猜你想问
浙江中控的研报上调评级到买入的原因是什么?
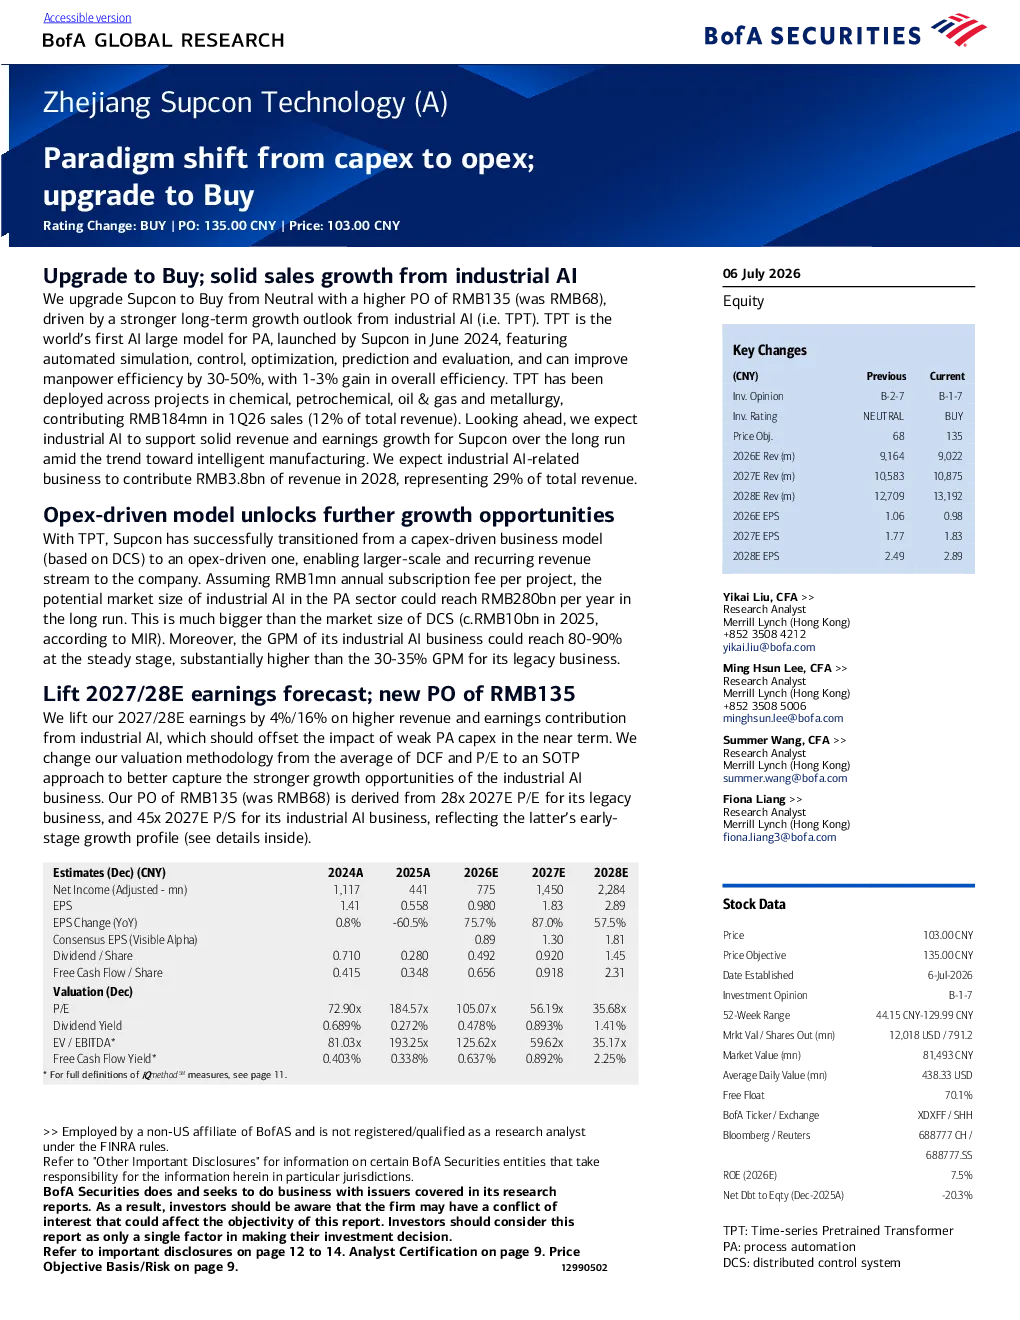
浙江中控的研报上调评级到买入主要基于其对工业人工智能(TPT)业务的长期增长前景。TPT是全球首个用于流程自动化的人工智能大模型,能够提高人力效率并提升整体生产效率。预计工业AI业务将在2028年贡献38亿元人民币的收入,占总收入的29%。TPT在2026年第一季度为中控贡献了1.84亿元人民币的销售收入(占总收入的12%)。中控成功地将业务模式从以DCS为基础的资本支出驱动型模式转变为以工业AI为基础的运营支出驱动型模式,从而实现了更大规模和经常性的收入流。预计工业AI业务的毛利率将达到80-90%,远高于传统业务的30-35%。
工业人工智能赛道的发展趋势如何?
工业人工智能赛道的发展趋势向好,特别是像浙江中控这样将工业AI(TPT)业务作为核心驱动的企业,展现出巨大的增长潜力。TPT作为全球首个用于流程自动化的人工智能大模型,能够显著提高人力效率并提升整体生产效率,这种技术优势使其在工业自动化领域具有领先地位。预计工业AI业务将在未来几年内持续扩大其市场份额,成为企业收入和利润的重要增长点。随着技术的不断成熟和应用场景的拓展,工业AI有望成为推动传统工业转型升级的关键力量,为企业带来长期稳定的增长动力。
研报对浙江中控的重点分析方向是什么?
研报对浙江中控的重点分析方向主要集中在其业务模式的转型和工业AI(TPT)业务的增长潜力上。报告指出,浙江中控成功地将业务模式从以DCS为基础的资本支出驱动型模式转变为以工业AI为基础的运营支出驱动型模式,这种转型不仅提升了企业的收入稳定性,还带来了更高的毛利率水平。报告详细分析了工业AI业务的收入贡献、毛利率优势以及未来增长预期,突出了企业在工业自动化领域的创新能力和市场竞争力。此外,报告还探讨了工业AI业务如何抵消短期内中国化工/石化行业资本支出疲软的影响,展现了其对企业长期发展的积极影响。
当前工业自动化市场的现状如何?
当前工业自动化市场正处于快速发展阶段,工业人工智能(AI)技术的应用日益广泛,成为推动行业转型升级的重要力量。特别是在流程自动化领域,像浙江中控的TPT大模型这样的创新技术,能够显著提高生产效率和降低人力成本,受到市场的广泛关注。随着企业对智能化生产的追求,工业AI市场预计将持续扩大,为企业带来新的增长机遇。然而,市场也面临着技术成熟度、应用场景拓展以及行业资本支出波动等挑战。总体来看,工业自动化市场前景广阔,但企业需要不断技术创新和市场拓展,以应对市场变化和竞争压力。
研报对浙江中控的风险提示有哪些?
研报对浙江中控的风险提示主要集中在以下几个方面:首先,工业AI技术的研发和应用存在一定的不确定性,技术突破和市场接受程度可能影响其业务发展。其次,市场竞争日益激烈,国内外众多企业都在布局工业自动化领域,浙江中控需要持续保持技术领先和市场份额优势。此外,行业资本支出的波动可能影响其对下游客户的销售情况,尤其是在中国化工/石化行业面临资本支出疲软的背景下,需要关注其对业务的影响。最后,宏观经济环境的变化也可能对企业的经营和盈利能力产生影响,需要密切关注市场动态和政策变化。