猜你想问
RAS赛道深度报告主要分析了哪些内容?
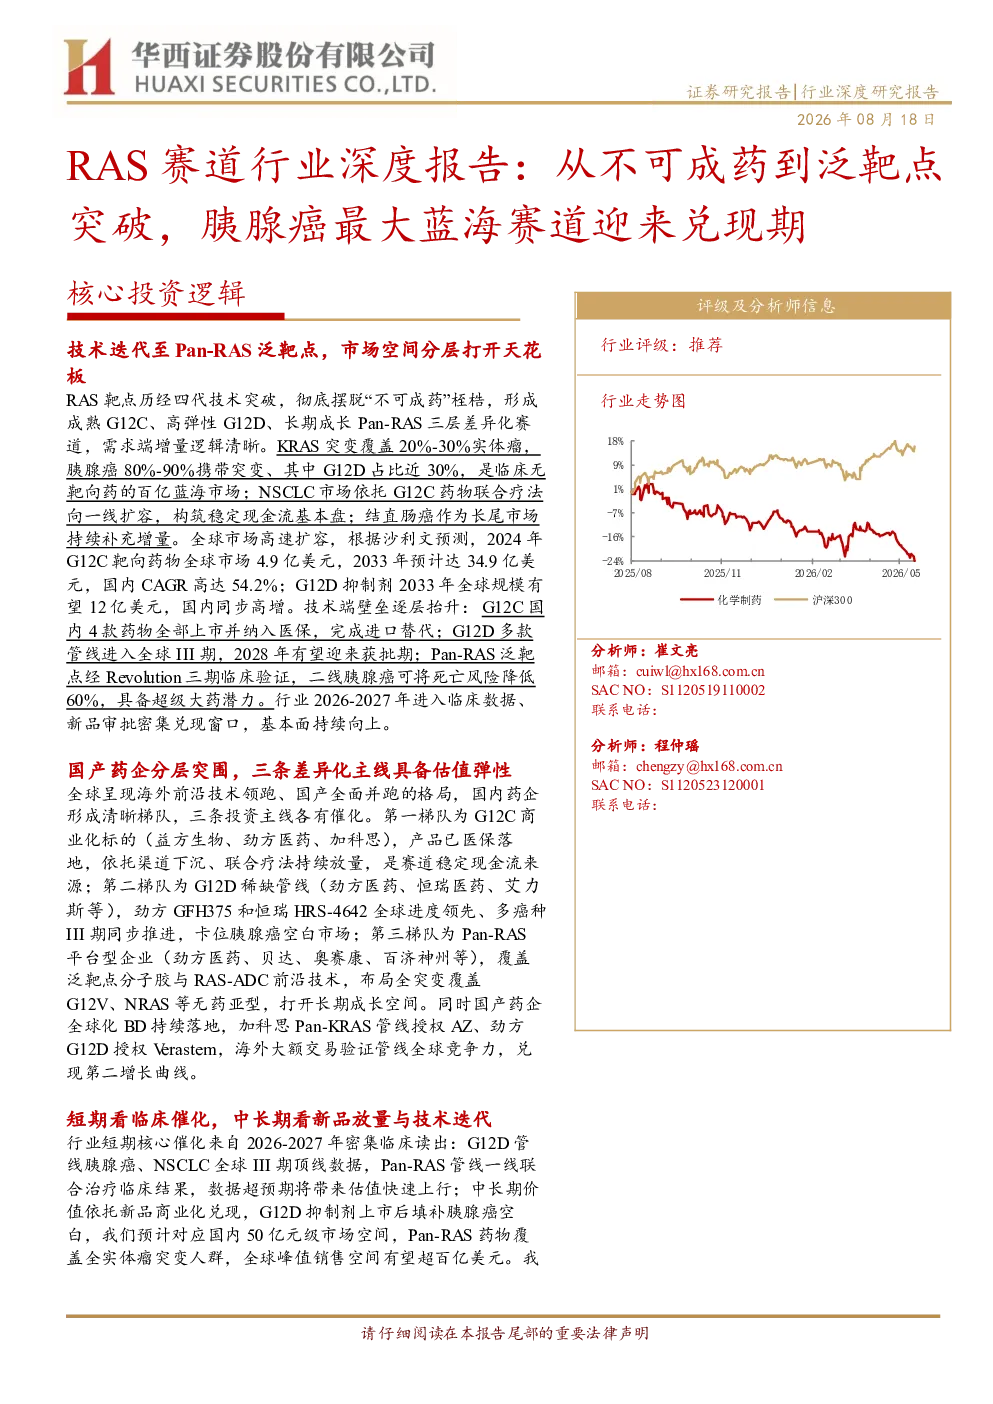
本报告深入剖析了RAS赛道的发展历程、技术迭代、市场格局及投资方向。报告详细介绍了RAS靶点的生物学特性及其在肿瘤发生发展中的作用,梳理了从一代到四代RAS抑制技术的演进过程,重点分析了KRAS G12C、G12D抑制剂及Pan-RAS泛靶点抑制剂的临床进展和商业化潜力。同时,报告对全球及中国RAS市场的规模、增长趋势和竞争格局进行了系统分析,并提出了聚焦G12C成熟龙头、G12D三期临床核心标的及Pan-RAS前沿创新三大投资主线。
RAS赛道未来发展趋势如何?
RAS赛道正经历从单一靶点向全突变覆盖、从特定癌种向全癌种拓展的技术升级。当前,KRAS G12C抑制剂已实现商业化,G12D抑制剂和Pan-RAS抑制剂正处于临床密集兑现期,有望为胰腺癌、结直肠癌等癌种带来突破性治疗选择。随着技术不断成熟,RAS抑制剂有望从后线向一线前移,联合疗法将成为重要发展方向。国内市场增速领先全球,国产药企在G12C领域已实现进口替代,并在G12D和Pan-RAS领域加速追赶,未来竞争格局将呈现分层并跑态势。
报告重点关注了哪些分析方向?
本报告重点关注RAS赛道的技术迭代与商业化进程,特别是KRAS G12D抑制剂和Pan-RAS抑制剂的临床突破潜力。报告详细分析了不同技术路线的优劣势,以及其在胰腺癌、结直肠癌、NSCLC等癌种中的应用前景。同时,报告对国内外主要竞争企业的研发管线、临床进展和商业化策略进行了对比分析,并基于市场格局和临床需求,提出了G12C成熟商业化龙头、G12D三期临床核心标的及Pan-RAS泛靶点前沿创新三大投资主线。
当前RAS赛道市场现状如何?
当前RAS赛道市场正处于高速增长阶段,全球市场规模持续扩大,国内增速尤为显著。NSCLC市场贡献稳健基本盘,胰腺癌作为最大增量市场,其治疗空白亟待填补,G12D抑制剂和Pan-RAS药物进入临床III期,有望催生百亿级细分市场。结直肠癌市场则作为优质长尾补充,RAS抑制剂在后线耐药治疗方面具有独特优势。竞争格局方面,海外巨头如Revolution Medicines、Erasca等在Pan-RAS、G12D领域技术领先,国产药企如劲方医药、加科思等在G12C领域实现全面进口替代,并在G12D、Pan-RAS领域加速追赶,已跻身全球第一梯队。
本报告提示了哪些投资风险?
本报告提示的主要风险包括:临床研发风险,如新药临床试验失败或进度不及预期;行业竞争风险,随着技术突破和市场参与者增多,赛道内卷加剧可能导致价格战或市场份额下降;耐药性风险,RAS抑制剂可能面临患者产生耐药性的挑战,需要持续研发新一代药物;商业化风险,新药上市后可能面临医保控费、市场推广不及预期等问题;政策风险,如医保降价或药品审批政策调整可能影响企业盈利能力。投资者需密切关注上述风险因素,谨慎决策。