猜你想问
社融增速见底回升的可能性有多大?
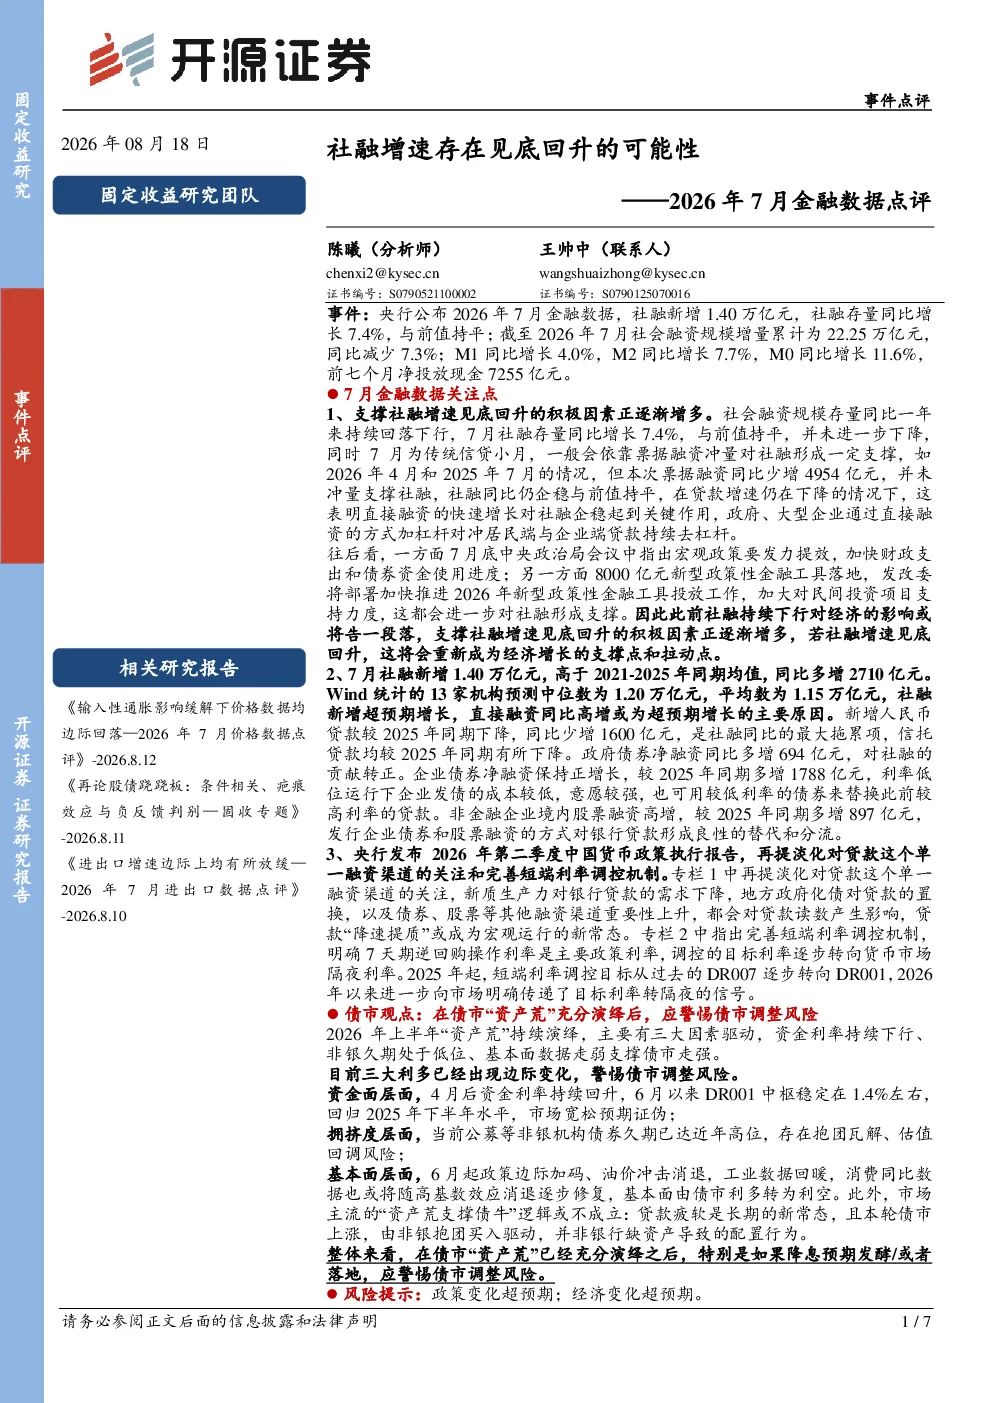
研报指出,2026年7月社融增速存在见底回升的可能性,支撑因素逐渐增多。7月社融新增1.40万亿元,同比多增2710亿元,高于市场预期,社融存量同比增长7.4%,与前值持平,未进一步下降。直接融资快速增长对社融企稳起到关键作用,政府、大型企业通过直接融资加杠杆对冲居民端与企业端贷款去杠杆。中央政治局会议提出宏观政策要发力提效,加快财政支出和债券资金使用进度,8000亿元新型政策性金融工具落地,加大对民间投资项目支持力度。
金融行业未来发展趋势如何?
研报分析,金融行业未来发展趋势显示直接融资将发挥更大作用。政府债券净融资同比多增694亿元,企业债券净融资同比多增1788亿元,非金融企业境内股票融资同比多增897亿元,这些数据表明直接融资对社融企稳的重要性。同时,央行淡化对贷款单一融资渠道的关注,完善短端利率调控机制,预示着金融调控将更加注重平衡与效率。
报告重点分析了哪些方向?
报告重点分析了社融增速变化及其背后的驱动因素。7月社融数据超预期,M1、M2、M0增速分别为4.0%、7.7%、11.6%,显示流动性有所改善。报告强调直接融资对社融企稳的关键作用,以及宏观政策发力提效对经济支持的力度。此外,报告还关注了贷款‘降速提质’成为宏观运行新常态的趋势。
当前市场存在哪些风险?
研报提示当前市场需警惕债市调整风险。债市‘资产荒’已充分演绎,资金利率回升,非银久期处于高位,基本面数据走弱支撑减弱,市场主流‘资产荒支撑债牛’逻辑或不再成立。此外,贷款疲软可能成为长期新常态,这要求投资者关注金融市场的结构性变化。
研报对投资有哪些风险提示?
研报提醒投资者关注社融增速回升的不确定性。虽然7月社融数据表现良好,但支撑因素是否持续仍需观察。直接融资加杠杆对冲居民与企业端贷款去杠杆的模式能否长期维持存在疑问。同时,债市调整风险不容忽视,资金利率回升和非银久期高位可能带来新的投资挑战。
你可能感兴趣
社融增速继续回升,信贷阶段性回落——7月货币金融数据点评
东方财富2025-08-14
2023年7月金融数据点评:社融增速的底部或已明确
开源证券2023-08-14
2023年6月金融数据点评:社融增速见底
中泰证券2023-07-12
5月金融数据点评:社融增速或于三季度见底
东兴证券2021-06-11
2023年6月金融数据点评:社融增速或见底
德邦证券2023-07-12
2021年10月金融数据点评:社融增速见底了么?
中泰证券2021-11-10
行内偕作·快评号外(第362期):2021年9月金融数据点评-社融增速见底
招商银行2021-10-14
快递行业7月数据点评:韵达申通业务量增速继续超50%,顺丰重回20%增长,圆通见底回升
交通运输华创证券2019-08-19
3月金融数据点评:社融规模大幅收窄,4月降准的可能性较大
华融证券2015-04-15
2026年2月社融数据点评:企业信贷同比多增,M1增速回升
西南证券2026-03-15