猜你想问
报告主要研究了什么内容?
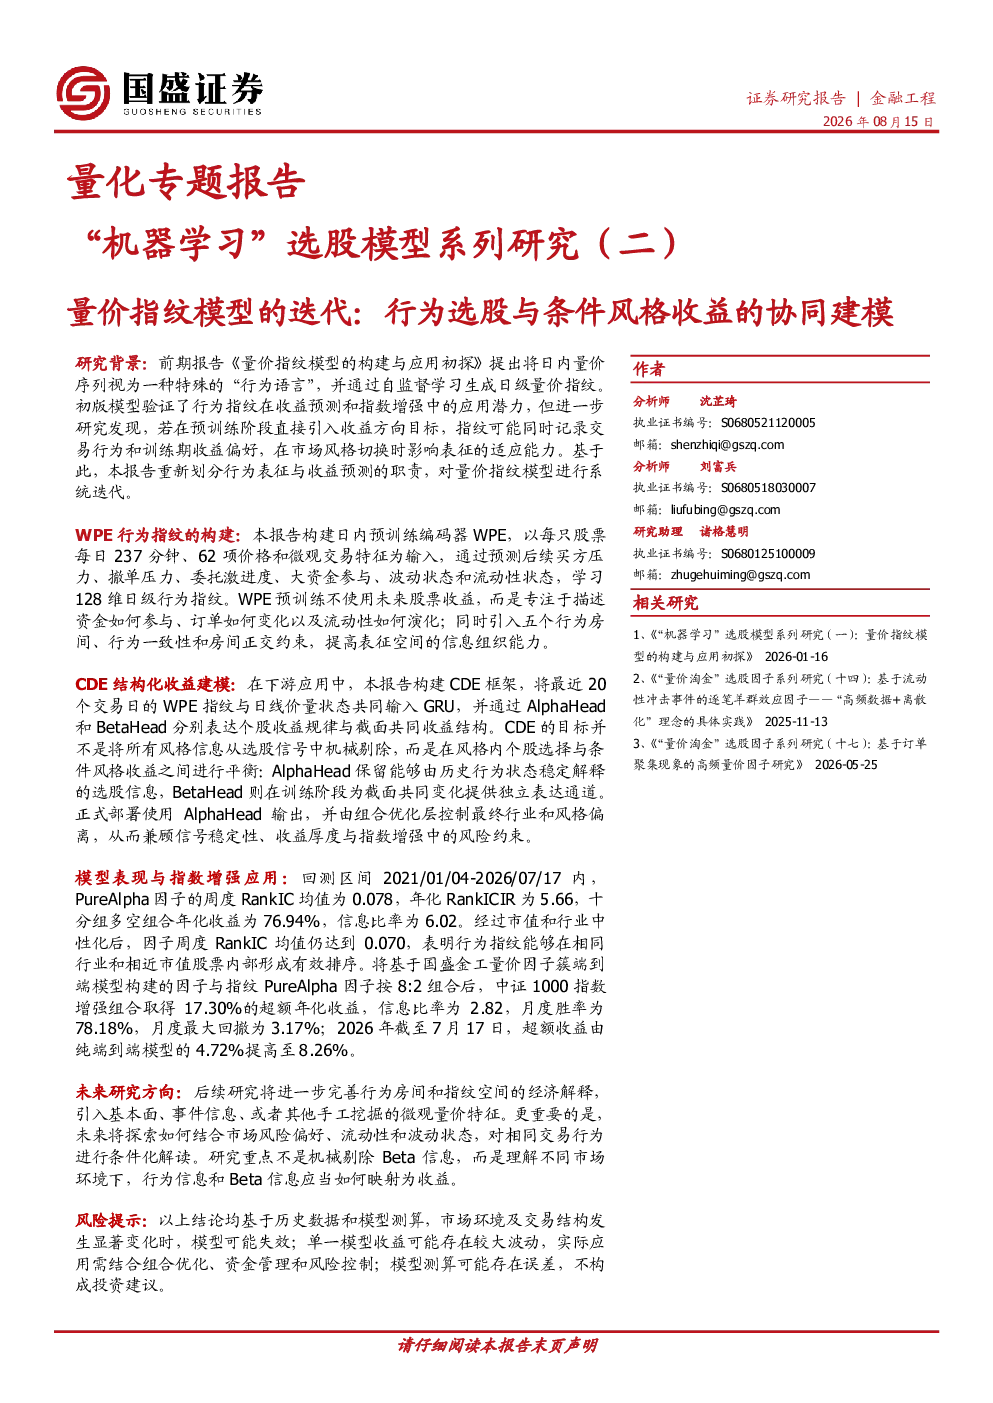
本报告深入探讨了机器学习选股模型,特别是量价指纹模型的迭代升级。报告提出了WPE行为指纹模型,通过因果Transformer架构捕捉128维日级行为指纹,并构建了CDE结构化收益模型,将行为特征与价量状态结合预测收益。研究发现指纹模型能有效描述市场行为,具有稳定信息结构和经济含义,且PureAlpha因子在指数增强中展现出改善收益分布和稳定性的潜力。
机器学习选股模型在当前量化赛道有何发展趋势?
机器学习选股模型正朝着更精细化的行为表征和结构化收益建模方向发展。WPE模型通过引入行为房间等约束,提升表征空间的信息组织能力;CDE模型则通过AlphaHead和BetaHead分工,实现对个股收益规律与截面收益结构的双重捕捉。未来可能融合更多基本面、高频微观结构等信息,并引入市场环境进行条件化解读,以适应复杂多变的交易环境。
报告中重点分析了哪些方向?
报告重点分析了WPE行为指纹模型的构建与经济含义,包括其输入特征、模型结构、训练目标及表示约束。同时,深入探讨了CDE结构化收益建模的逻辑,特别是AlphaHead与BetaHead的分工机制。此外,报告还评估了PureAlpha因子在指数增强中的应用效果,通过多维度组合测试验证其改善收益分布和稳定性的实际价值。
当前市场环境下,量化策略面临哪些现状判断?
当前市场环境下,量化策略需关注行为特征的持续有效性及市场风格的动态变化。WPE模型通过行为房间和房间正交约束,增强了模型在风格切换时的适应性。同时,CDE模型通过AlphaHead和BetaHead的分工,有效控制了风格风险。市场现状表明,结合微观行为特征与结构化收益预测的模型,在指数增强中展现出改善收益分布和稳定性的潜力。
本报告提示哪些潜在风险?
本报告提示,WPE模型虽然能有效描述市场行为,但其对五个行为房间和128维指纹空间的经济含义仍需进一步分析。此外,模型的有效性依赖于输入特征的丰富性和质量,未来可能需要融合更多基本面、分析师预期、事件和高频微观结构特征。同时,引入市场环境信息进行条件化解读,也是提升模型适应性的重要方向。