猜你想问
这份研报主要分析了什么内容?
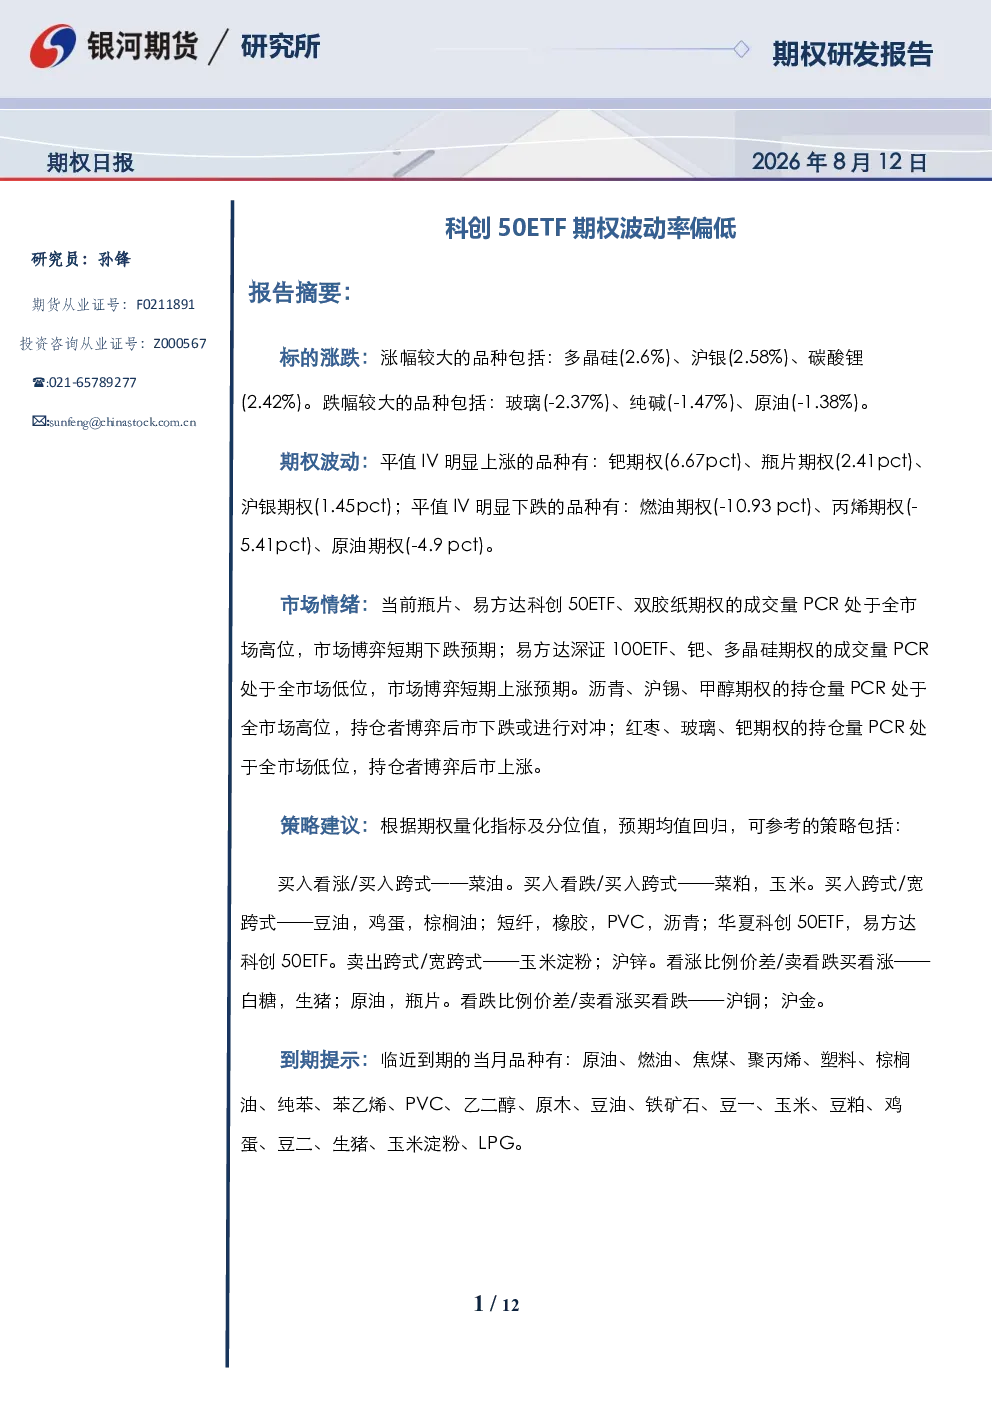
这份研报主要分析了8月12日期权市场的整体表现,包括成交持仓变化、平值波动率(IV)涨跌情况、市场情绪通过成交量PCR和持仓量PCR的体现、基于量化指标的策略建议、临近到期的期权品种以及各板块期权的具体表现。报告涵盖了金融、有色新能源、贵金属、能源化工、黑色、农产品等多个板块的期权市场动态。
当前期权市场有哪些板块表现突出?
当前期权市场表现突出的板块包括有色板块和贵金属板块,其他板块均出现成交持仓下降。具体来看,金融期权中科创50ETF看跌期权成交占优;有色和新能源期权中沪铅看跌期权成交占优,沪锌期权平值IV处近期高位;贵金属期权中各品种看涨期权成交持仓占优;能源化工期权中PTA、双胶纸、瓶片、沥青看跌期权成交占主导;黑色期权中铁矿石看跌期权成交占优;农产品期权中菜油、鸡蛋看跌期权成交占优。
研报重点分析了哪些方向?
研报重点分析了期权市场整体成交持仓变化、平值波动率(IV)涨跌情况、市场情绪通过成交量PCR和持仓量PCR的体现、基于量化指标的策略建议、临近到期的期权品种以及各板块期权的具体表现。报告涵盖了金融、有色新能源、贵金属、能源化工、黑色、农产品等多个板块的期权市场动态。
当前期权市场整体状况如何判断?
当前期权市场整体成交持仓下降,除有色板块和贵金属板块外,其他板块均出现下降。平值波动率(IV)明显上涨的品种包括钯期权、瓶片期权、沪银期权;平值IV明显下跌的品种包括燃油期权、丙烯期权、原油期权。市场情绪方面,瓶片、易方达科创50ETF、双胶纸期权处于全市场高位,博弈短期下跌预期;沥青、沪锡、甲醇期权处于全市场高位,博弈后市下跌或进行对冲。
研报中提到的风险提示有哪些?
研报中提到的风险提示主要集中在市场波动和策略风险方面。由于期权市场整体成交持仓下降,部分品种平值波动率(IV)出现明显涨跌,可能带来市场波动风险。同时,报告建议的策略包括买入看涨/买入跨式、买入看跌/买入跨式、买入跨式/宽跨式、卖出跨式/宽跨式等,这些策略均存在市场反向运行带来的风险。此外,临近到期的期权品种可能面临流动性风险和履约风险。投资者在参考报告建议时需注意自身风险承受能力。