猜你想问
美国通胀数据如何影响贵金属价格?
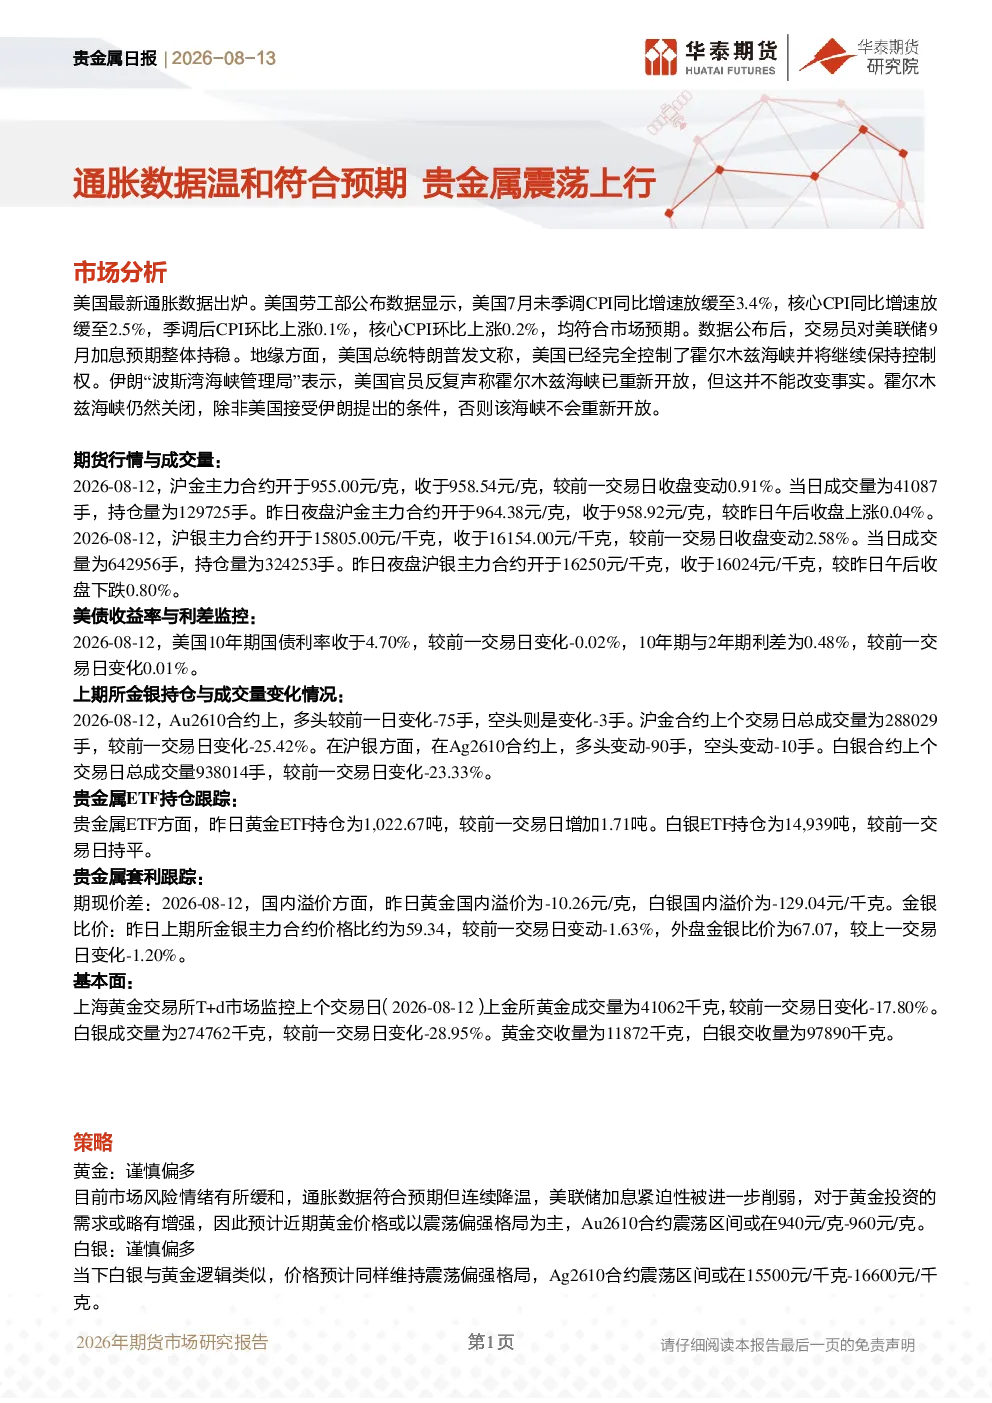
美国7月通胀数据符合预期,CPI同比增速放缓至3.4%,核心CPI同比增速放缓至2.5%,显示通胀压力有所缓解。这削弱了市场对美联储9月加息的预期,从而对贵金属价格形成支撑。同时,地缘政治紧张局势如霍尔木兹海峡的紧张情况也持续为贵金属提供避险需求。综合来看,通胀数据温和符合预期对贵金属价格形成震荡上行的推动作用。
近期贵金属市场有哪些重要变化?
近期贵金属市场主要变化包括:沪金主力合约价格从955.00元/克上涨至958.54元/克,成交量41087手,持仓量129725手;沪银主力合约价格从15805.00元/千克上涨至16154.00元/千克,成交量642956手,持仓量324253手。美债收益率小幅下降,10年期国债利率收于4.70%。贵金属ETF持仓方面,黄金ETF增加1.71吨至1,022.67吨,白银ETF持平于14,939吨。期现价差显示黄金国内溢价收窄,金银比价也呈现下降趋势。
贵金属行业未来发展趋势如何?
贵金属行业未来发展趋势需关注宏观经济环境、通胀走势及地缘政治风险。当前通胀数据降温可能使美联储加息预期减弱,有利于贵金属价格表现。此外,全球流动性状况、金融市场波动性以及各国货币政策也将对贵金属市场产生影响。投资者需持续关注美联储政策动向、地缘政治事件及全球经济增长前景,以把握贵金属市场的中长期变化。
当前贵金属市场处于什么状态?
当前贵金属市场处于震荡上行状态,主要受美国通胀数据符合预期、美联储加息预期减弱及地缘政治风险等因素影响。沪金和沪银价格均呈现上涨趋势,成交量有所变化,持仓量波动不大。美债收益率小幅下降,贵金属ETF持仓稳定。期现价差和金银比价均呈现收窄趋势,显示市场情绪有所缓和。总体来看,贵金属市场处于相对稳定且震荡上行的状态。
本研报有哪些需要关注的风险点?
本研报提示的主要风险点包括:海外流动性风险可能对贵金属市场产生不利影响;投机头寸持续离场可能减少市场支撑力量;地缘政治紧张局势如霍尔木兹海峡的冲突可能加剧,对贵金属的避险需求产生影响。此外,美联储政策转向、全球经济增长放缓等因素也可能对贵金属价格造成波动。投资者需密切关注这些风险因素,合理配置资产以规避潜在风险。