猜你想问
Epsilon Energy Ltd 2026年季度报告核心内容是什么?
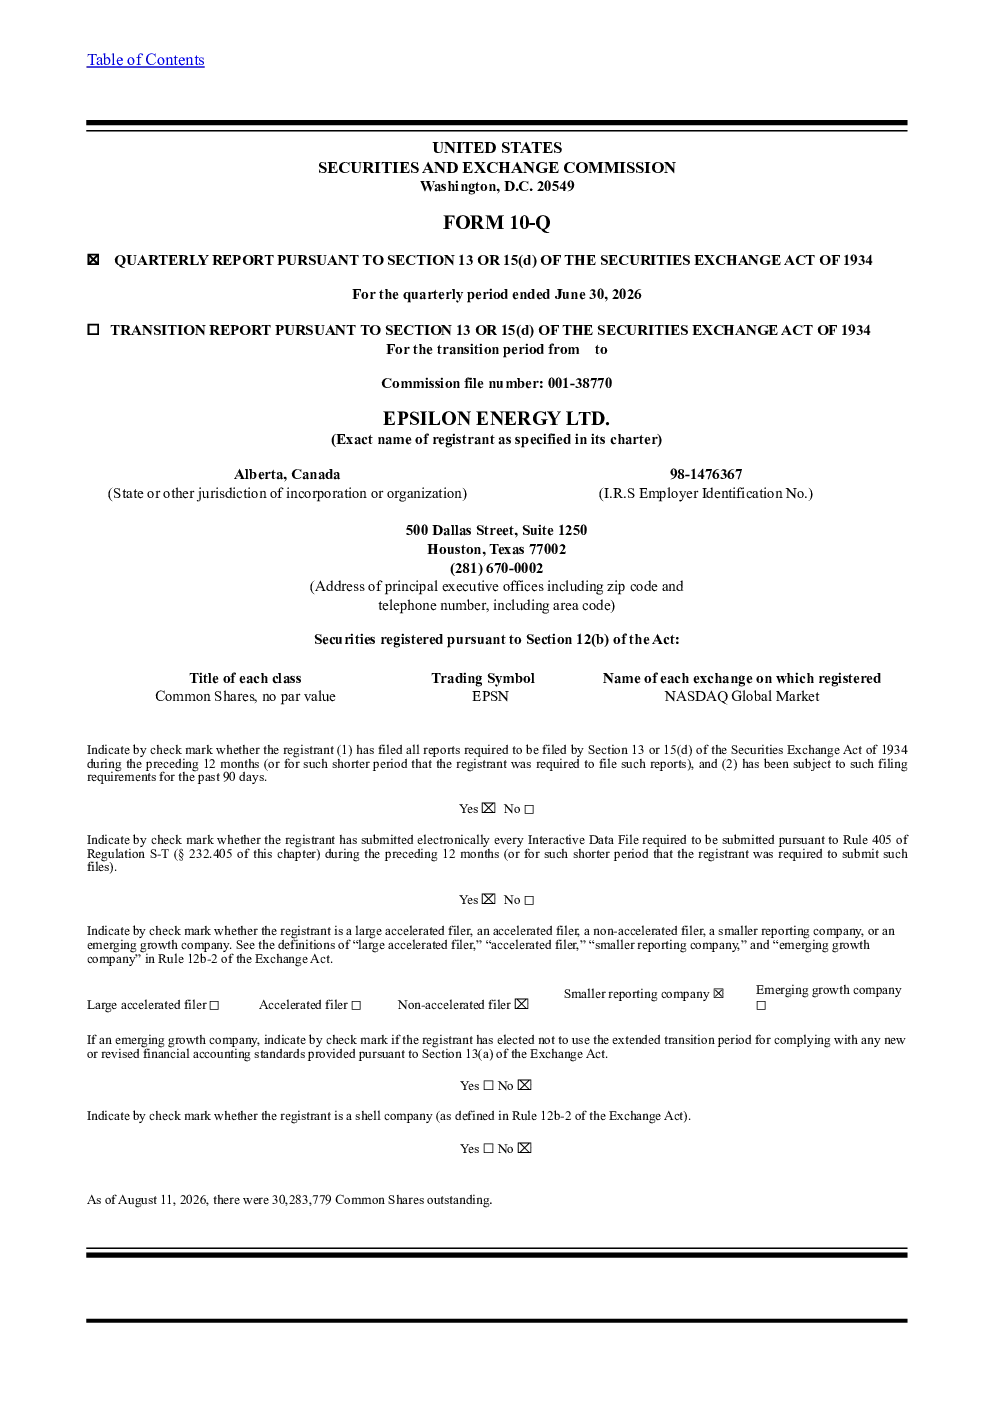
Epsilon Energy Ltd 2026年季度报告显示,公司持有52,290净英亩租赁权,总估计净证实储量为86.4亿立方英尺天然气、9.3百万桶石油和2.4百万桶天然气液体。报告期内,公司实现收入增长58%,主要来自天然气液体和石油凝析油收入增长,但集输系统收入下降。公司业务分布在宾夕法尼亚州阿巴拉契亚盆地、怀俄明州粉河盆地、德克萨斯州和新墨西哥州佩米恩盆地以及加拿大阿尔伯塔省西部加拿大沉积盆地。
北美陆上天然气和石油行业发展趋势如何?
北美陆上天然气和石油行业持续受益于能源需求增长和技术创新。页岩油气技术进步推动产量提升,但面临环保和法律诉讼挑战。天然气液体和石油凝析油市场潜力巨大,公司通过收购和资产处置策略积极扩张。行业竞争加剧,公司需关注成本控制和风险管理,以应对市场波动和政策变化。
Epsilon Energy Ltd报告重点分析了哪些方向?
报告重点分析了公司收入结构变化、资产布局优化及财务状况。天然气液体收入增长显著,显示公司战略聚焦高增长领域。公司通过收购Peak Exploration等企业扩大怀俄明州资产,同时处置低效资产。报告还披露了法律诉讼风险,但公司认为影响有限。财务方面,公司资产负债表稳健,现金流充足,支持未来项目发展。
当前北美油气市场现状如何?
北美油气市场呈现供需两旺态势,但区域分化明显。阿巴拉契亚盆地和粉河盆地产量稳定,佩米恩盆地增长潜力大。天然气价格波动影响行业盈利能力,公司通过期货合约等衍生品管理风险。行业监管趋严,环保压力增大,公司需持续关注政策变化对运营的影响。市场竞争激烈,公司需提升运营效率以保持竞争优势。
Epsilon Energy Ltd报告存在哪些风险提示?
报告披露了公司面临的法律诉讼风险,包括与承包商、BLM联邦石油和天然气租赁以及股东的诉讼。这些诉讼可能对公司运营和声誉产生一定影响。此外,行业监管政策变化、能源价格波动及环保压力也是潜在风险。公司需加强合规管理,优化资产配置,以应对不确定的市场环境。
你可能感兴趣
SOLV能源有限公司 - 2026年季度报告
美股财报2026-05-13
黑石数字基础设施信托有限公司2026年季度报告
美股财报2026-08-04
瑞安专业控股有限公司-A 2026年季度报告
美股财报2026-07-31
Midera食品加工有限公司2026年季度报告
美股财报2026-08-18
增强集团股份有限公司-2026年季度报告
美股财报2026-08-14
永续管道国际控股有限公司2026年季度报告
美股财报2026-09-09
穿梭制药控股有限公司2026年季度报告
美股财报2026-09-24
雷桥资本合伙企业V有限公司-A 2026年季度报告
美股财报2026-09-18
G-III服装集团有限公司2026年季度报告
美股财报2026-09-08
阿德瓦萨控股有限公司2026年季度报告
美股财报2026-08-12