猜你想问
美国7月就业数据如何?
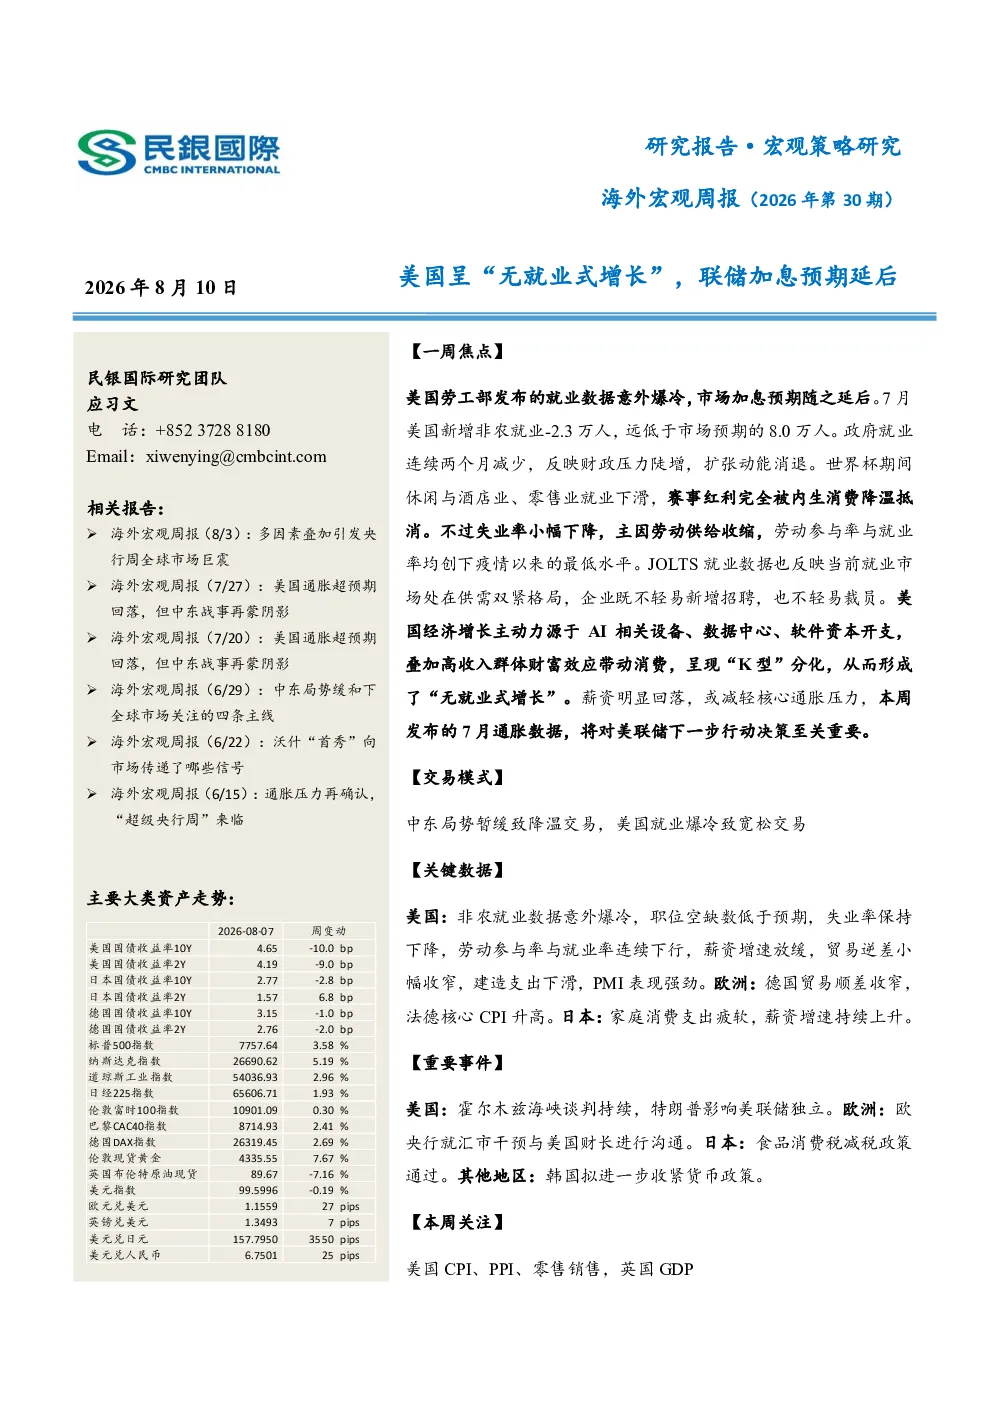
美国7月就业数据意外爆冷,非农就业岗位减少2.3万人,远低于市场预期的8.0万人,且5、6月数据被下修。政府就业连续两个月减少,反映财政压力陡增,扩张动能消退。休闲与酒店业、零售业就业下滑,赛事红利被内生消费降温抵消。失业率小幅下降至4.09%,主因劳动供给收缩,劳动参与率与就业率均创疫情以来最低水平。JOLTS数据显示就业市场供需双紧,企业招聘和裁员均不积极。薪资增速放缓至3.2%,或减轻核心通胀压力,但国际油价走高加大输入型通胀压力。美国经济增长呈现“无就业式增长”,主动力源于AI相关投资和高收入群体消费,在地缘政治风险下,企业与个人预期不稳,共同造就了“K型”分化。
美国经济“无就业式增长”的驱动因素是什么?
美国经济增长呈现“无就业式增长”,主动力源于AI相关投资和高收入群体消费。在地缘政治风险下,企业与个人预期不稳,共同造就了“K型”分化。具体来看,AI投资引领技术进步,带动相关产业快速发展,而高收入群体消费则维持了整体需求的韧性。然而,这种增长模式并未有效带动就业市场的全面复苏,反而加剧了劳动力市场的结构性矛盾。休闲与酒店业、零售业就业下滑,反映传统消费领域受到挤压。薪资增速放缓至3.2%,虽减轻核心通胀压力,但国际油价走高加大输入型通胀压力,进一步凸显经济内生动能的不足。
报告如何分析美国就业市场趋势?
报告指出,美国就业市场呈现供需双紧格局,企业招聘和裁员均不积极。失业率小幅下降至4.09%,主因劳动供给收缩,劳动参与率与就业率均创疫情以来最低水平。政府就业连续两个月减少,反映财政压力陡增,扩张动能消退。休闲与酒店业、零售业就业下滑,赛事红利被内生消费降温抵消。薪资增速放缓至3.2%,或减轻核心通胀压力,但国际油价走高加大输入型通胀压力。这些数据表明,美国就业市场正从过去的强劲扩张转向更为温和的态势,经济增长的可持续性面临挑战。
当前美国市场面临的主要风险是什么?
当前美国市场面临的主要风险包括:一是经济增长动能减弱,就业市场复苏乏力,可能引发新一轮经济衰退;二是通胀压力持续存在,国际油价走高加大输入型通胀压力,尽管薪资增速放缓或减轻核心通胀压力,但整体物价水平仍需警惕;三是地缘政治风险加剧,企业与个人预期不稳,影响投资和消费信心;四是财政压力陡增,政府就业连续两个月减少,可能进一步压缩公共支出空间。这些因素共同作用,使得美国经济前景充满不确定性。
报告对投资者有何提示?
报告提示投资者,美国经济增长呈现“无就业式增长”,主动力源于AI相关投资和高收入群体消费,但这种增长模式可持续性存疑。就业市场复苏乏力,通胀压力持续存在,地缘政治风险加剧,均可能对市场造成冲击。投资者应关注美国CPI、PPI、零售销售等关键数据,以及英国GDP等外部经济指标,谨慎评估投资风险,避免盲目追高。同时,需警惕经济动能转换带来的结构性调整风险,合理配置资产,分散投资组合以应对潜在的市场波动。