猜你想问
这份研报主要讲了什么内容?
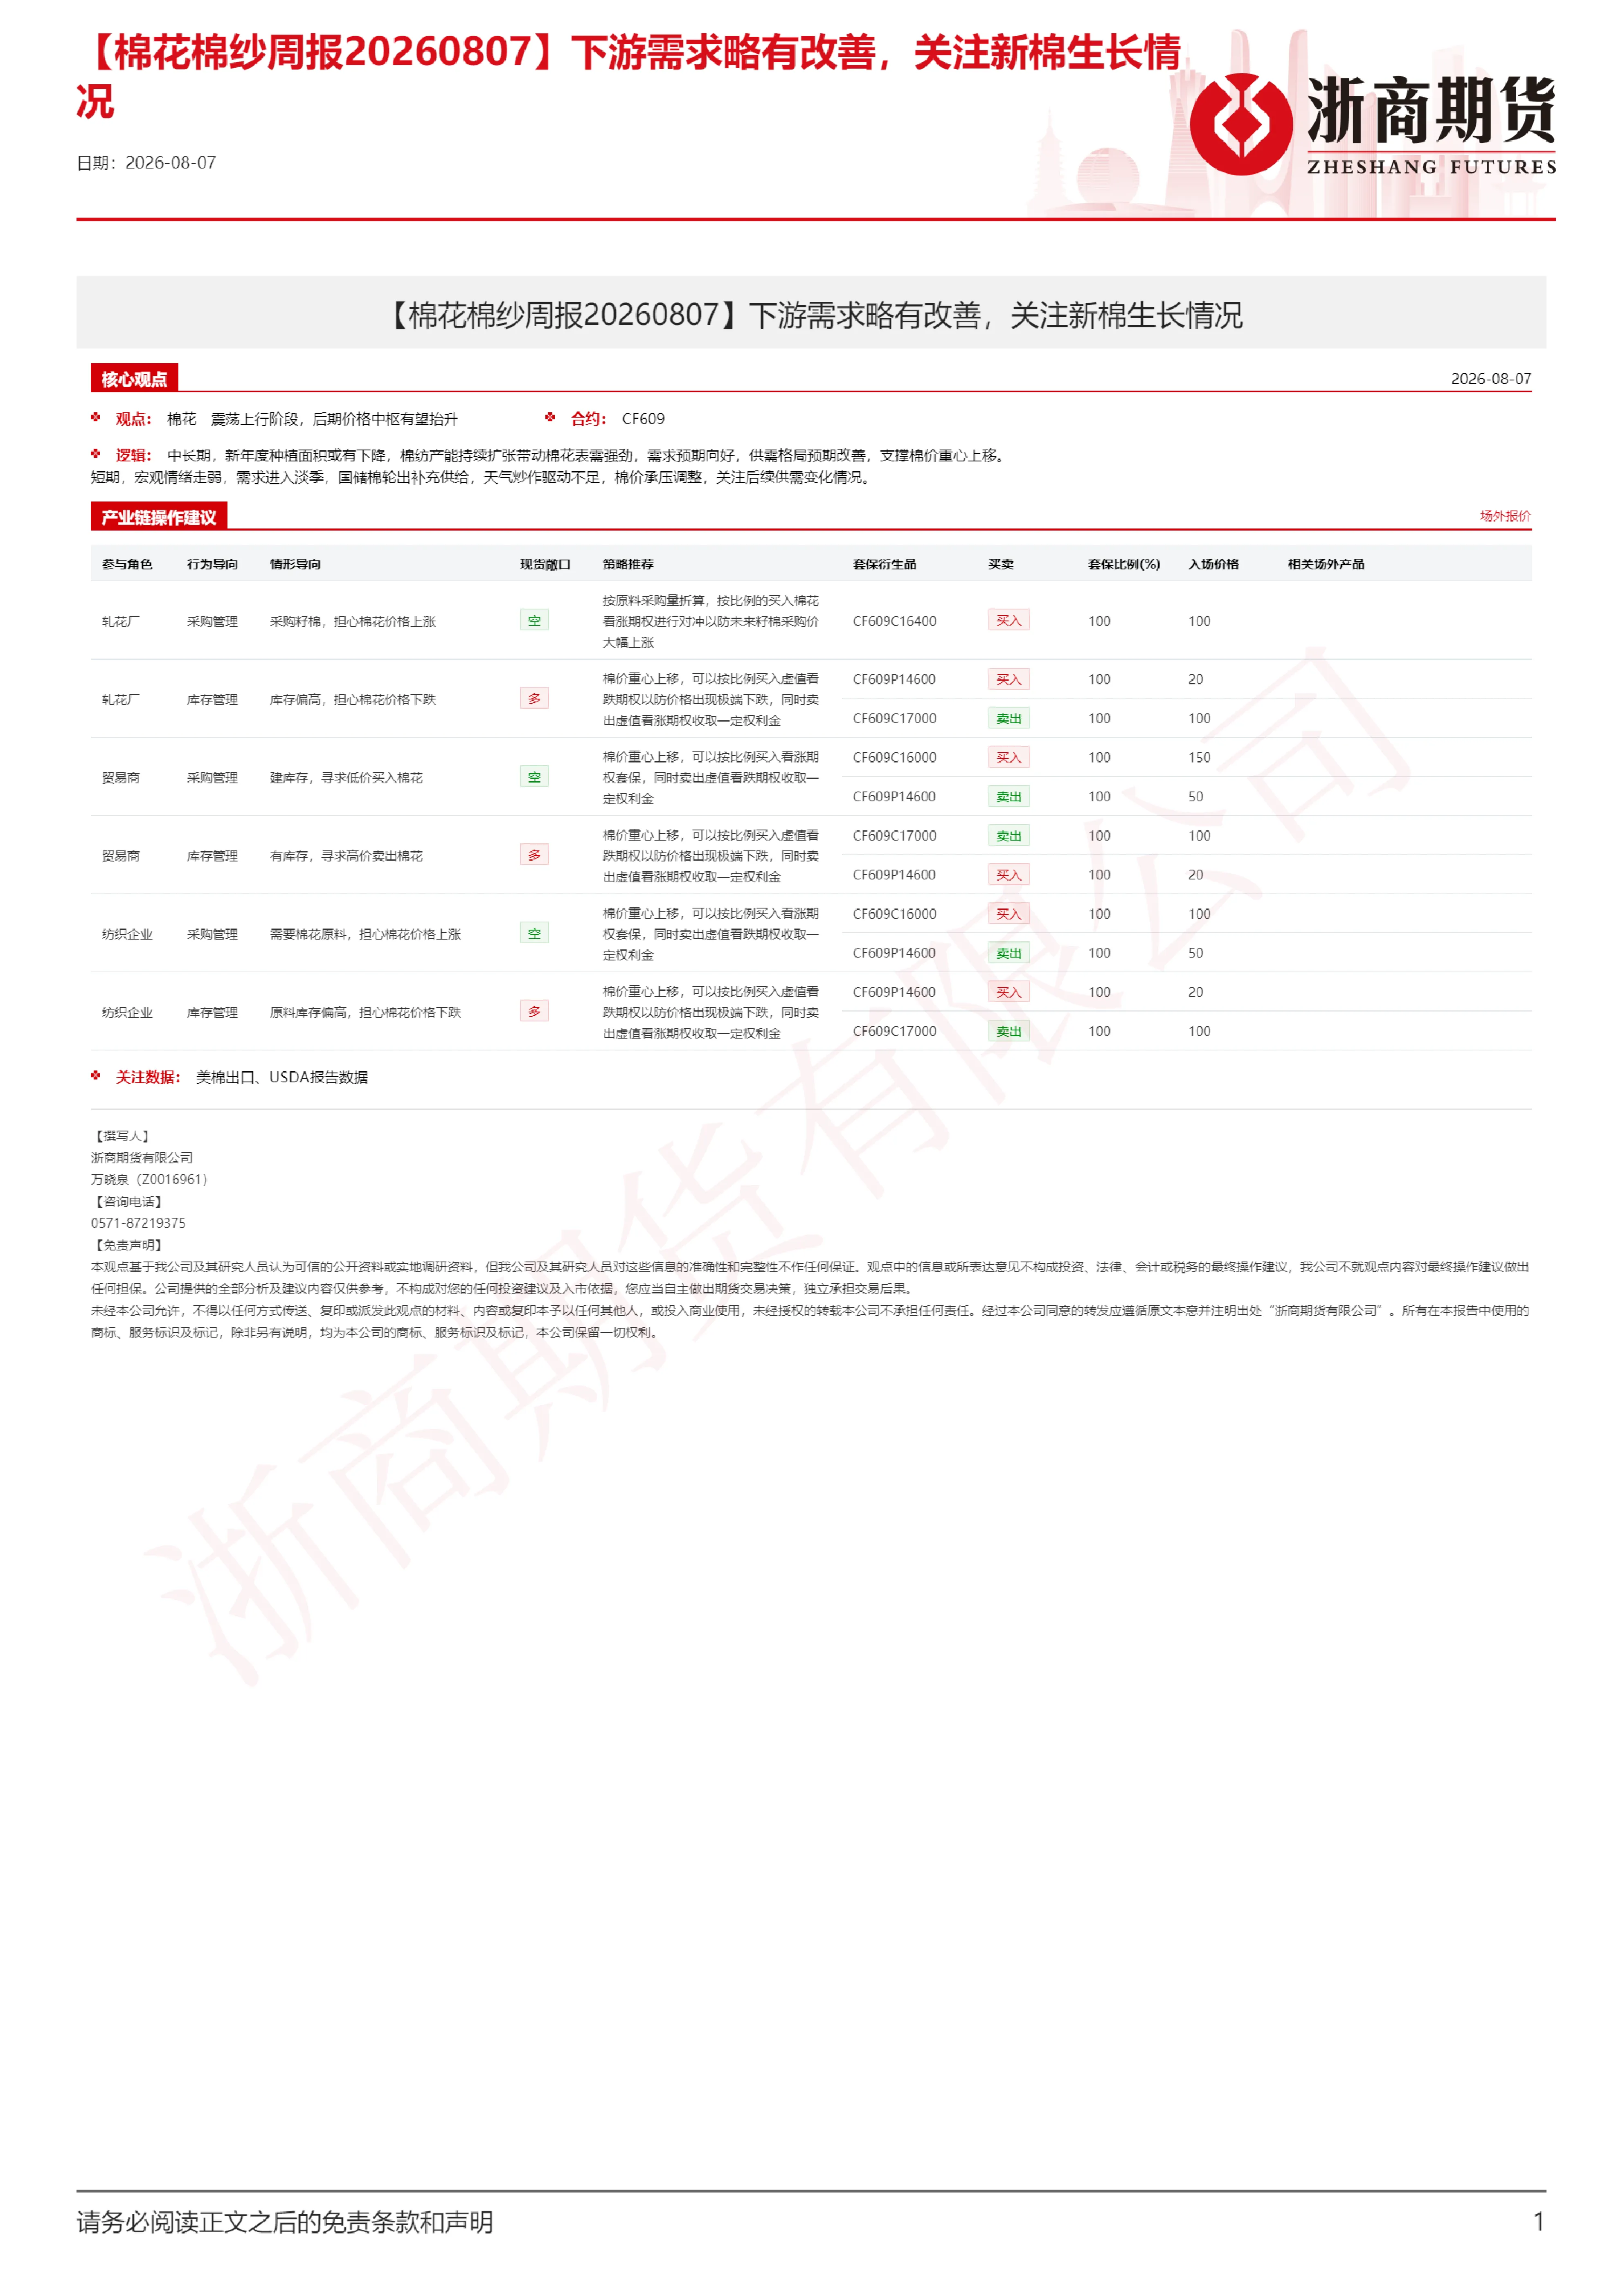
这份研报分析了棉花棉纱行业的现状,指出下游需求略有改善但库存偏高,需关注新棉生长情况。报告预测2026年全国植棉面积和产量下降,美国产量恢复有限,全球供应端仍偏紧。同时探讨了中美贸易摩擦对棉花进口成本的影响,并建议交易者关注新棉生长、中美贸易政策及下游需求改善力度,灵活运用套保工具管理风险。
棉花行业未来发展趋势如何?
棉花行业未来面临多重因素影响,包括库存偏高、下游需求改善有限、国际供需格局变化及中美贸易关系。新棉种植面积和产量预计下降,全球供应端仍偏紧。交易者需关注新棉生长情况,结合棉价重心上移趋势制定交易计划,并灵活运用套保工具管理风险。
报告中重点分析了哪些方向?
报告重点分析了下游需求与库存情况、种植面积与产量预测、中美贸易摩擦与棉花进口、国际市场(美国和全球)供需平衡以及交易策略建议。特别关注了新棉生长情况对市场的影响,并提出了买入看涨期权、库存管理策略等套保建议。
当前棉花市场现状如何判断?
当前棉花市场面临库存偏高、下游需求改善有限、国际供需格局变化及中美贸易关系等多重因素影响。新棉种植面积和产量下降,但美国产量恢复有限,全球棉花供应端仍偏紧。商业库存在新棉上市后有所补充,需关注去化进度。交易者需关注新棉生长情况、中美贸易政策走向及下游需求实质性改善的力度。
这份研报有哪些风险提示?
研报提示当前棉花市场面临库存偏高、下游需求改善有限、国际供需格局变化及中美贸易关系等多重因素影响。新棉种植面积和产量下降,但美国产量恢复有限,全球棉花供应端仍偏紧。交易者需关注新棉生长情况、中美贸易政策走向及下游需求实质性改善的力度,并灵活运用套保工具管理风险,以应对市场波动。
你可能感兴趣
棉花棉纱周报:下游需求略有改善,关注新棉生长情况
浙商期货2026-08-12
【棉花棉纱周报】下游需求持续疲软,关注新棉生长情况
浙商期货2025-05-05
【棉花棉纱周报】新棉整体生长良好,下游需求有所走弱
浙商期货2026-05-22
【棉花棉纱周报】新棉生长普遍顺利,关注国储政策情况
浙商期货2026-05-15
【棉花棉纱月报】需求处于传统淡季,新棉生长略有偏慢
浙商期货2026-06-26
【棉花棉纱月报】下游需求有所减弱,关注新棉播种情况
浙商期货2026-03-27
棉花棉纱周报:下游订单整体不足市场关注新棉情况
纺织服装浙商期货2025-09-05
棉花棉纱周报:新棉采收继续推进 下游需求未见改善
农林牧渔浙商期货2025-10-24
【棉花棉纱周报】新棉采收继续推进,下游需求未见改善
浙商期货2025-10-24
棉花棉纱周报:中期需求仍偏弱势,继续关注新棉加工和抛储情况
安信期货2023-11-07