猜你想问
甲醇港口库存本周预期如何变化?
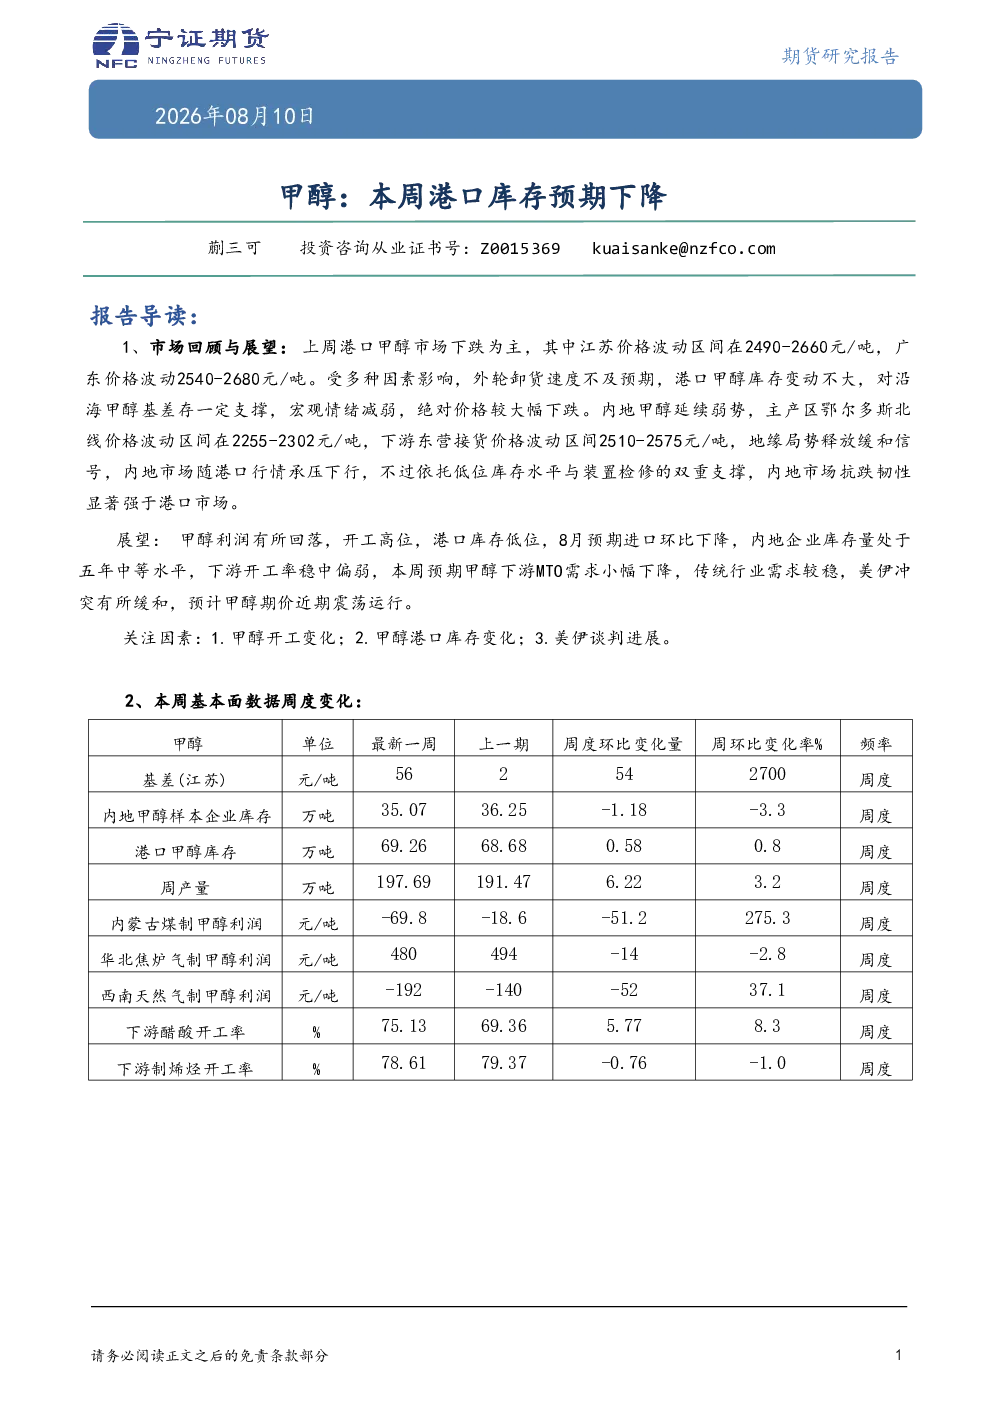
根据研报分析,上周港口甲醇市场以下跌为主,外轮卸货速度不及预期,导致港口库存变动不大。本周预期港口库存将有所下降,但具体幅度需关注外轮卸货及下游采购情况。港口库存的变动对沿海甲醇基差形成一定支撑,但宏观情绪减弱仍导致绝对价格下跌。
甲醇行业未来发展趋势如何?
甲醇行业未来发展趋势显示,甲醇利润有所回落,开工处于高位,但港口库存低位,预计8月进口环比下降。内地企业库存量处于五年中等水平,下游开工率稳中偏弱。预计甲醇下游MTO需求小幅下降,传统行业需求较稳,美伊冲突缓和将影响期价短期震荡运行。
本报告重点分析了哪些方面?
本报告重点分析了甲醇市场的供应、需求、库存及持仓情况。供应方面关注开工变化,需求方面关注下游MTO及传统行业需求,库存方面关注港口及内地库存变化,持仓方面分析市场资金流向。此外,报告还关注了美伊谈判进展等宏观因素对甲醇市场的影响。
当前甲醇市场现状如何判断?
当前甲醇市场现状表现为港口甲醇市场以下跌为主,江苏和广东价格波动区间分别在2490-2660元/吨和2540-2680元/吨。内地甲醇延续弱势,鄂尔多斯北线价格波动区间2255-2302元/吨,下游东营接货价格波动区间2510-2575元/吨。地缘局势缓和信号下,内地市场随港口行情承压下行,但依托低位库存与装置检修,抗跌韧性显著强于港口市场。
本报告有哪些风险提示需要注意?
本报告提示需关注甲醇开工变化、港口库存变化及美伊谈判进展等关键因素。甲醇开工变化将影响市场供应,港口库存变化将影响价格走势,美伊谈判进展则可能带来宏观层面的不确定性。此外,报告中的信息均来源于公开可获得资料,但宁证期货力求准确可靠,但对这些信息的准确性、完整性、及时性或可靠性不作任何保证。本报告不构成投资建议,敬请考虑本报告中的任何意见或建议是否符合个别客户特殊的投资目标、财务状况或需要。
你可能感兴趣
甲醇:本周港口库存预期下降
宁证期货2026-06-29
甲醇:本周港口库存预期下降
宁证期货2026-06-22
甲醇:本周港口库存预期低位下降
宁证期货2026-09-14
甲醇:本周港口库存预期大幅下降
宁证期货2026-09-07
甲醇日报:港口库存本周小幅下降,甲醇尾盘跳水
中原期货2020-06-11
甲醇日报:本周港口库存继续下降,甲醇继续回调
中原期货2020-01-15
甲醇:本周港口库存预期大幅上升
宁证期货2026-08-17
甲醇日报:本周港口库存再度累积,然而后续到港预报超预期下滑
华泰期货2020-09-04
甲醇:本周港口库存预期小幅上升
宁证期货2026-08-24
甲醇:港口库存预期继续下降,震荡运行
宁证期货2026-04-20