市场回顾与展望
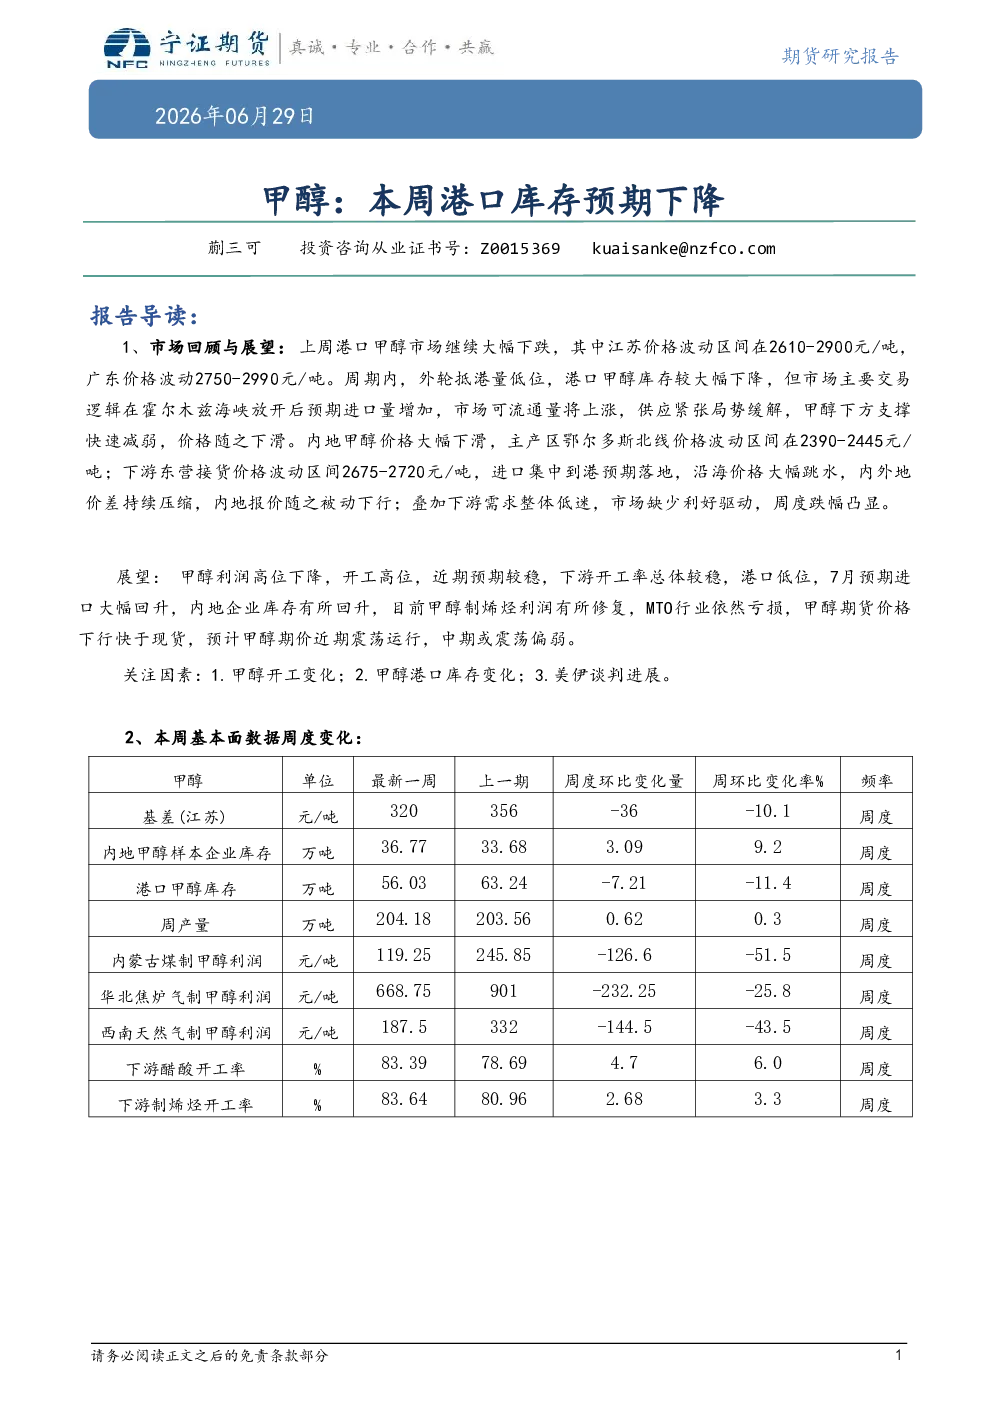
上周港口甲醇市场大幅下跌,江苏价格波动区间2610-2900元/吨,广东价格波动2750-2990元/吨。主要原因是外轮抵港量低位,港口库存大幅下降,但市场预期霍尔木兹海峡放开后进口量增加,供应紧张局势缓解,导致价格下滑。内地甲醇价格同样大幅下滑,鄂尔多斯北线价格波动2390-2445元/吨,下游东营接货价格波动2675-2720元/吨。进口集中到港预期落地,沿海价格大幅跳水,内外地价差持续压缩,内地报价被动下行。下游需求整体低迷,市场缺少利好驱动。展望未来,甲醇利润高位下降,开工高位且预期较稳,下游开工率总体较稳,港口库存低位,7月预期进口大幅回升,内地企业库存有所回升。目前甲醇制烯烃利润有所修复,MTO行业依然亏损,甲醇期货价格下行快于现货,预计期价近期震荡运行,中期或震荡偏弱。关注因素包括甲醇开工变化、港口库存变化以及美伊谈判进展。
本周基本面数据周度变化
- 基差(江苏):32035元/吨,环比下降36元/吨,下降10.1%。
- 内地甲醇样本企业库存:36.77万吨,环比下降3.68万吨,下降9.2%。
- 港口甲醇库存:56.03万吨,环比下降6.32万吨,下降11.4%。
- 周产量:204.18万吨,环比持平,变化率0.3%。
- 内蒙古煤制甲醇利润:119.25元/吨,环比下降245.85元/吨,下降51.5%。
- 华北焦炉气制甲醇利润:668.75元/吨,环比下降232.25元/吨,下降25.8%。
- 西南天然气制甲醇利润:187.53元/吨,环比下降144.5元/吨,下降43.5%。
- 下游醋酸开工率:83.39%,环比上升4.76%,上升6.0%。
- 下游制烯烃开工率:83.64%,环比上升2.68%,上升3.3%。
期现货市场回顾
- 江苏太仓甲醇现货价:上周价格大幅下跌。
- 主力合约基差:上周基差下降。
供应情况分析
- 甲醇周度产量与产能利用率:上周产量与产能利用率走势稳定。
- 甲醇各工艺利润变化:煤制、焦炉气制、天然气制甲醇利润均大幅下降。
需求情况分析
- 甲醇部分下游品种产能利用率:下游开工率总体较稳。
- 江浙地区MTO装置周度产能利用率:开工率总体较稳。
库存分析
- 内地甲醇样本企业库存:上周库存下降。
- 内地甲醇样本企业订单量:上周订单量变化不大。
- 甲醇港口总库存:上周库存大幅下降。
- 江苏主库区周度提货、到货量对比:提货量大于到货量,库存下降。
持仓分析
持仓情况未详细说明,但市场情绪偏向悲观。
免责声明
报告撰写人力求内容独立、客观、公正,但不对信息的准确性、完整性、及时性或可靠性作任何保证。报告不构成投资建议,用户需自行承担投资风险。