猜你想问
这份研报的核心内容是什么?
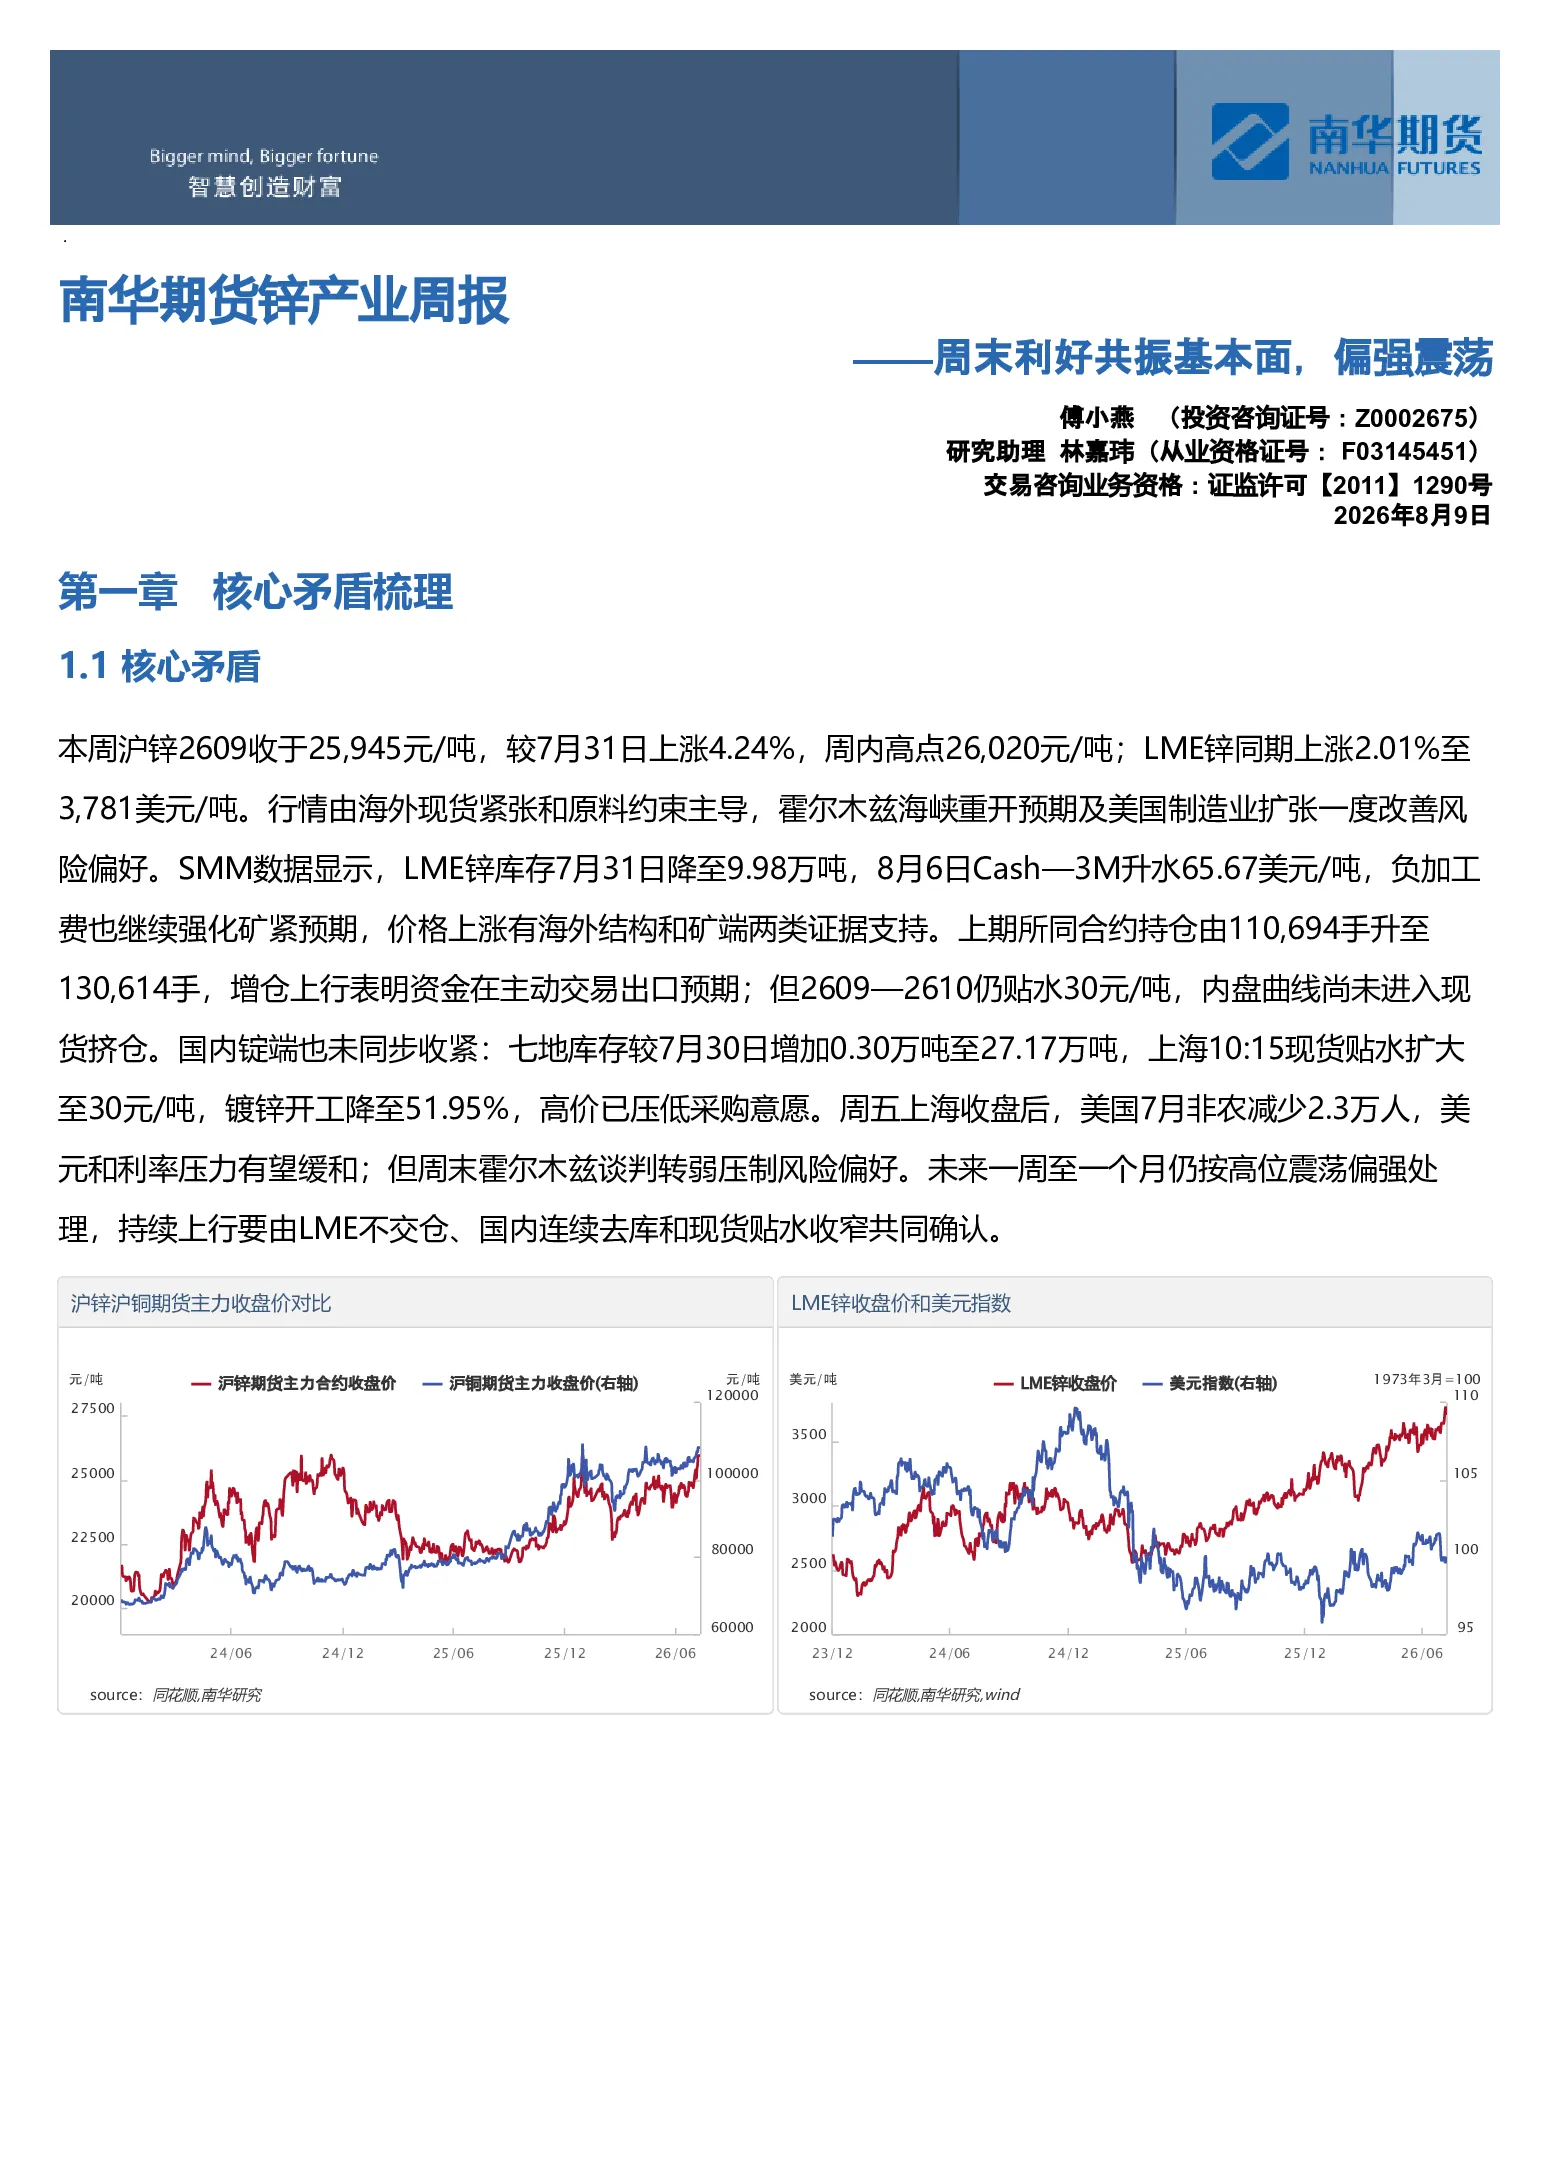
这份研报分析了锌产业的最新动态,指出沪锌和LME锌价格上涨主要由海外现货紧张和原料约束推动。报告强调了LME锌库存下降、Cash—3M升水及负加工费等因素强化了矿紧预期,同时探讨了国内锭端库存增加、现货贴水扩大等利空因素。报告还关注了美国非农就业数据减少对美元和利率压力的缓和作用,以及霍尔木兹海峡谈判转弱对风险偏好的压制。整体来看,报告预测未来一周至一个月锌价将高位震荡偏强,持续上行需要LME不交仓、国内连续去库和现货贴水收窄等多重因素共同确认。
锌行业的发展趋势如何?
锌行业的发展趋势主要围绕供需关系和价格波动展开。报告指出,2026年锌价的核心是矿紧能否压低精炼锌产量。目前国产与进口矿TC深度为负,原料成本抬高价格下方支撑,但SMM预计8月国内精炼锌产量环比回升,海外新增矿量补充。若冶炼开工保持高位、旺季订单未改善,矿紧只会压缩炼厂利润,难形成持续锭缺。年内趋势上行仍需看到产量收缩与库存下降同向出现。此外,报告还分析了出口预期对锌价的影响,认为沪伦比值约6.8,锌锭进口窗口关闭,跨市结构继续有利于出口预期。
报告重点分析了哪些方向?
报告重点分析了锌价近端和远端的交易逻辑及预测。近端交易逻辑主要围绕“海外低库存、高Back与负TC最终推动国内出口和去库”展开,指出国内仓单周降,近端压力缓和,但社会库存和现货贴水未验证锭端短缺,短线不宜追涨。远端交易预期则关注2026年锌价的核心,即矿紧能否压低精炼锌产量,分析了原料成本、产量预期等因素对价格的影响。此外,报告还详细解读了单边价格、基差与月差、跨市价差等价格及价差预测,为投资者提供了全面的锌价分析视角。
当前锌市场的现状如何判断?
当前锌市场的现状表现为多空因素的交织。一方面,LME库存下降、Cash—3M升水及负加工费等因素强化了矿紧预期,上期所锌合约增仓上行,资金主动交易出口预期,显示市场对锌价上涨的预期。另一方面,国内锭端库存增加,现货贴水扩大,下游开工率环比下降,高价压低采购意愿,对锌价形成压制。同时,美国7月非农就业数据减少缓和了美元和利率压力,但霍尔木兹谈判转弱压制风险偏好。综合来看,锌价处于高位震荡偏强的状态,市场多空博弈激烈,未来走势仍需关注多重因素的演变。
研报提到了哪些风险提示?
研报提示了锌市场面临的多重风险因素。首先是矿端扰动,包括海外矿供应的不确定性,可能对锌价产生重大影响。其次是冶炼端检修,若主要锌冶炼厂出现检修,可能导致精炼锌供应减少,推高锌价。此外,宏观利率变化也是重要风险,美联储加息政策的变化可能影响美元走势和全球资本流动,进而影响锌价。这些风险因素都可能对锌价产生不利影响,投资者需密切关注相关动态,做好风险管理。