猜你想问
纬达贝配额大幅上升对镍价有何影响?
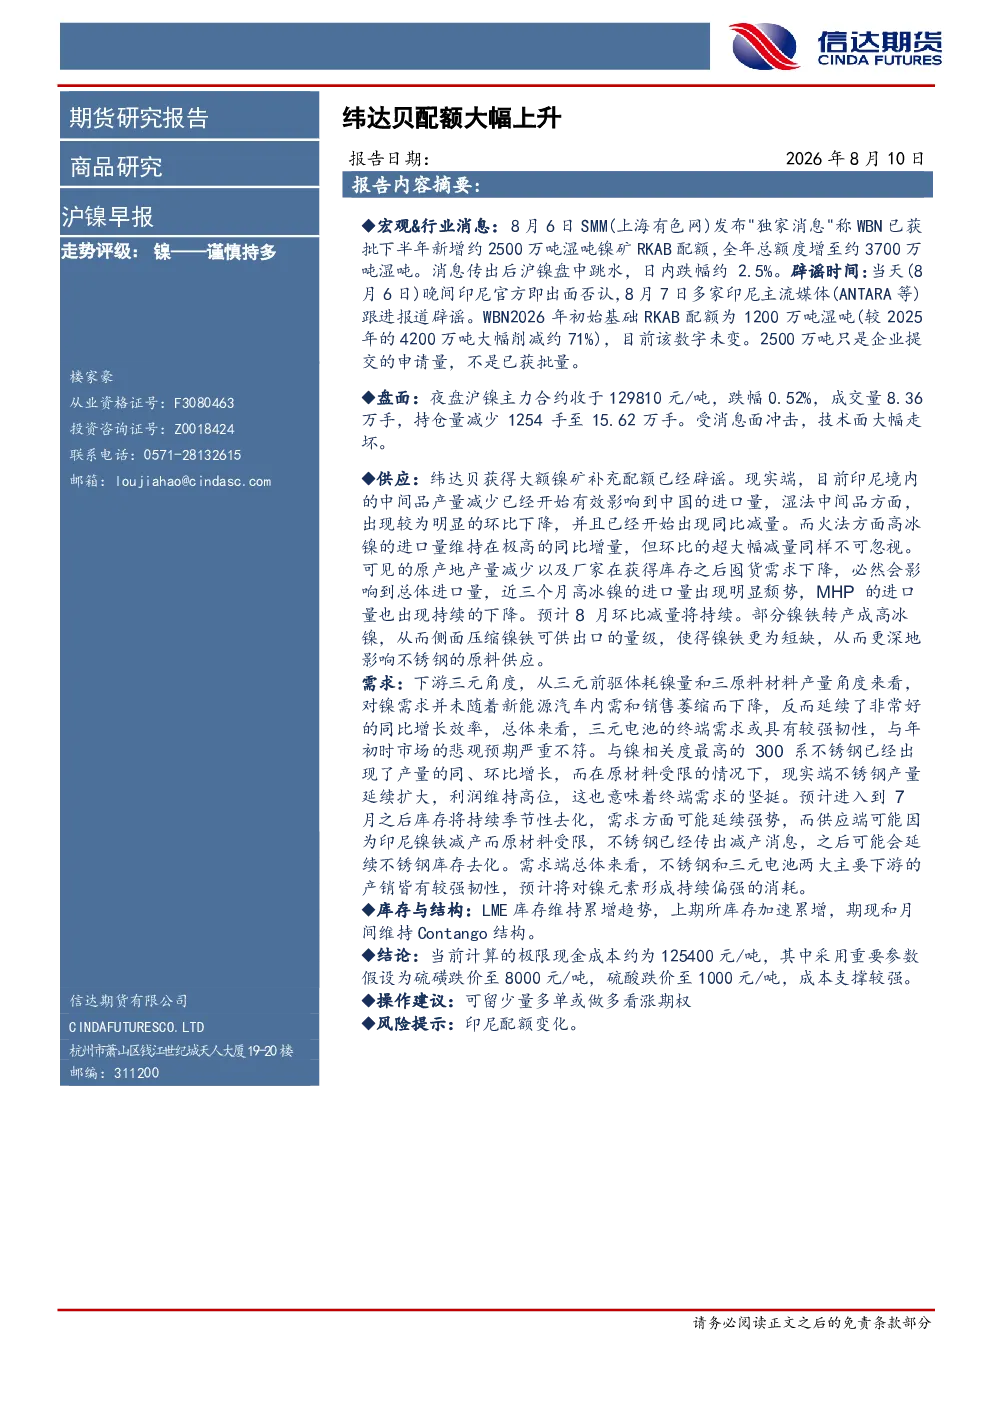
纬达贝配额大幅上升传闻已辟谣,但印尼中间品产量减少影响中国进口量,湿法中间品环比、同比均下降,火法高冰镍进口量同比高增但环比大幅减少。近三个月高冰镍进口明显颓势,MHP进口持续下降,预计8月进口环比减量持续。部分镍铁转产高冰镍,压缩镍铁出口,影响不锈钢原料供应。
镍行业当前发展趋势如何?
镍行业供应端受印尼产量变化影响,进口结构调整,高冰镍进口环比减少,MHP进口下降。需求端,三元电池需求韧性,三元前驱体耗镍量和三元正极材料产量延续高增长,300系不锈钢产量同环比增长,不锈钢产量扩大,利润高位,终端需求坚挺。7月后库存季节性去化,需求可能延续强势。
本报告重点分析了哪些方向?
本报告重点分析了沪镍盘面表现、供应端印尼产量变化对进口的影响、需求端三元电池和不锈钢产量增长情况、库存与结构变化(LME和上期所库存累增,期现和月间维持Contango结构)以及成本支撑情况。
当前镍市场现状如何?
当前沪镍主力合约收于129810元/吨,跌幅0.52%,成交量8.36万手,持仓量减少1254手至15.62万手。供应端印尼产量变化影响进口结构,需求端三元电池和不锈钢产量增长,库存季节性去化,市场呈现供应调整与需求韧性的格局。
本报告有哪些风险提示?
本报告提示的风险包括印尼配额变化可能对镍进口量和供应端产生影响,需关注印尼政策调整对镍市场的影响。此外,镍市场库存和结构变化也需持续跟踪,LME和上期所库存累增,期现和月间维持Contango结构,可能影响市场供需平衡。
你可能感兴趣
沪镍早报:纬达贝配额大幅上升
信达期货2026-08-07
沪镍早报:配额未出,暂时谨慎持有多单
信达期货2026-08-03
沪镍早报:关注配额影响,暂时不宜操作
信达期货2026-08-12
沪镍早报:时至月底,最终配额将出
信达期货2026-08-28
沪镍早报:受菲律宾镍矿补充,印尼放开配额的意愿不强
信达期货2026-07-22
沪镍早报:宏观动力耗竭,基本面等到配额消息
信达期货2026-08-17
沪镍早报:时至月底,最终配额将出
信达期货2026-08-27
沪镍早报:宏观动力耗竭,基本面等待配额消息
信达期货2026-08-18
沪镍早报:配额仍未出炉
信达期货2026-09-04
沪镍早报:配额增量有限,建议开始逢低建底仓
信达期货2026-08-14