猜你想问
这份研报的核心内容是什么?
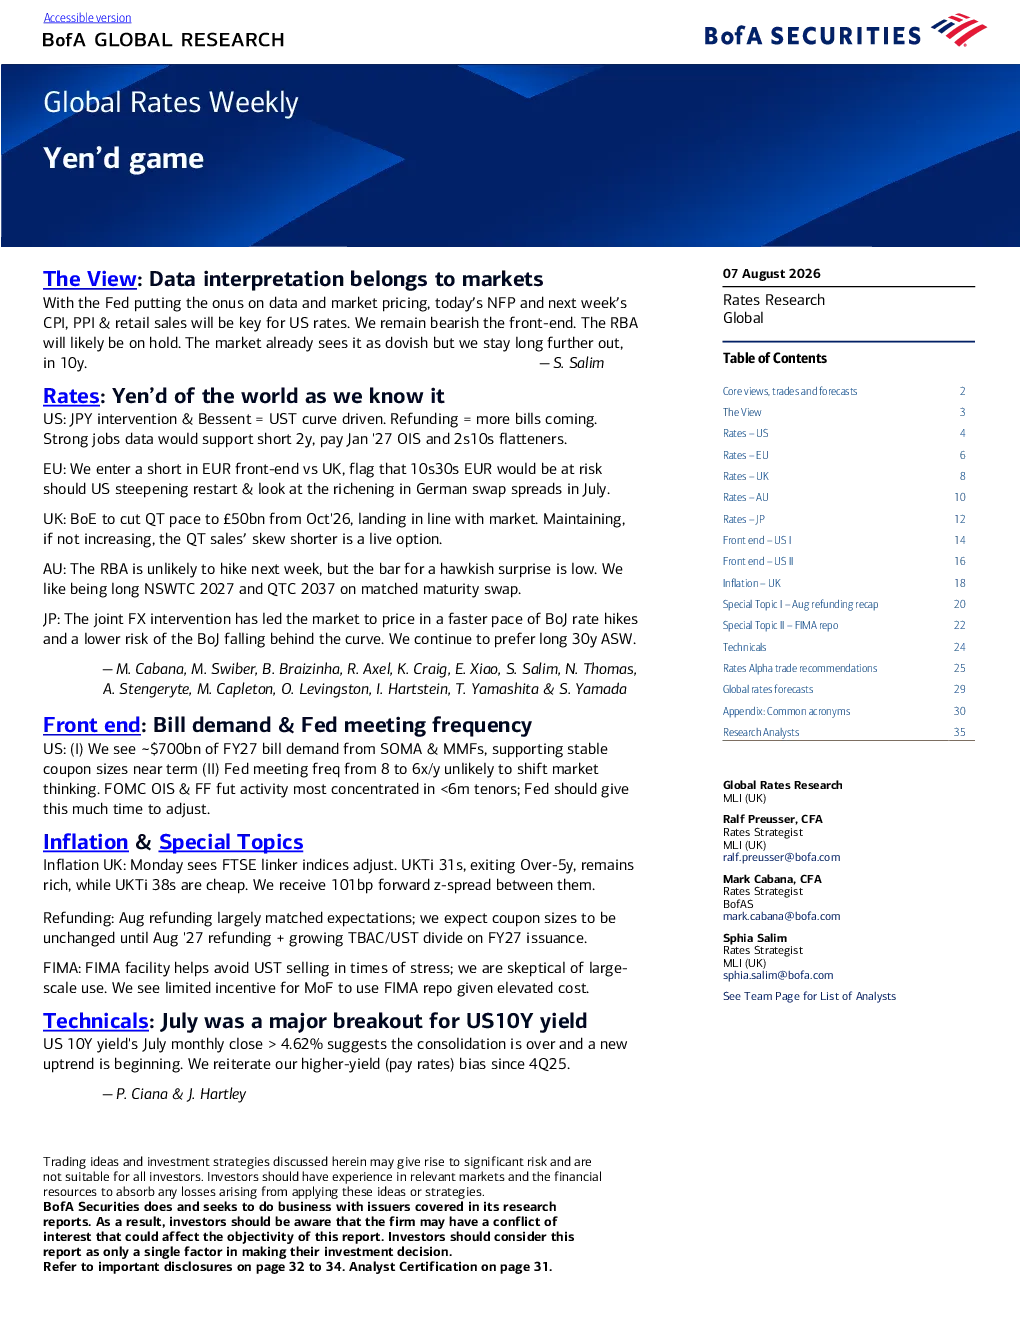
这份研报的核心内容聚焦于全球利率动态,特别是美国、澳大利亚和日本央行的最新政策动向。美国数据仍是市场焦点,NFP和下周的CPI、PPI及零售销售数据将关键。分析师维持对美债短端的看跌观点,预计美联储今年将加息三次以扭转去年的降息。澳大利亚央行可能维持当前利率不变,但市场已将其视为鸽派。日本央行加息步伐加快,分析师继续看好长期日本国债。
全球利率市场的发展趋势如何?
全球利率市场的发展趋势呈现多极化特点。美国方面,市场关注通胀数据和就业情况,美联储加息预期持续,但需关注通胀停滞对政策的影响。澳大利亚央行政策立场相对温和,被视为鸽派。日本央行加速加息,为长期日本国债带来机遇。美债收益率在7月份突破4.62%,暗示新的上升趋势可能开始,分析师预计美债收益率最终将达到5.5%-5.75%。各国央行的政策差异导致全球利率环境复杂多变。
研报重点分析了哪些方面?
研报重点分析了美国、澳大利亚和日本的利率政策及市场反应。美国方面,重点关注NFP、CPI、PPI和零售销售数据对美联储政策的影响,同时维持对美债短端的看跌观点。澳大利亚央行政策立场被市场解读为鸽派,通胀下降但未达目标中点。日本央行加息步伐加快,为长期日本国债带来投资机会。研报还关注美债收益率上升趋势及潜在风险。
当前市场对全球利率的判断是什么?
当前市场对全球利率的判断呈现分化态势。美国市场对美联储加息预期较高,但需关注通胀数据变化。澳大利亚市场预期央行维持利率不变,但市场已将其视为鸽派。日本市场则因央行加速加息而受到关注,长期日本国债被看好。美债收益率上升趋势明显,但需警惕政策转向带来的不确定性。各国央行的政策差异导致市场情绪复杂,投资者需谨慎评估风险。
研报提示了哪些风险?
研报提示的主要风险包括美国通胀数据不及预期可能影响美联储政策转向,澳大利亚央行政策立场变化可能超出市场预期,以及日本央行加息过快可能带来的市场波动。此外,美债收益率上升趋势可能面临政策干预或市场情绪变化的风险。各国央行的政策差异可能导致市场波动加剧,投资者需关注数据发布和政策声明,谨慎评估风险。