猜你想问
这份研报主要分析了什么内容?
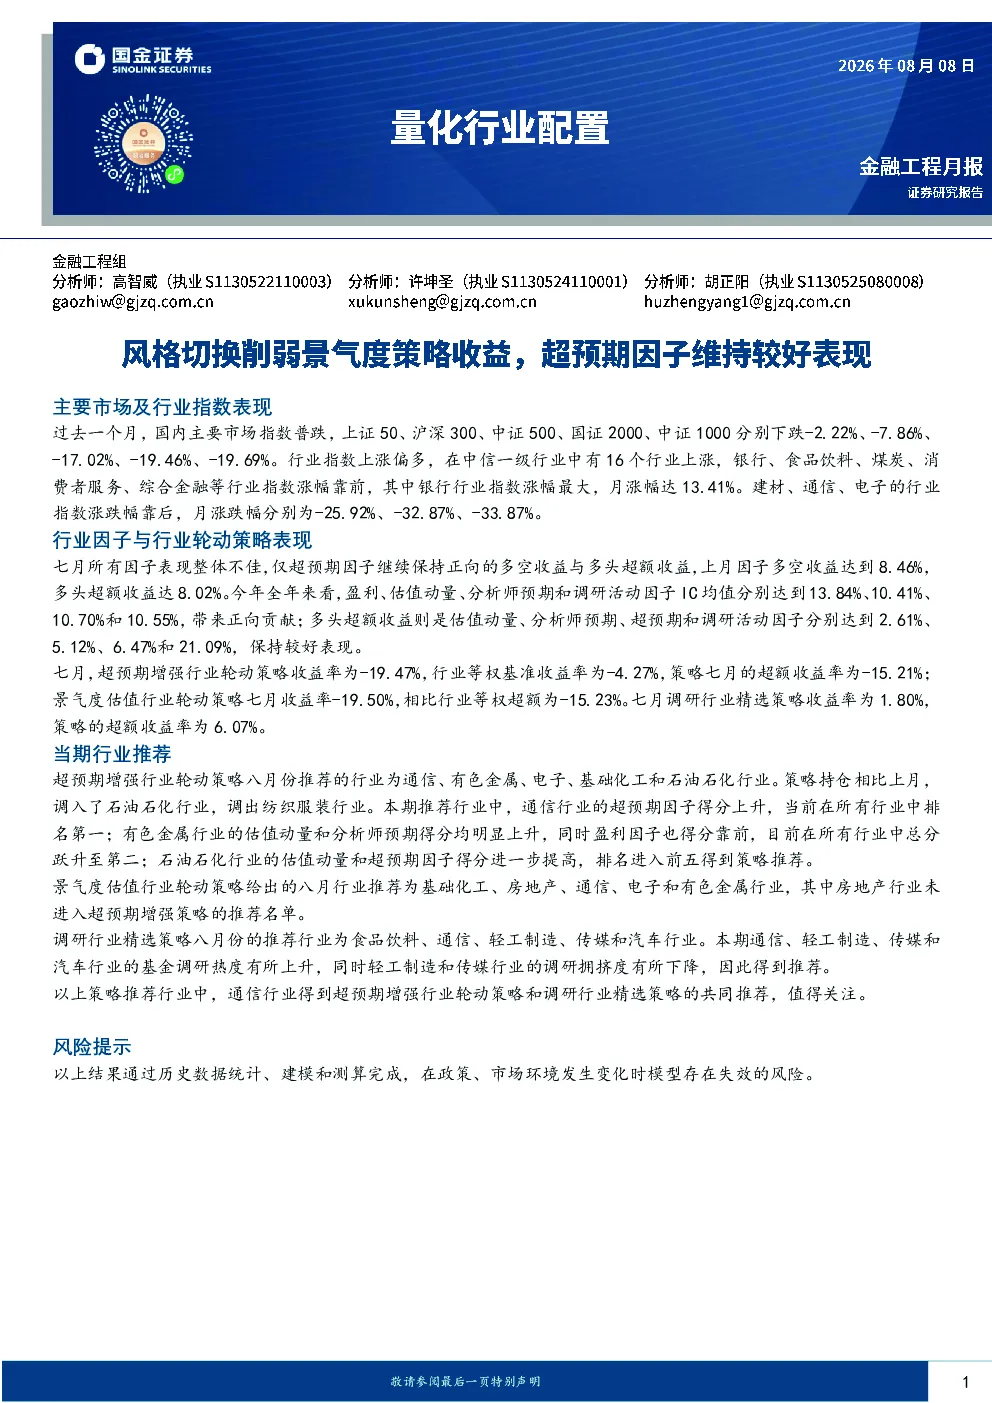
这份研报主要分析了量化行业配置策略的表现,特别是风格切换对景气度策略收益的影响,以及超预期因子如何维持较好表现。报告详细对比了不同行业指数的表现,指出银行、食品饮料等行业的上涨和建材、通信等行业的下跌。同时,分析了七月各行业因子的表现,发现仅超预期因子保持正向收益。报告还评估了超预期增强行业轮动策略和景气度估值行业轮动策略的历史和当期表现,并推荐了通信、有色金属等行业的投资方向。
报告对哪些行业的发展趋势进行了重点分析?
报告重点分析了通信、有色金属、电子、基础化工和石油石化等行业的发展趋势。通信行业因超预期因子得分第一而受到关注,有色金属行业估值动量和分析师预期得分上升,石油石化行业估值动量和超预期因子得分提高。此外,报告还推荐了基础化工、房地产、食品饮料、轻工制造等行业,并指出通信、轻工制造、传媒和汽车行业调研热度上升,轻工制造和传媒调研拥挤度下降。这些分析为投资者提供了行业轮动策略的参考。
报告的主要分析方向是什么?
报告的主要分析方向是量化行业配置策略的表现,特别是超预期因子在不同策略中的表现。报告对比了超预期增强行业轮动策略和景气度估值行业轮动策略的历史和当期收益,发现超预期因子在七月保持正向的多空收益与多头超额收益。报告还分析了各行业因子的IC均值和多头超额收益,指出盈利、估值动量、分析师预期和调研活动因子均带来正向贡献。这些分析为投资者提供了量化策略的参考依据。
当前市场状况如何?
当前市场状况显示国内主要市场指数普遍下跌,上证50、沪深300、中证500、国证2000、中证1000分别下跌-2.22%、-7.86%、-17.02%、-19.46%、-19.69%。行业指数方面,16个行业上涨,其中银行、食品饮料等行业表现较好,而建材、通信、电子行业跌幅较大。这些数据反映了当前市场的整体波动性和行业间的分化。
研报中提到了哪些风险提示?
研报中提到了几个重要的风险提示。首先,历史数据统计、建模和测算结果可能因政策、市场环境变化导致模型失效。其次,各类事件因子可能受政策、市场环境影响出现阶段性失效。此外,市场可能出现超出模型预期的变化,导致策略波动和回撤。这些风险提示提醒投资者在运用量化策略时需谨慎,并做好风险管理。