猜你想问
FICC日报主要分析了哪些市场动态?
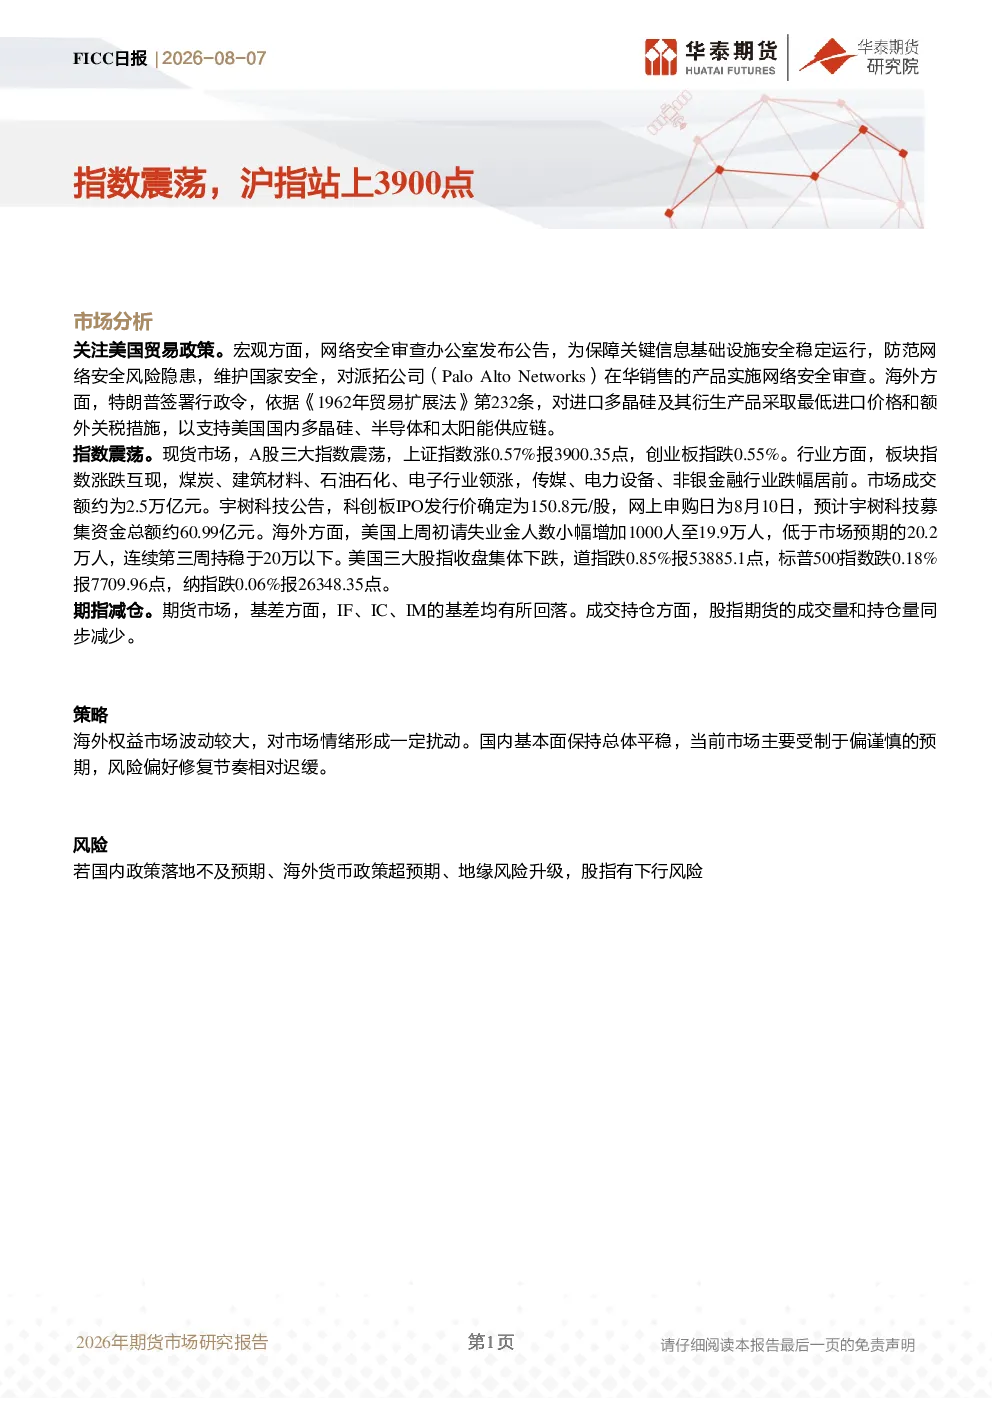
FICC日报重点分析了A股三大指数的震荡情况,上证指数涨0.57%报3900.35点,创业板指跌0.55%。同时关注了行业板块表现,煤炭、建筑材料、石油石化、电子行业领涨,传媒、电力设备、非银金融行业跌幅居前。此外,还报道了宇树科技科创板IPO发行价确定为150.8元/股,网上申购日为8月10日,预计募集资金总额约60.99亿元。海外市场方面,美国上周初请失业金人数小幅增加1000人至19.9万人,连续第三周持稳于20万以下,但美国三大股指收盘集体下跌。
报告对哪些赛道的发展趋势进行了分析?
报告分析了多个赛道的发展趋势。在行业板块方面,煤炭、建筑材料、石油石化、电子行业表现突出,显示出这些领域可能存在结构性机会。同时,传媒、电力设备、非银金融行业跌幅居前,提示相关赛道可能面临调整压力。此外,报告还关注了美国贸易政策对多晶硅及其衍生产品的影响,以及美国网络安全审查办公室对派拓公司产品的审查,这些宏观政策动向可能对相关产业链产生影响。
研报的主要分析方向是什么?
研报的主要分析方向包括A股市场震荡情况、行业板块涨跌表现、股指期货市场动态以及海外市场对国内市场情绪的影响。具体而言,报告详细分析了上证指数和创业板指的走势差异,以及市场成交额约为2.5万亿元的成交情况。在期指方面,IF、IC、IM的基差均有所回落,成交量和持仓量同步减少。此外,报告还探讨了海外权益市场波动对国内市场情绪的扰动,以及国内基本面保持总体平稳但风险偏好修复相对迟缓的现状。
当前市场处于什么状态?
当前市场处于震荡状态,A股三大指数涨跌互现,上证指数微涨0.57%报3900.35点,创业板指下跌0.55%。行业板块表现分化,煤炭、建筑材料、石油石化、电子行业领涨,而传媒、电力设备、非银金融行业跌幅居前。市场成交额约为2.5万亿元,显示市场活跃度有所回落。海外市场方面,美国三大股指收盘集体下跌,但初请失业金人数连续第三周持稳于20万以下,显示美国经济基本面仍相对稳定。整体来看,市场情绪偏谨慎,风险偏好修复节奏相对迟缓。
研报提示了哪些风险?
研报提示了几个主要风险点。首先,若国内政策落地不及预期,可能对市场信心造成影响。其次,海外货币政策超预期也可能引发市场波动。此外,地缘风险升级同样存在不确定性,可能对全球金融市场产生冲击。这些风险因素可能导致股指下行,投资者需密切关注相关动态。报告还强调,基于可靠公开信息编制的观点和判断仅反映发布当日,不保证信息最新状态,仅供参考,不构成投资建议,投资者需自行判断。