猜你想问
纯碱近期走势如何?
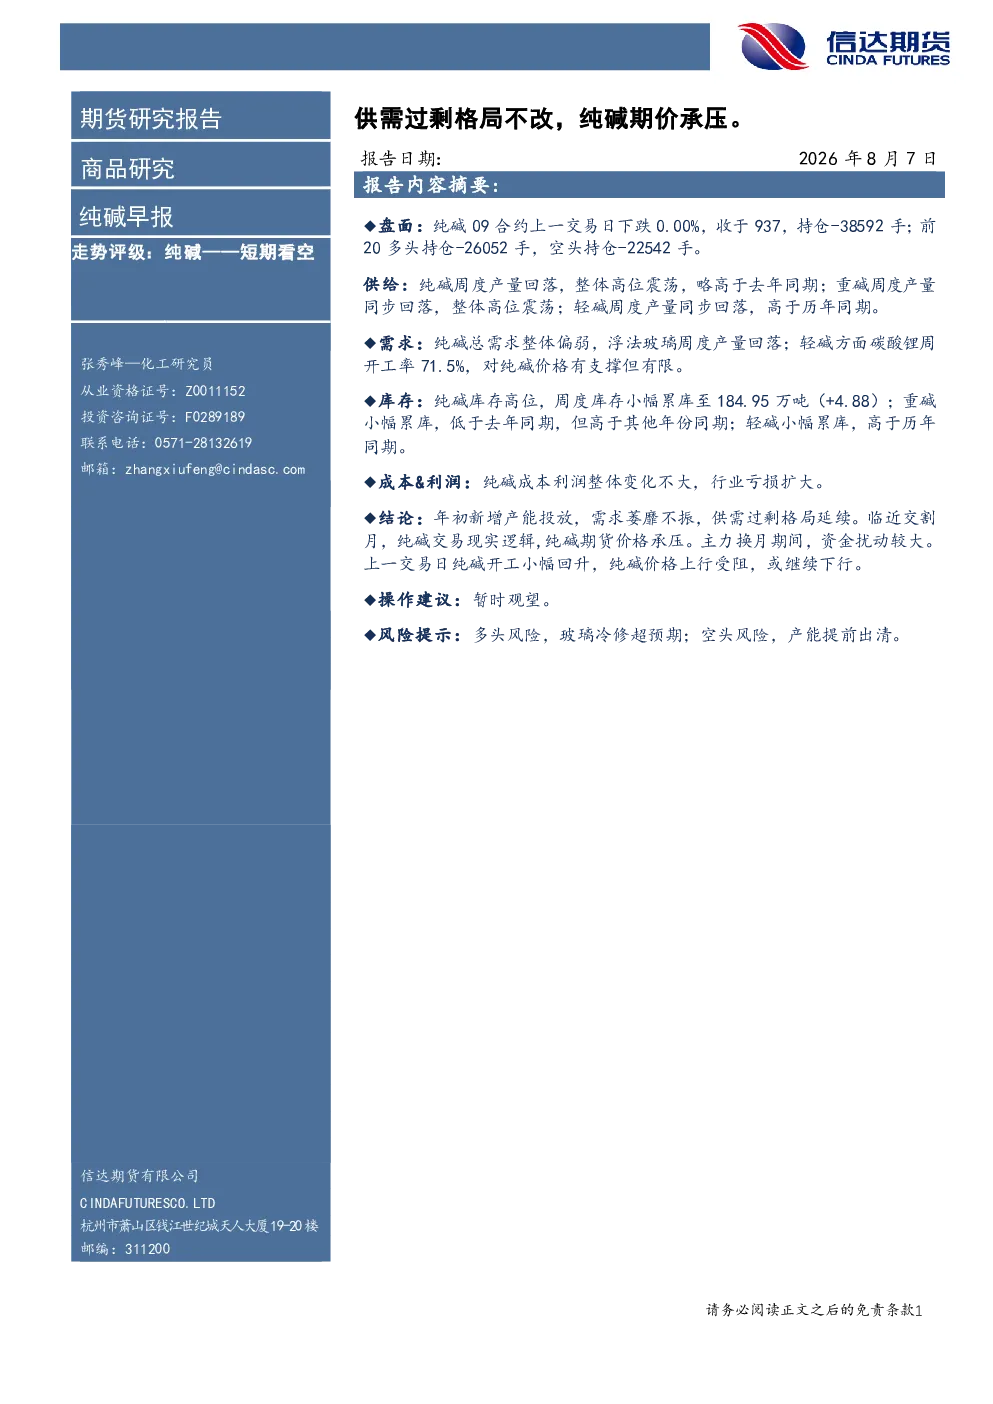
根据最新研报,纯碱短期看空。年初新增产能投放叠加需求萎靡不振,供需过剩格局延续。纯碱周度产量整体高位震荡,略高于去年同期,库存高位小幅累库至184.95万吨,显示供给压力。需求端,纯碱总需求整体偏弱,浮法玻璃周度产量回落,轻碱碳酸锂周开工率虽达71.5%但对纯碱价格支撑有限。成本利润变化不大,行业亏损扩大。临近交割月,资金扰动较大,价格上行受阻,或继续下行。
纯碱行业未来发展趋势?
纯碱行业未来面临供需过剩格局。年初新增产能投放持续增加供给,而下游需求端整体偏弱,特别是浮法玻璃行业开工率下滑对纯碱需求形成压制。轻碱碳酸锂开工率虽有支撑,但效果有限。库存方面,纯碱及重碱、轻碱库存均处于高位且小幅累库,显示市场去库缓慢。成本端变化不大,但行业整体亏损扩大。未来需关注新增产能释放速度及下游需求恢复情况。
本报告重点分析了哪些方面?
本报告重点分析了纯碱的供需格局、库存变化及成本利润情况。供给端关注纯碱、重碱、轻碱的周度产量变化,显示整体高位震荡且略高于去年同期。需求端分析纯碱总需求及浮法玻璃产量,表明需求整体偏弱。库存端,纯碱库存高位小幅累库,重碱、轻碱库存同样上升。成本利润方面,整体变化不大但行业亏损扩大。此外,报告还分析了临近交割月的市场资金扰动及主力换月影响。
当前纯碱市场现状如何?
当前纯碱市场呈现供需过剩、价格承压的格局。供给端,纯碱及上下游产品产量整体高位震荡,略高于去年同期,年初新增产能投放持续增加供给。需求端,纯碱总需求整体偏弱,浮法玻璃产量回落,下游需求恢复缓慢。库存方面,纯碱库存高位且小幅累库至184.95万吨,重碱、轻碱库存同样上升,显示市场去库压力。成本利润变化不大,行业整体亏损扩大。市场整体处于供大于求状态。
本报告有哪些风险提示?
本报告提示的主要风险包括多头风险和空头风险。多头风险在于玻璃行业冷修低于预期,导致纯碱需求超预期恢复。空头风险在于新增产能提前出清,供给端超预期收缩。此外,临近交割月市场资金扰动较大,主力换月期间多空博弈加剧,可能对纯碱期货价格产生短期波动。需关注供需两端的变化及市场情绪对价格的影响。