猜你想问
美世国际2026年季度报告核心内容是什么?
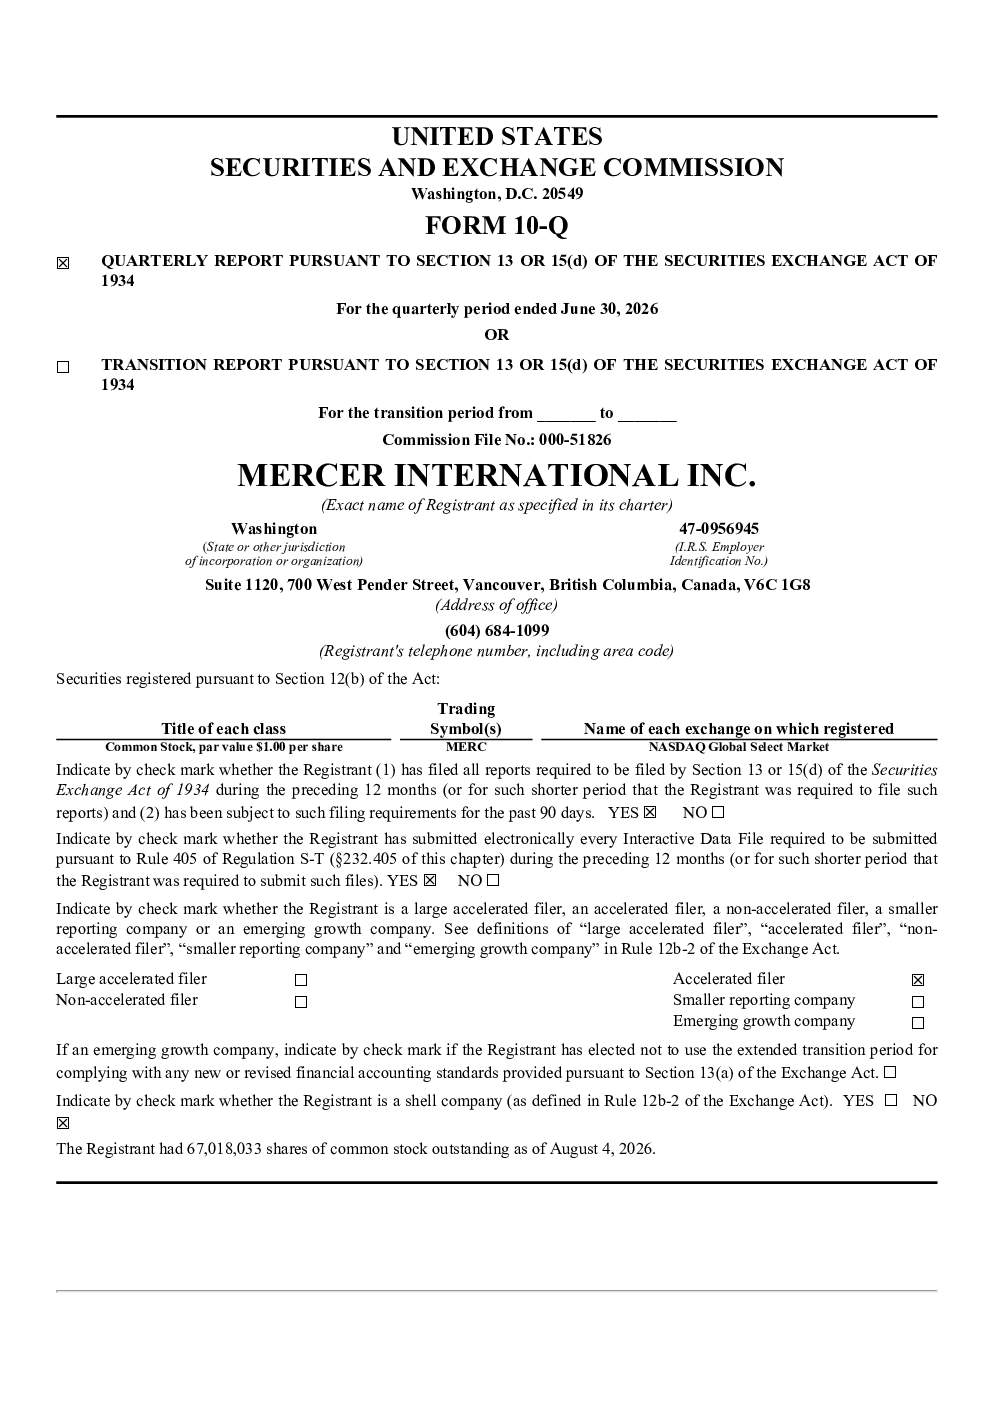
美世国际2026年季度报告显示公司面临持续经营能力重大疑问,主要因短期流动性不足。公司需偿还即将到期的加拿大联合循环信贷额度(2027年1月到期),但受全球纸浆价格低迷和地缘政治冲突影响,预计短期内无法产生足够现金流偿还债务,除非获得外部再融资。报告指出公司现金及现金等价物为7877.5万美元,流动负债为6008.76万美元,上半年净亏损1.28亿美元,较2025年同期增加。
美世国际所属赛道发展趋势如何?
美世国际所属赛道为纸浆及纤维行业,当前面临全球纸浆价格持续低迷的挑战,同时地缘政治冲突导致纤维成本上升。这种双重压力使得行业竞争加剧,企业盈利能力承压。报告未明确提及赛道整体发展趋势,但指出公司自身短期流动性紧张,需外部融资支持,反映出行业部分企业可能存在经营困难。
美世国际报告重点分析了哪些方向?
报告重点分析了美世国际的流动性风险和债务结构。公司短期流动性主要依赖加拿大联合循环信贷额度(2027年1月到期),但预计无法按时偿还。债务方面,包括2028年到期的高级债券、2029年到期的高级债券、2027年9月到期的德国联合循环信贷额度,以及2027年1月到期的加拿大联合循环信贷额度。信用评级为CCC+(S&P)、CCC(Fitch)、Ca(Moody's),显示债务风险较高。
当前美世国际的市场现状如何?
美世国际市场现状显示公司财务状况紧张。截至2026年6月30日,公司现金及现金等价物为7877.5万美元,但面临总额6008.76万美元的流动负债。上半年净亏损1.28亿美元,同比增长19%。债务负担沉重,信用评级处于投资级边缘,面临持续经营能力风险。公司正积极寻求解决方案,包括与债券持有人讨论再融资,但结果不确定。
美世国际报告有哪些风险提示?
报告提示美世国际面临重大经营风险,包括持续经营能力不确定性。主要风险源于短期流动性不足,特别是加拿大联合循环信贷额度(2027年1月到期)的偿还压力。若无法获得外部融资或债务重组,公司可能面临违约和交叉违约风险,影响业务、财务状况及持续经营能力。此外,全球纸浆价格低迷和纤维成本上升也对其盈利能力构成威胁。公司虽积极寻求解决方案,但未保证能成功解决流动性问题。