猜你想问
这份研报的核心内容是什么?
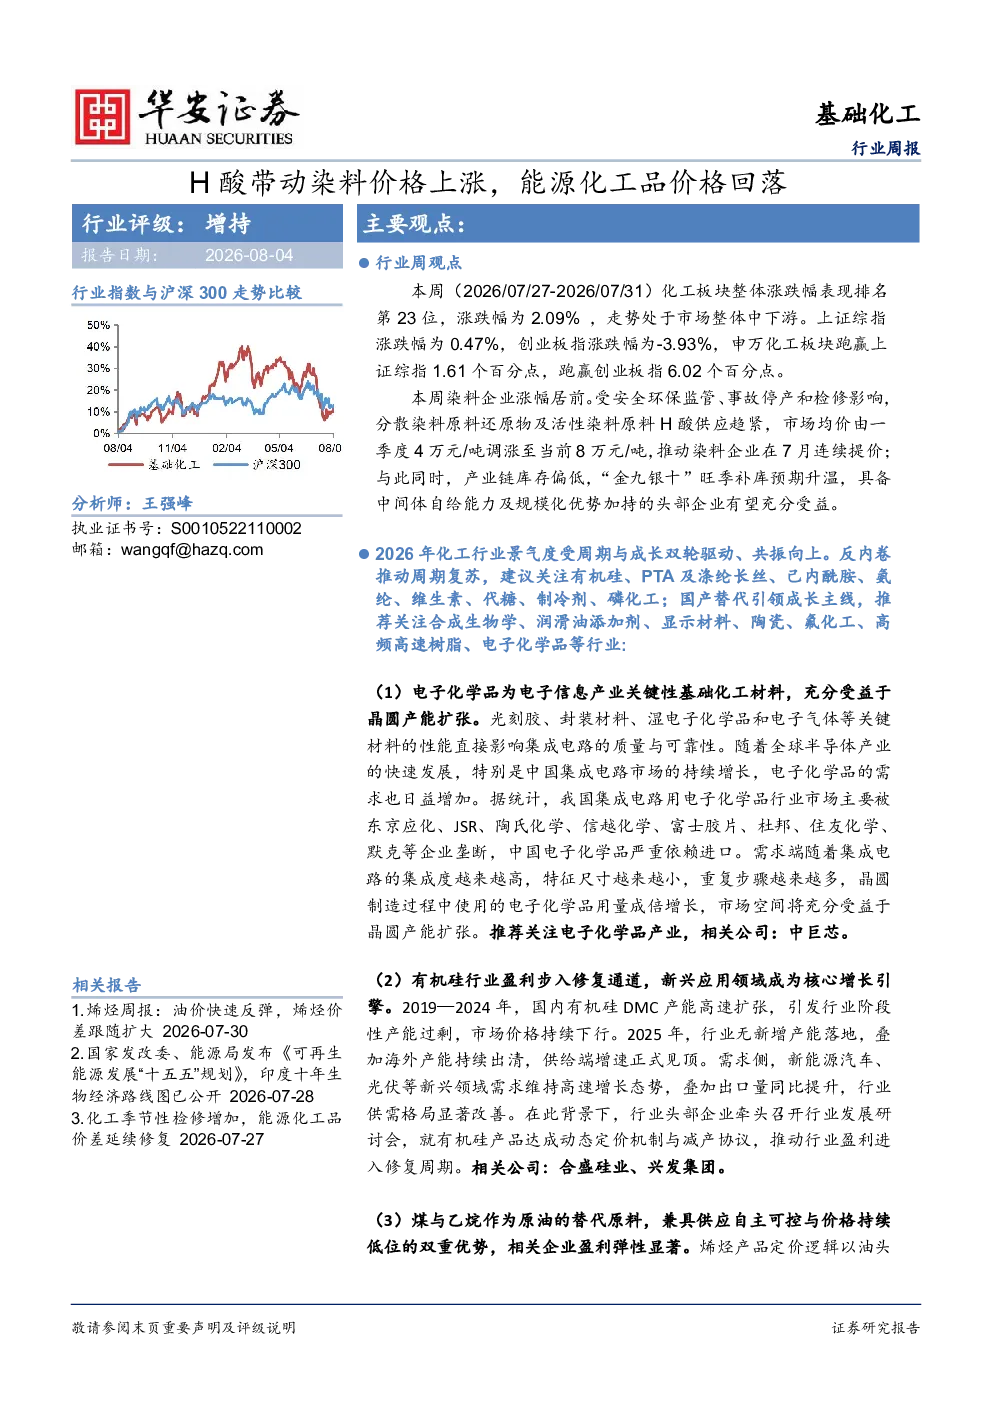
本报告指出2026年化工行业景气度将受周期与成长双轮驱动共振向上,反内卷推动周期复苏。建议关注有机硅、PTA及涤纶长丝、己内酰胺、氨纶、维生素、代糖、制冷剂、磷化工等周期领域,以及合成生物学、润滑油添加剂、显示材料、陶瓷、氟化工、高频高速树脂、电子化学品等成长赛道。本周化工板块整体上涨2.09%,表现中下游,染料企业涨幅居前,主要受安全环保监管、事故停产和检修影响,分散染料及活性染料原料价格上涨推动提价;产业链库存偏低,“金九银十”补库预期升温,头部企业受益。
化工行业未来发展趋势如何?
化工行业未来将呈现周期与成长双轮驱动的共振向上趋势。周期方面,反内卷推动行业复苏,重点领域包括有机硅、PTA及涤纶长丝、己内酰胺、氨纶、维生素、代糖、制冷剂、磷化工等。成长方面,国产替代引领主线,合成生物学、润滑油添加剂、显示材料、陶瓷、氟化工、高频高速树脂、电子化学品等行业值得关注。技术优化推动中尺寸OLED渗透提速,政策扶持关键材料国产化。AI算力需求带动超低损耗电子树脂需求,新兴应用场景涌现。煤与乙烷替代原料供应自主可控,成本优势显著。
研报重点分析了哪些行业?
研报重点分析了电子化学品、有机硅、煤与乙烷替代原料、OLED、高频高速树脂、油气板块、PTA/涤纶长丝、制冷剂、合成生物学等九大行业。电子化学品受益于晶圆产能扩张,光刻胶、封装材料等需求增加,中国严重依赖进口,市场空间大。有机硅2025年供需格局改善,头部企业推动动态定价,盈利修复。煤与乙烷替代原料供应自主可控,价格低位,成本优势显著。OLED技术优化推动中尺寸渗透提速,政策扶持关键材料国产化。高频高速树脂AI算力需求带动超低损耗电子树脂需求,新兴应用场景涌现。
当前化工市场现状如何判断?
当前化工市场呈现周期与成长共振向上的态势。本周化工板块整体上涨2.09%,表现中下游,跑赢上证综指1.61个百分点,跑赢创业板指6.02个百分点。上涨板块前三为纺织化学制品(10.44%)、涤纶(8.03%)、民爆制品(7.25%);下跌板块前三为涂料油墨(-8.37%)、非金属材料Ⅲ(-6.97%)、膜材料(-3.10%)。化工个股涨跌方面,高争民爆(44.29%)、领湃科技(39.76%)、上纬新材(38.87%)涨幅居前;百合花(-38.35%)、天安新材(-21.93%)、东材科技(-17.62%)跌幅居前。行业产品价格方面,液氯(华东)(552.63%)、丙烯腈(华东AN)(8.96%)、二甲基环硅氧烷(DMC,华东)(8.70%)涨幅居前;纯苯(华东)(-9.66%)、石脑油(新加坡)(-8.06%)、硝酸铵(工业山东联合)(-6.00%)跌幅居前。染料企业涨幅居前,受安全环保监管、事故停产和检修影响,分散染料及活性染料原料价格上涨推动提价;产业链库存偏低,“金九银十”补库预期升温,头部企业受益。
研报提示了哪些风险?
本报告提示了多项风险,包括政策扰动、技术扩散、新技术突破、全球知识产权争端、全球贸易争端、碳排放趋严、油价大幅下跌、经济大幅下滑等。政策风险涉及环保监管、产业政策调整等;技术风险包括新技术突破对现有产业格局的影响;市场风险涉及全球贸易争端、油价波动、经济周期变化等。此外,部分行业如合成生物学、电子化学品等仍存在技术扩散和突破的风险,需关注其发展动态。