猜你想问
JSKN016海外授权交易详情是什么?
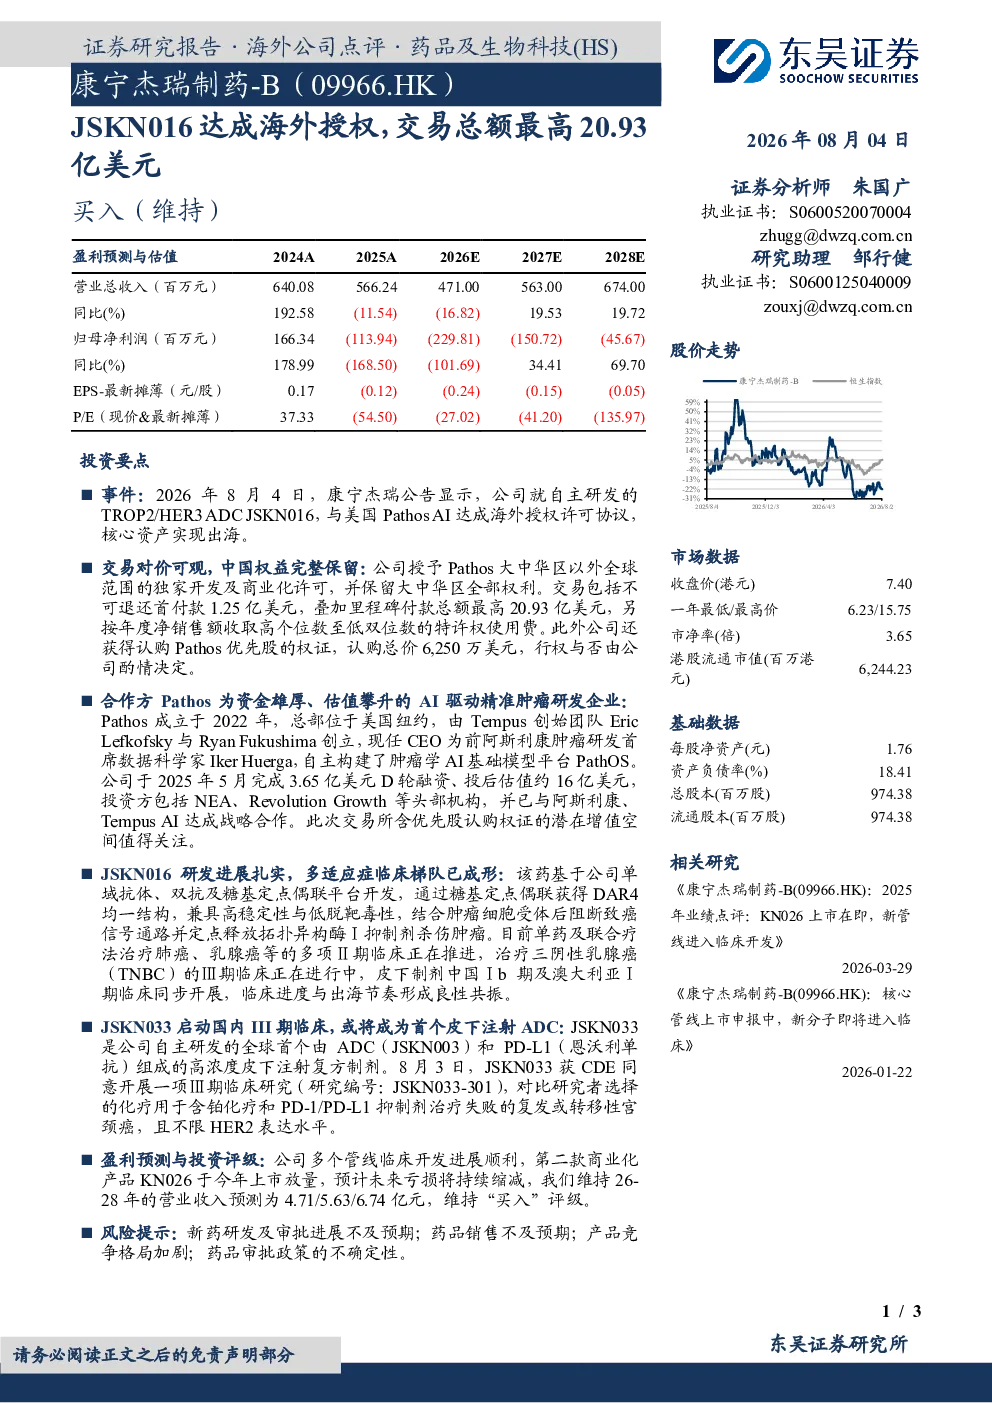
JSKN016海外授权交易涉及康宁杰瑞与美国Pathos AI达成协议,Pathos获得大中华区以外全球独家开发及商业化许可,康宁杰瑞保留大中华区权利。交易包括1.25亿美元首付款,最高20.93亿美元里程碑付款,以及高个位数至低双位数的特许权使用费。此外,康宁杰瑞还获认购Pathos优先股权证,总价6,250万美元。
TROP2/HER3 ADC JSKN016的研发进展如何?
JSKN016基于单域抗体、双抗及糖基定点偶联平台开发,兼具高稳定性与低脱靶毒性。目前多适应症临床梯队已成形,包括肺癌、乳腺癌、三阴性乳腺癌等适应症的多项Ⅱ期/Ⅲ期临床正在推进,皮下制剂中国Ⅰb期及澳大利亚Ⅰ期临床同步开展。
ADC药物赛道的发展趋势是什么?
ADC药物赛道正快速发展,AI驱动精准肿瘤研发企业如Pathos通过融资及战略合作扩大布局。基于创新技术平台的ADC药物如JSKN016展现出高稳定性与低脱靶毒性优势,多适应症临床推进加速,皮下注射技术进一步优化给药便利性,市场潜力持续释放。
康宁杰瑞的盈利预测及投资分析重点是什么?
康宁杰瑞维持“买入”评级,预计2026-2028年营业收入分别为4.71/5.63/6.74亿元,未来亏损将持续缩减。投资分析重点关注JSKN016等核心产品研发及商业化进展,以及皮下注射等创新技术的市场竞争力。
研报提示的主要风险有哪些?
研报提示的主要风险包括新药研发及审批进展不及预期,药品销售不及预期,产品竞争格局加剧,以及药品审批政策的不确定性。这些风险需关注,但具体市场表现需结合多维度因素综合判断。
你可能感兴趣
康宁杰瑞JSKN016海外授权最高20.93亿美元
未知机构2026-08-04
EZH2授权出海,交易总额有望超7亿美元
医药生物西南证券2023-02-13
新药周观点:创新药海外license out交易逐渐常态化,和黄医药与武田就呋喹替尼达成授权合作
医药生物安信证券2023-01-29
先声药业 三抗SIM0660授权罗氏 总额15.3亿美元 TCE
未知机构2026-09-02
周一舆情热度 ①创新药-今年以来中国创新药对外授权交易总额突破1
未知机构2026-09-21
天风医药杨松团队 和黄医药推荐 全球首创KRAS-EGFR ATTC授权GSK 交易总额12.
未知机构2026-09-03
兴证医药 康宁杰瑞JSKN016授权Pathos
未知机构2026-08-05
与辉瑞达成重磅授权交易,释放PD-1/VEGF的同类最佳潜力
招银国际2025-05-21
医药生物行业周报:罗伐昔替尼达成高额独家授权协议,创新药BD交易持续活跃
医药生物上海证券2026-03-10