猜你想问
环氧树脂7月市场行情如何?
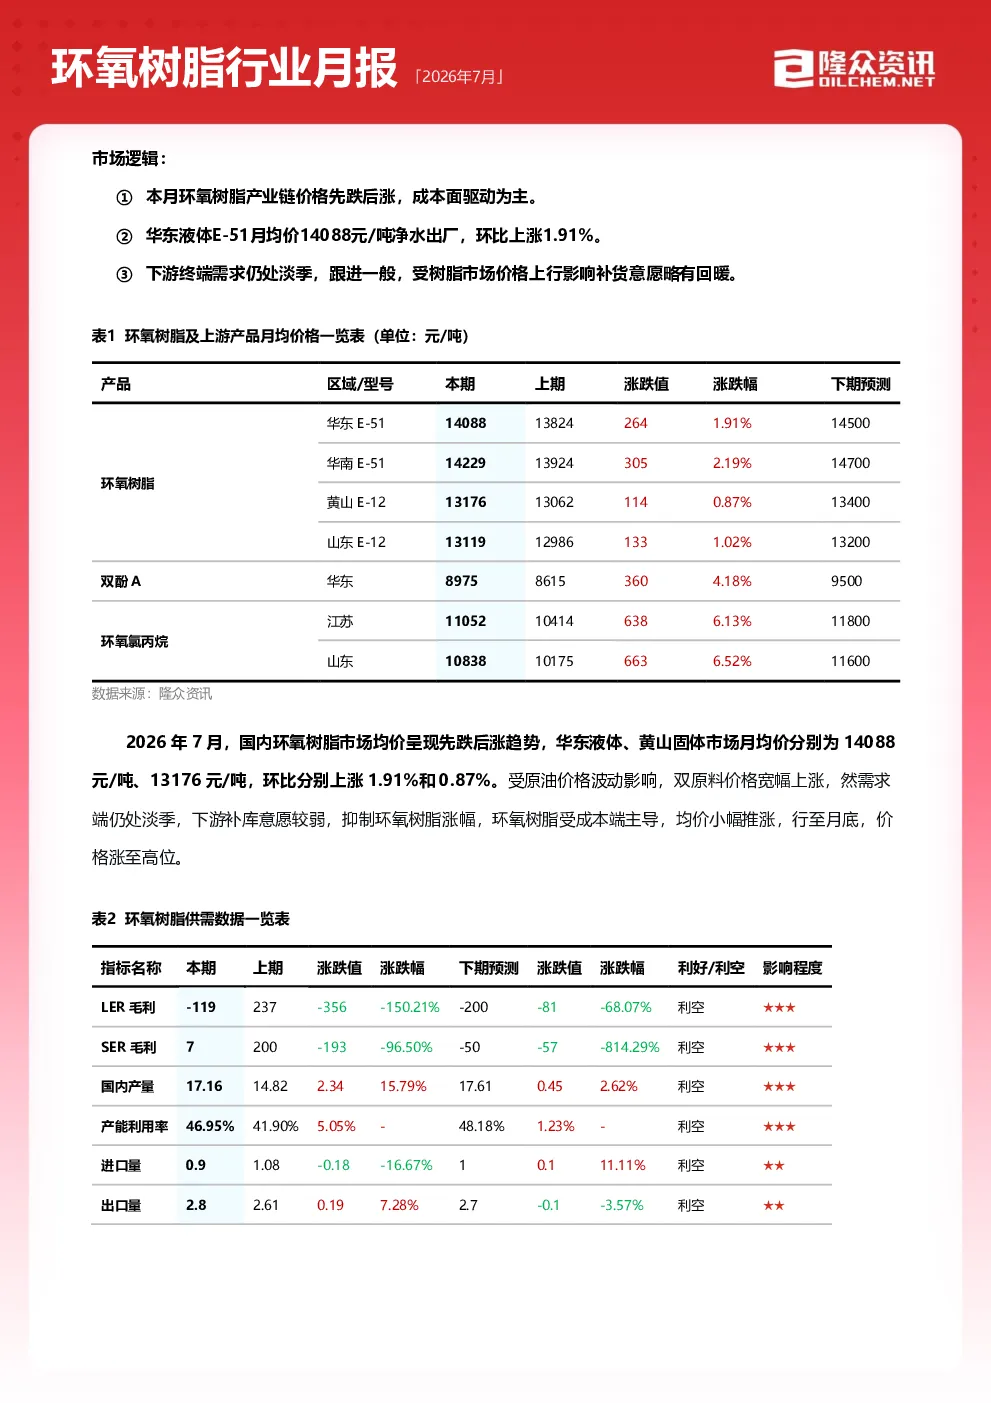
2026年7月,国内环氧树脂市场整体均价上涨,呈现先跌后涨的震荡走势。华东液体、黄山固体市场月均价分别为14088元/吨、13176元/吨,环比分别上涨1.91%和0.87%。主要受成本面驱动,原油价格波动影响下,双酚A和环氧氯丙烷价格宽幅上涨,支撑树脂价格上涨。供应端检修或停产装置减少,市场整体供应量增加。需求端下游终端需求依然偏弱,但随市场价格上涨,下游补库意愿有所回暖,消费整体增加。
环氧树脂行业发展趋势如何?
环氧树脂行业发展趋势显示,7月市场供需面略显失衡,供应增加而需求延续淡季行情。产量17.16万吨,环比增加15.79%,产能利用率46.95%,环比上升5.05个百分点。进口量环比下降16.67%,出口量环比增加7.28%。预计8月市场将呈现供需双增趋势,核心驱动力由成本涨价驱动逐步切换为传统旺季前置备货驱动,随着月末临近金九传统消费旺季,中下游贸易商、下游工厂的观望情绪将持续消退,阶段性补库意愿会稳步提升。
报告重点分析了哪些方向?
报告重点分析了环氧树脂市场的供需平衡、成本利润、供应、需求及进出口情况。供需平衡方面显示市场供应增加而需求淡季,供需面失衡;成本利润方面,原料价格上涨导致成本端支撑增强,但树脂价格涨幅不及成本,液体及固体环氧树脂毛利双双收窄,液体环氧树脂已出现亏损;供应分析显示工厂停车检修减少导致产量及产能利用率环比上升;需求分析显示下游终端需求延续淡季行情但补货增加;进出口分析显示6月进口量环比下降,出口量环比下降但同比增加。
当前环氧树脂市场现状如何?
当前环氧树脂市场现状表现为7月整体均价上涨的震荡走势,主要受成本面驱动。华东液体、黄山固体市场月均价环比分别上涨1.91%和0.87%。供应端因检修减少而增加,产量及产能利用率环比上升。需求端延续淡季但补库意愿回暖,消费整体增加。成本利润方面,原料上涨支撑树脂价格上涨,但价格涨幅不及成本,导致毛利收窄,液体环氧树脂已亏损。进出口方面,6月进口量环比下降,出口量环比下降但同比增加。
环氧树脂研报有哪些风险提示?
环氧树脂研报提示的风险点包括:成本端原料价格波动可能导致树脂成本持续上涨,进而影响利润空间;供应端检修减少可能导致市场供应过剩风险;需求端虽然补库意愿有所回暖,但终端真实订单支撑不足,需求端整体依旧表现乏力,可能影响市场持续上涨动力;进出口方面,国际市场变化可能影响出口量,国内需求疲软可能影响进口量。此外,行业产能扩张可能加剧市场竞争,需关注行业集中度变化。