猜你想问
这份报告主要分析了哪些纸浆市场核心关注点?
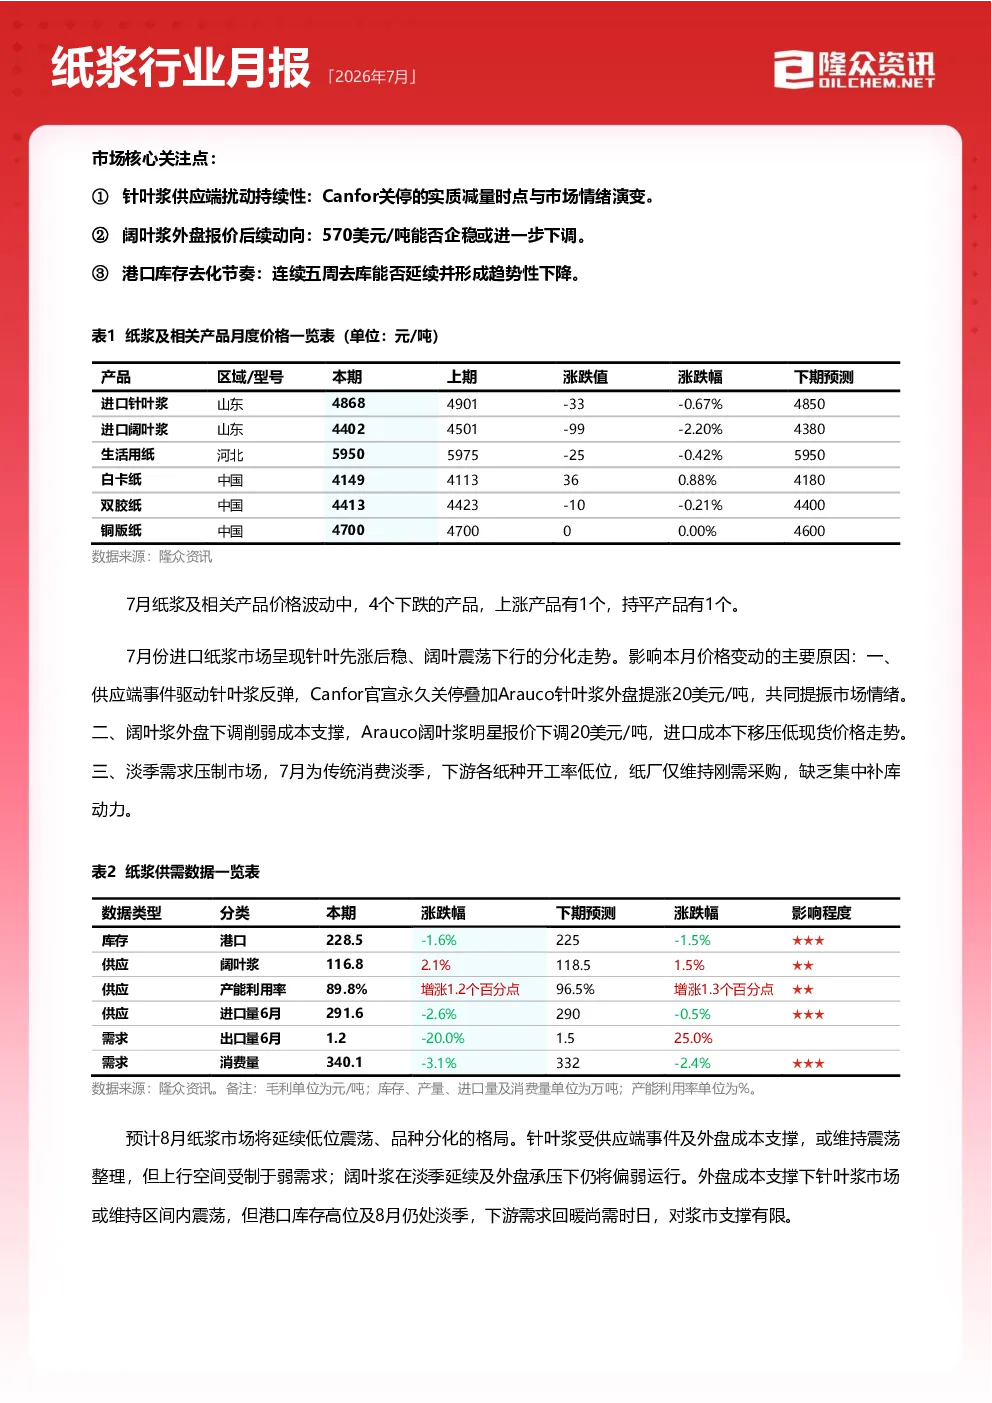
报告重点分析了针叶浆供应端Canfor关停的减量持续性及其对市场情绪的影响,关注阔叶浆外盘报价在570美元/吨的企稳或下调动向,以及港口库存连续五周去库能否形成趋势性下降。这些是当前纸浆市场的主要变量,对价格走势和供需平衡有重要影响。
7月纸浆行业整体市场现状如何?
7月纸浆市场呈现供需失衡格局,供应端国内产量微增而进口预期下降导致整体供应窄幅下降,需求端受原纸产量下降影响疲软。价格方面,针叶浆先涨后稳,阔叶浆震荡下行,整体价格承压。港口库存处于年内偏高位,下游纸厂刚需采购为主。
报告对纸浆行业发展趋势有哪些重点分析?
报告分析了纸浆产业链各环节的供需平衡和成本利润变化。供应端,国产阔叶浆产量微增但产能利用率微降,化机浆产量上升且产能利用率微升;需求端,国内下游纸浆消费量环比下降,细分行业如生活用纸、双胶纸、铜版纸和白卡纸产量均下降。成本利润方面,阔叶浆毛利下降而化机浆毛利上升,纸浆系产品利润有所改善。
纸浆市场当前面临哪些风险提示?
报告提示关注下游纸厂淡季后首轮补库的规模与节奏,以及港口库存能否延续去库趋势并加速消化。此外,阔叶浆外盘报价是否进一步调整也是重要风险点。当前市场供应充裕而需求疲软,国际市场发运量、外盘报价接受情况和下游采购态度将对后市产生关键影响。
这份报告对8月纸浆市场的展望是什么?
报告预测8月纸浆市场将延续低位震荡、品种分化的格局。针叶浆或维持震荡整理,阔叶浆仍将偏弱运行。市场关注点在于国际市场发运量、外盘报价接受情况和下游采购态度。供需格局显示供应端仍有压力,而需求端短期内难以有明显改善,价格整体承压。
你可能感兴趣
2026年7月国产燃料油行业月报
化石能源隆众资讯2026-07-30
2026年7月丙二醇行业月报
基础化工隆众资讯2026-07-29
隆众资讯2026年7月成品油行业月报
化石能源隆众资讯2026-07-31
2026年7月裂解C5行业月报
信息技术隆众资讯2026-07-31
2026年7月合成胶乳行业月报
食品饮料隆众资讯2026-07-31
磷铵行业月报 2026年7月
基础化工隆众资讯2026-07-31
2026年7月LLDPE行业月报
信息技术隆众资讯2026-07-30
BOPP行业月报 2026年7月
信息技术隆众资讯2026-07-30
2026年7月PLA行业月报
信息技术隆众资讯2026-07-30
烷基化油行业月报2026年7月
化石能源隆众资讯2026-07-29