猜你想问
报告主要说了什么?
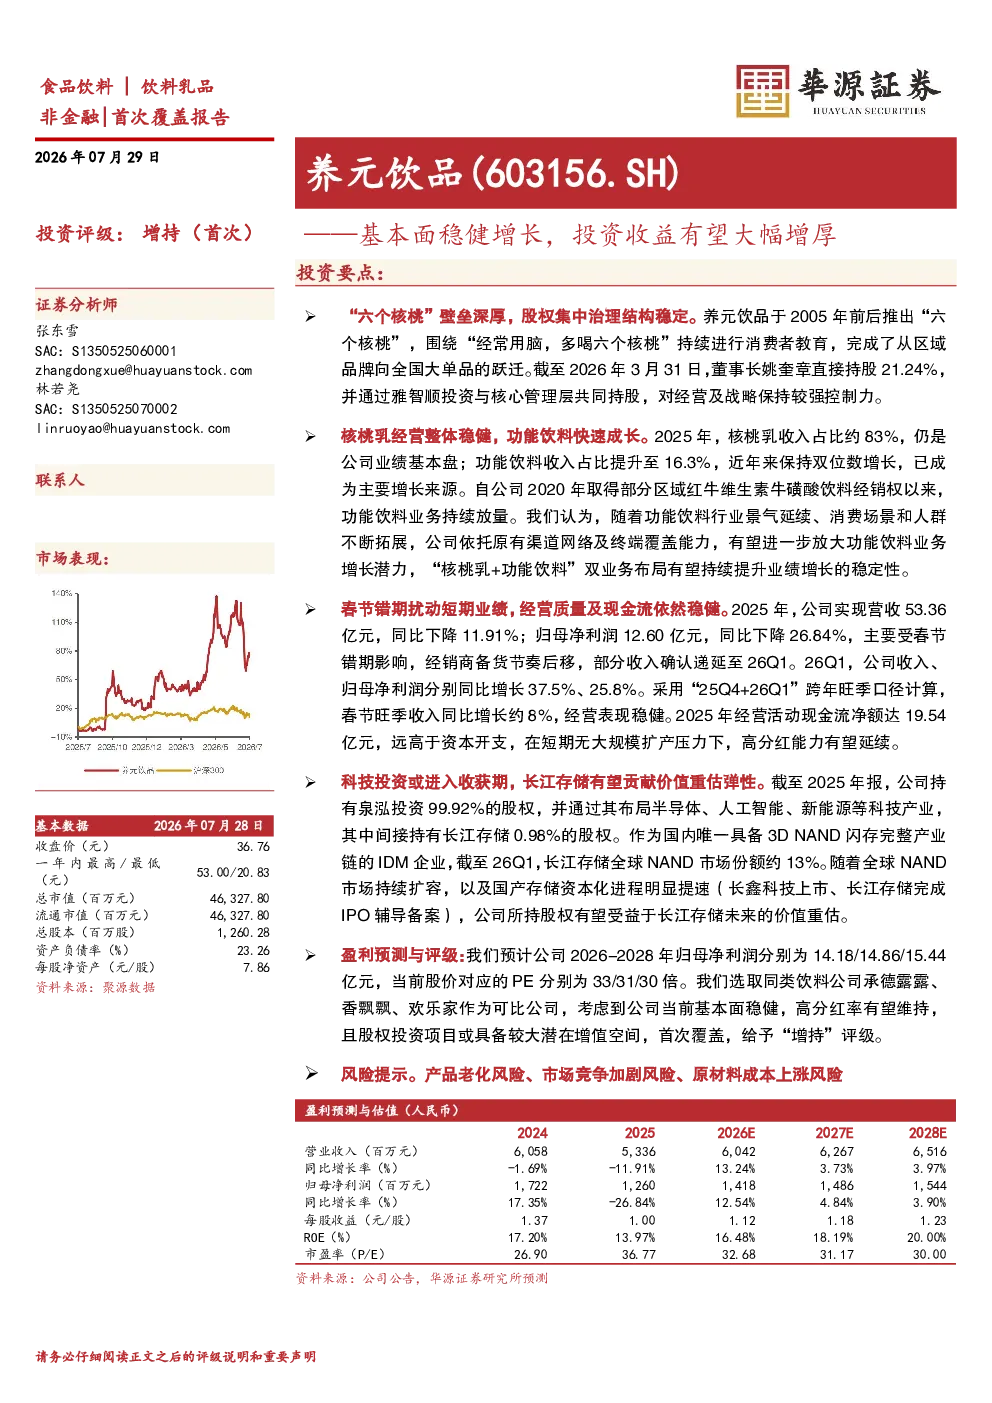
本报告分析养元饮品基本面稳健增长,投资收益有望大幅增厚。核心观点包括股权集中治理结构稳定、核桃乳经营稳健、功能饮料快速成长、春节错期短期影响经营但现金流稳健,以及科技投资或进入收获期。报告指出公司作为核桃乳细分市场龙头,经营整体稳健,股权投资项目聚焦科技领域,或具备较大潜在增值空间。
核桃乳赛道发展趋势如何?
核桃乳赛道中,养元饮品作为龙头企业,围绕“经常用脑,多喝六个核桃”持续进行消费者教育,完成从区域品牌向全国大单品的跃迁。公司核桃乳收入占比约83%,仍是业绩基本盘;功能饮料收入占比提升至16.3%,近年来保持双位数增长,已成为主要增长来源。依托原有渠道网络及终端覆盖能力,功能饮料业务有望进一步放大增长潜力。
报告重点分析了哪些方面?
报告重点分析了养元饮品股权结构、产品经营情况、短期业绩波动及长期投资价值。股权方面,董事长姚奎章直接持股21.24%,并通过雅智顺投资与核心管理层共同持股,对经营及战略保持较强控制力。产品方面,核桃乳经营稳健,功能饮料快速成长。短期业绩受春节错期影响有所下滑,但经营质量及现金流依然稳健。长期来看,公司股权投资项目聚焦半导体、人工智能、新能源等科技领域,或具备较大潜在增值空间。
当前市场对养元饮品如何判断?
当前市场对养元饮品判断为经营整体稳健,具备长期投资价值。公司作为核桃乳细分市场龙头,核桃乳业务仍是业绩基本盘,功能饮料业务增长迅速。虽然2025年受春节错期影响业绩有所下滑,但2026Q1已实现收入、归母净利润同比增长,经营表现稳健。公司现金流状况良好,资本开支较低,高分红能力有望延续。此外,公司股权投资项目聚焦科技领域,或具备较大潜在增值空间。
报告提示了哪些风险?
报告提示了养元饮品面临的产品老化风险、市场竞争加剧风险、原材料成本上涨风险。产品老化风险方面,需关注核桃乳产品迭代创新情况;市场竞争加剧风险方面,需关注红牛代理业务增长持续性及同类产品竞争;原材料成本上涨风险方面,需关注原材料价格波动对公司盈利能力的影响。此外,报告还提示需关注宏观经济环境变化对消费需求的影响。