猜你想问
金田股份最新投资者关系活动记录表核心内容是什么?
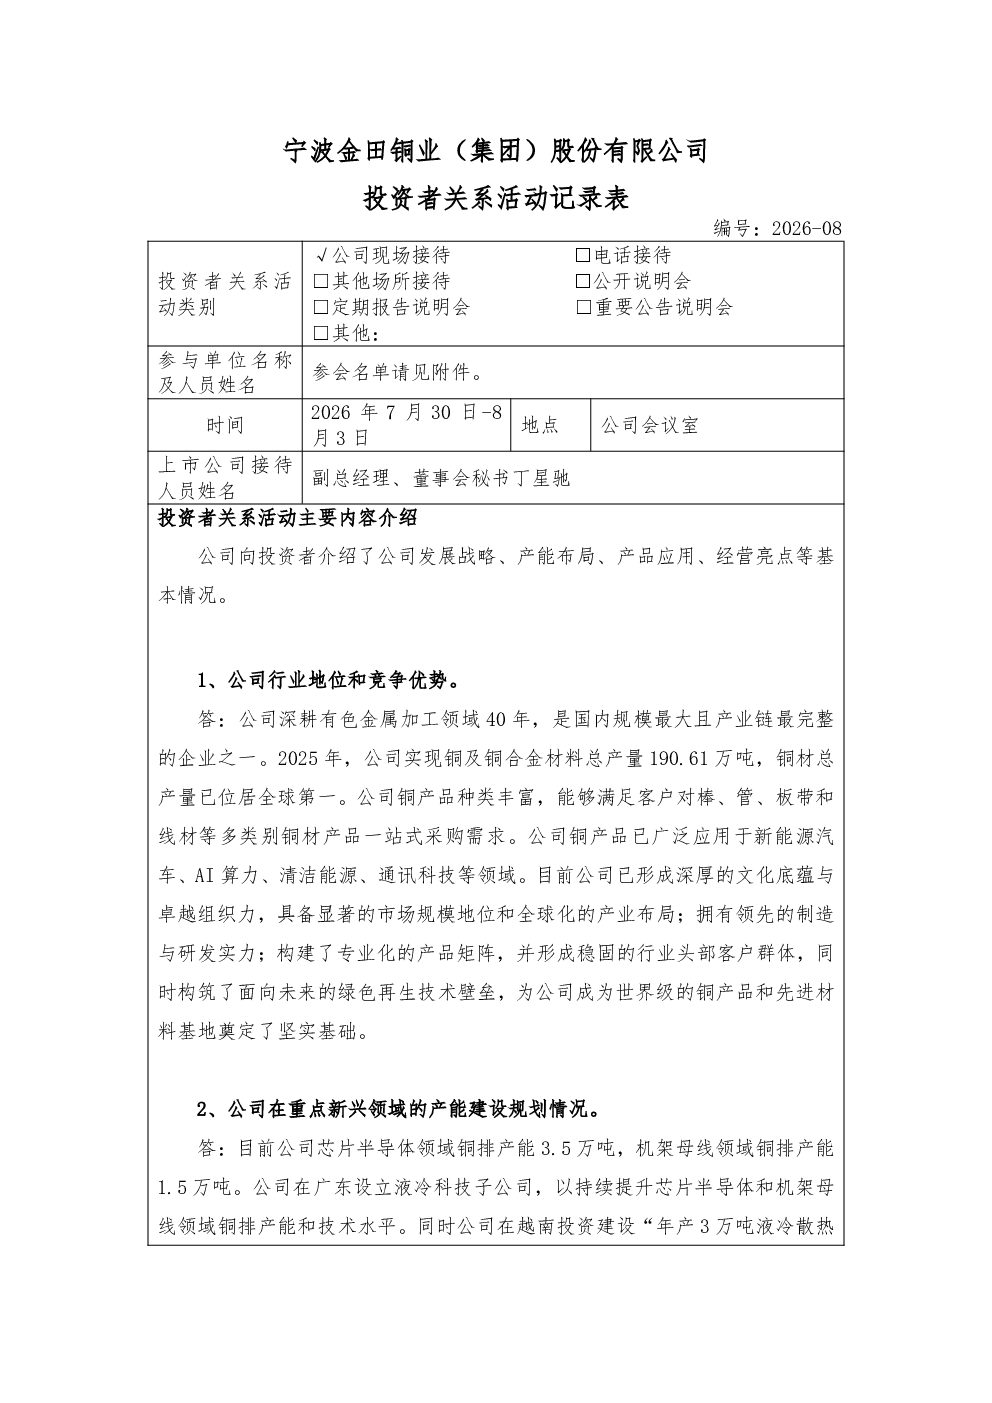
金田股份2026年7月30日-8月3日的投资者关系活动记录表重点介绍了公司在有色金属加工领域的40年深耕历史,作为国内规模最大且产业链最完整的龙头企业,2025年铜材总产量全球第一。报告覆盖棒、管、板带和线材等丰富产品种类,广泛应用于新能源汽车、AI算力等前沿领域。公司凭借领先制造研发实力、专业产品矩阵、稳固头部客户群体及绿色再生技术壁垒,奠定了世界级铜产品和先进材料基地的基础。
有色金属加工行业发展趋势如何?
有色金属加工行业正经历向新能源、AI算力等高附加值领域的加速渗透。金田股份作为行业龙头,展现出在芯片半导体铜排、机架母线、液冷散热等新兴领域的产能建设规划,如广东液冷科技子公司和越南生产基地项目,显示行业向专业化、精细化方向发展。同时,电磁扁线业务在高压平台(800V及以上)增长显著,高压扁线占比提升至47%,表明行业技术升级趋势明显,绿色再生铜利用成为重要发展方向。
金田股份报告重点分析了哪些方向?
报告重点分析了金田股份在电磁扁线、稀土永磁、再生铜三大业务板块的进展。电磁扁线业务2025年出货量同比增长16%,高压平台增长50%,新能源驱动电机定点项目新增60项,高压平台占比60%,部分已批量供货。稀土永磁业务技术领先,2025年收入同比增长32.47%,产品广泛应用于新能源、风力发电领域。再生铜领域作为公司核心优势,是国内利用量最大、综合利用率最高的企业,全球少数实现全产业链闭环的公司。
当前有色金属加工市场现状如何?
当前有色金属加工市场呈现结构性分化特征,传统铜材领域竞争激烈,但新能源汽车、AI算力等新兴领域需求旺盛,推动行业向高端化、智能化转型。金田股份凭借其全产业链布局和领先技术,在电磁扁线、稀土永磁等细分赛道占据优势地位。同时,全球对绿色环保的重视促使再生铜利用加速,金田股份作为行业标杆,其全产业链闭环模式具备显著竞争力。市场整体增长动力主要来自新兴应用场景的拓展和绿色转型压力。
金田股份研报是否存在风险提示?
研报未直接提供具体风险提示,但可从行业竞争加剧、技术迭代加速、原材料价格波动等角度推断潜在风险。有色金属加工行业受宏观经济和下游需求影响较大,技术路线快速变化可能要求企业持续高投入研发以保持领先。此外,稀土永磁等新材料领域受政策环境和出口政策影响,国际化布局虽在推进但面临合规与地缘政治风险。再生铜业务虽具备优势,但需关注环保政策收紧和回收成本上升的潜在压力。