猜你想问
这份研报的核心内容是什么?
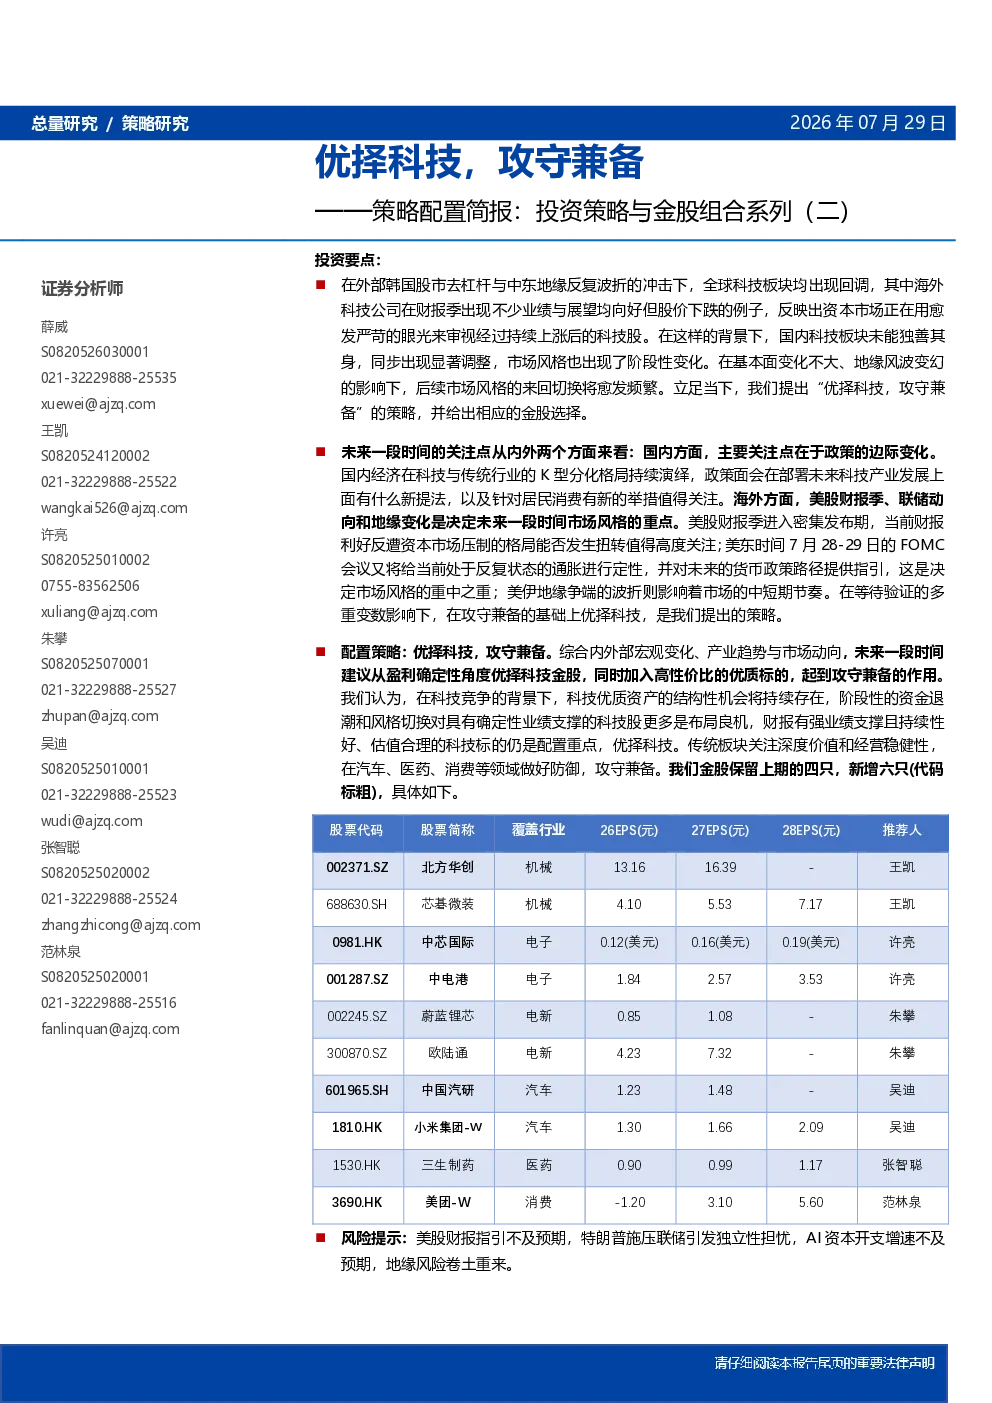
这份研报提出“优择科技,攻守兼备”的投资策略,在全球科技板块回调、国内科技板块同步调整的背景下,建议关注国内政策边际变化(科技产业发展、居民消费举措)和海外美股财报季、联储动向、地缘变化。报告从盈利确定性角度推荐科技金股,同时加入高性价比的优质标的,关注科技竞争背景下的结构性机会。
半导体设备行业的发展趋势如何?
全球半导体设备市场预计在2024–2027年将保持复苏,市场规模由2024年的1,255亿美元增至2027年的1,505亿美元,CAGR为6.2%。中国大陆半导体设备市场也将增长,2024年规模为491亿美元,预计2027年增至662亿美元。
报告重点分析了哪些方向?
报告重点分析了科技板块的攻守兼备策略,包括关注国内半导体国产替代进程和AI大算力芯片的业绩增长,以及AI算力需求对中电港业务的推动作用。此外,还分析了电动智能化带来的中国汽研技术服务业务收入增速。
当前市场现状如何判断?
当前全球科技板块回调,国内科技板块同步调整,但国内半导体国产替代和AI大算力需求带来结构性机会。中芯国际2025年营收同比增长16.15%,主要来自国产替代和AI芯片;中电港2026Q1营收同比增长144.36%,核心来自AI算力需求。
研报提示了哪些风险?
研报提示的风险包括美股财报指引不及预期、特朗普施压联储引发独立性担忧、AI资本开支增速不及预期,以及地缘风险卷土重来。这些风险可能影响科技板块的表现和投资策略的执行。
你可能感兴趣
策略配置简报:投资策略与金股组合系列(二):优择科技,攻守兼备
爱建证券2026-07-29
科技掘金,兼顾防御——策略配置简报:投资策略与金股组合系列(一)
金融爱建证券2026-06-29
科技应变,消费掘金——策略配置简报:投资策略与金股组合系列(三)
商贸零售爱建证券2026-09-01
策略配置简报:投资策略与金股组合系列(三):科技应变,消费掘金
爱建证券2026-09-01
策略配置简报:投资策略与金股组合系列(一):科技掘金,兼顾防御
爱建证券2026-06-29
行业洞察 中泰汽车何俊艺汽车行业最新投资策略市场均衡背景下 汽车科技制造与出海链的攻守兼备
未知机构2026-08-28
2019年3月公募基金资产配置及投资组合报告:循序渐进,攻守兼备
国金证券2019-03-04
19年10月公募基金资产配置及投资组合报告:多元配置,攻守兼备
国金证券2019-10-15
2018年7月公募基金资产配置及投资组合报告:等待市场明朗,构建攻守兼备组合
国金证券2018-07-08
投资组合双周刊:结构性行情卷土重来,策略上攻守兼备
上海证券2010-12-14