猜你想问
村田FY26Q1财报主要数据表现如何?
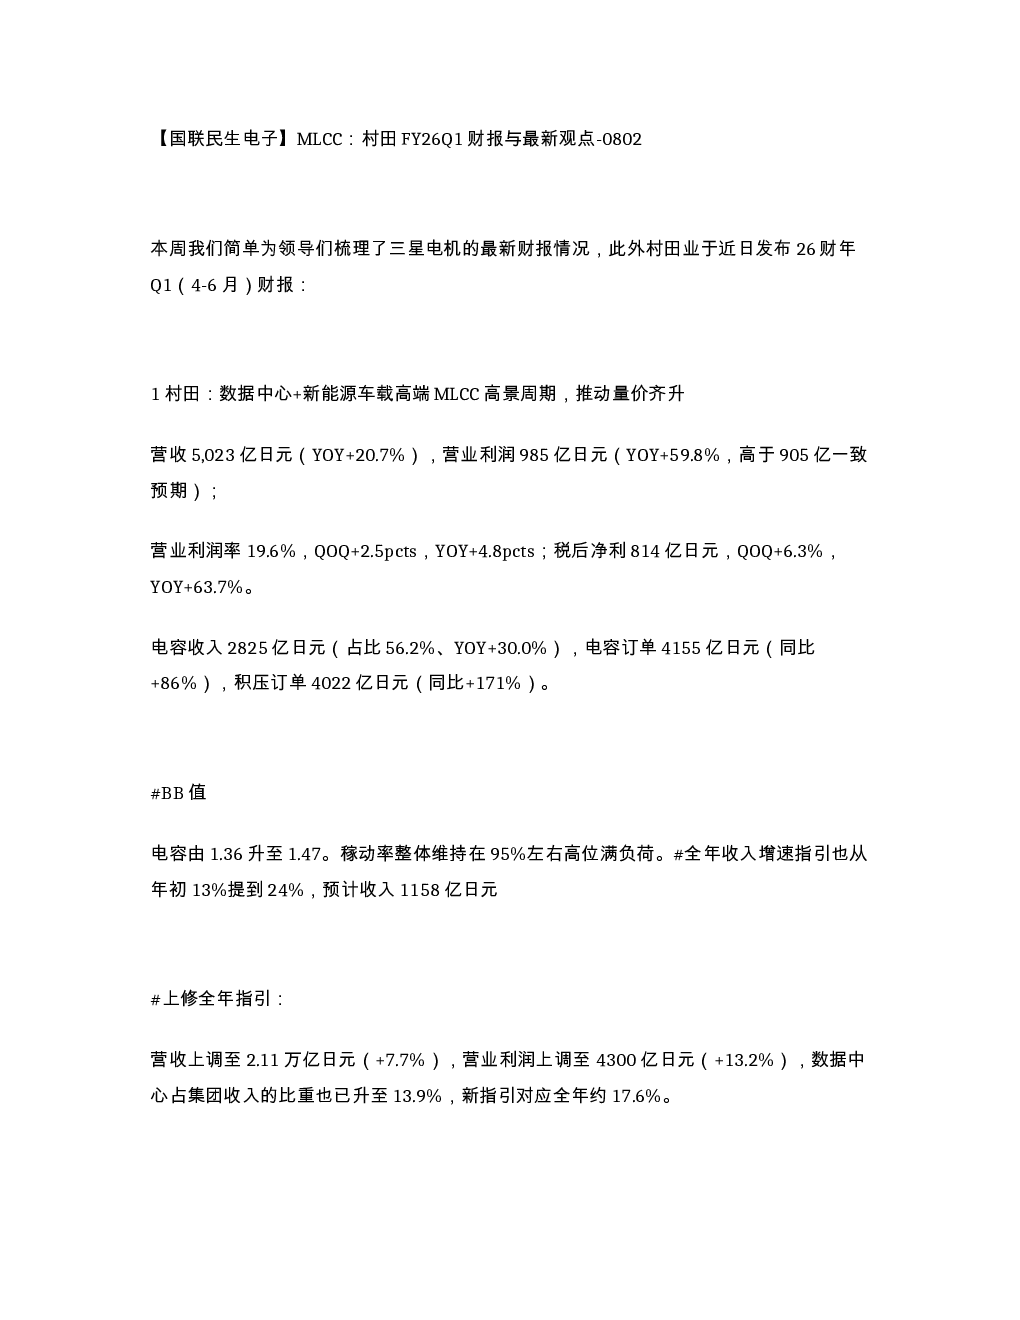
村田在2026财年Q1财报中表现强劲,营收达到5023亿日元,同比增长20.7%,营业利润985亿日元,同比增长59.8%,超出预期905亿日元。营业利润率为19.6%,环比提升2.5个百分点,同比提升4.8个百分点。税后净利为814亿日元,环比增长6.3%,同比增长63.7%。电容业务收入为2825亿日元,占比56.2%,同比增长30.0%。订单额为4155亿日元,同比增长86%,积压订单达到4022亿日元,同比增长171%。BB值从1.36升至1.47,稼动率维持在95%高位。公司上调全年收入增速至24%,全年预计收入1158亿日元,营业利润预计4300亿日元,同比增长13.2%,数据中心业务占比升至13.9。
MLCC行业当前的价格趋势和供需情况怎样?
MLCC行业当前价格趋势加速上涨,本轮周期由太诱、三星发起,国内厂商跟涨。5-6月三星与陆台厂涨价,7月国巨、三环、风华领涨,8月预计三星渠道调涨30%(直销调涨9月),国内厂商跟涨20-40%。日厂太诱已7-9月分阶段涨价,村田内部讨论渠道涨价。供需缺口加剧,行业价格中枢预计2026年6月起逐月上移,消费类高容因日韩转产出现至少2-3年短缺,首推国内龙头原厂(周期+成长属性)。
报告中提到的投资方向和重点关注领域有哪些?
报告中建议关注产业变化节点,长期逻辑不变。A股推荐原厂(三环集团、风华高科)、上游材料(洁美科技、国瓷材料、双星新材、新莱福)、分销商(商络电子、云汉芯城、火炬电子);港股推荐天利控股。投资方向聚焦于MLCC行业周期与成长属性,特别是国内龙头原厂企业,以及相关上游材料和分销商。
当前市场对MLCC行业的整体判断是什么?
当前市场对MLCC行业的整体判断是供需缺口加剧,价格中枢持续上移,行业处于景气周期高位。消费类高容因日韩转产导致至少2-3年短缺,国内龙头原厂企业受益于周期与成长属性,迎来发展机遇。行业价格趋势加速上涨,厂商积极提价,市场情绪乐观。但需关注产业变化节点,把握投资机会。
研报中提示的主要风险有哪些?
研报提示的主要风险包括产品涨价不及预期和AI需求不及预期。产品涨价不及预期可能导致行业利润率下滑,影响厂商盈利能力。AI需求不及预期则可能影响MLCC行业下游应用市场的发展,进而影响行业整体增长。需密切关注市场变化,规避潜在风险。