猜你想问
这份研报主要分析了什么内容?
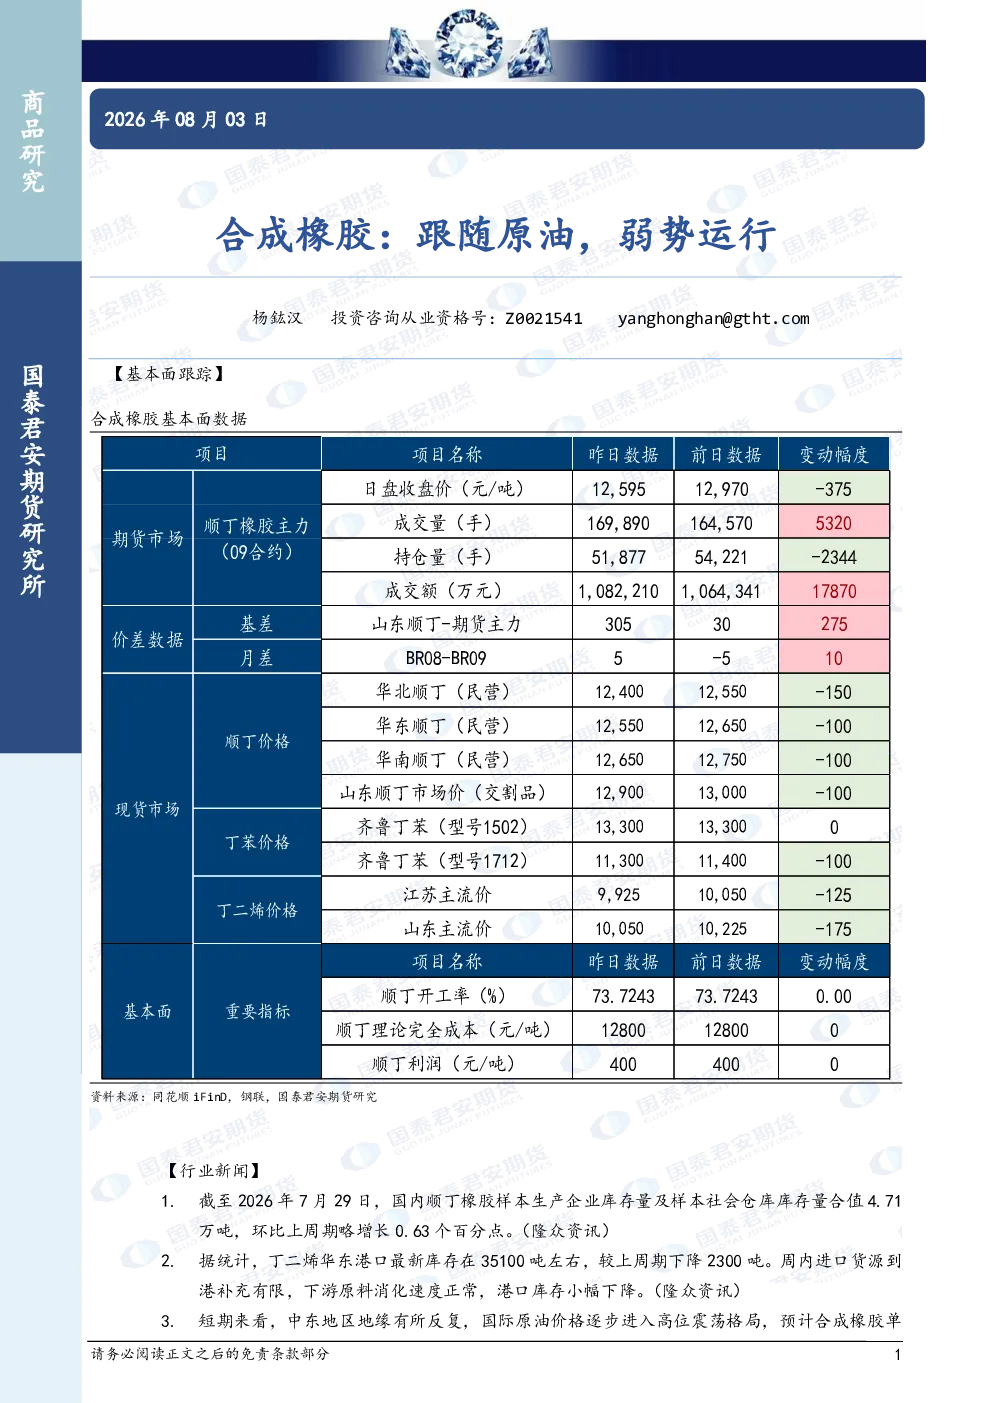
本报告主要分析了合成橡胶行业的基本面跟踪情况。报告指出,国内顺丁橡胶及社会仓库库存合计4.71万吨,环比略增0.63个百分点;丁二烯华东港口库存约3.51万吨,环比下降2,300吨。短期中东地缘局势反复,国际原油高位震荡,合成橡胶价格或跟随地缘节奏波动,基本面中性略偏弱。产业链方面,合成橡胶驱动强度下滑(小幅累库),天然橡胶价格逐步下跌,丁二烯基本面中性,顺丁橡胶由强势转为中性。7月丁二烯供需小幅双增,供应端开工率变化有限,需求端顺丁及丁苯开工提升,ABS阶段性改善,SBS需求回归有限。顺丁橡胶7月供需双增,受替代需求带动表需仍高位,但本周累库使基本面由强转中性。
合成橡胶行业未来的发展趋势如何?
根据报告分析,合成橡胶行业未来可能呈现震荡运行态势。报告显示,合成橡胶趋势强度为-1(偏弱),主要受原油高位震荡、天然橡胶偏弱等多空因素交织影响。产业链方面,虽然7月丁二烯供需小幅双增,但供应端开工率变化有限,需求端顺丁及丁苯开工提升,ABS阶段性改善,SBS需求回归有限。顺丁橡胶受替代需求带动表需仍高位,但累库情况使基本面由强转中性。整体来看,合成橡胶价格或跟随地缘节奏波动,基本面中性略偏弱。
报告中重点分析了哪些方向?
本报告重点分析了合成橡胶产业链的基本面及供需情况。报告详细追踪了国内顺丁橡胶及社会仓库库存变化,丁二烯华东港口库存变动,以及各品种如丁二烯、顺丁橡胶、ABS、SBS的供需关系。特别指出,顺丁橡胶由强势转为中性,主要受累库影响;丁二烯基本面中性,供需小幅双增;下游需求方面,顺丁及丁苯开工提升,ABS阶段性改善,SBS需求回归有限。报告还关注了地缘、原料价格及下游需求变化对行业的影响。
当前合成橡胶市场的现状如何?
当前合成橡胶市场呈现基本面中性略偏弱的态势。报告数据显示,国内顺丁橡胶及社会仓库库存环比略增0.63个百分点,丁二烯华东港口库存环比下降2,300吨。产业链方面,合成橡胶驱动强度下滑,天然橡胶价格逐步下跌,丁二烯基本面中性,顺丁橡胶由强势转为中性。7月丁二烯供需小幅双增,供应端开工率变化有限,需求端顺丁及丁苯开工提升,ABS阶段性改善,SBS需求回归有限。顺丁橡胶受替代需求带动表需仍高位,但累库使基本面由强转中性。整体价格或跟随地缘节奏波动。
投资合成橡胶行业需要关注哪些风险?
投资合成橡胶行业需关注地缘政治、原料价格及下游需求变化等风险。报告指出,短期中东地缘局势反复可能影响国际原油价格,进而传导至合成橡胶价格。原料端,丁二烯基本面中性,但供应端开工率变化有限,需求端波动可能影响价格。下游需求方面,虽然顺丁及丁苯开工提升,ABS阶段性改善,但SBS需求回归有限,整体需求变化需持续关注。此外,多空因素交织下,合成橡胶盘面在静态估值区间内震荡运行,投资者需警惕市场波动风险。