猜你想问
恒指周线5连阳,哪些资金在买入?
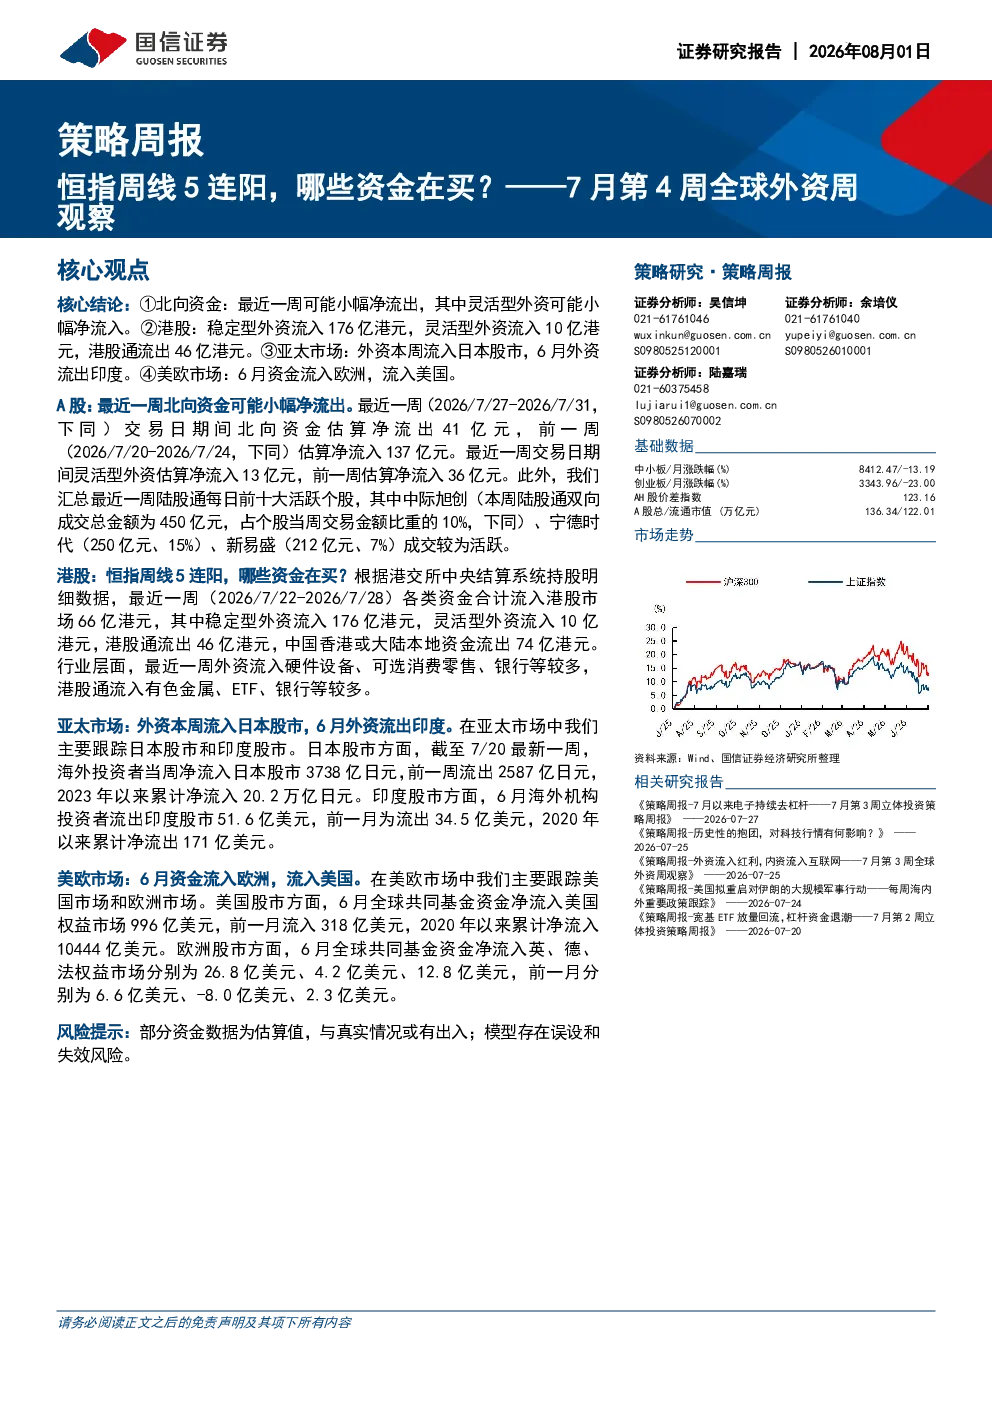
根据研报,恒指周线连续5天上涨,期间各类资金合计流入66亿港元。其中,稳定型外资流入176亿港元,灵活型外资流入10亿港元,港股通流出46亿港元,本地资金流出74亿港元。这表明外资对港股市场仍有较强信心,特别是稳定型外资的持续流入值得关注。
A股北向资金近期流向如何?
近期A股北向资金呈现小幅净流出,估算净流出41亿元,较前一周的净流入137亿元有明显变化。其中,灵活型外资表现相对稳健,最近一周估算净流入13亿元,前一周估算净流入36亿元。陆股通活跃个股如中际旭创、宁德时代、新易盛的成交也较为活跃,显示部分外资仍在关注A股核心资产。
港股市场近期行业资金流向趋势?
港股市场近期外资主要流入硬件设备、可选消费零售和银行板块。具体来看,硬件设备行业受到外资青睐,可选消费零售行业也有较多资金关注。港股通方面,资金主要流入有色金属、ETF和银行板块。这反映了外资对港股特定行业的结构性偏好,投资者可关注这些行业的后续表现。
亚太及美欧市场近期资金流向情况?
亚太市场方面,日本股市近期海外投资者净流入3738亿日元,显示出对日本市场的持续关注。但印度股市在6月出现海外机构投资者流出51.6亿美元的情况。美欧市场则表现积极,6月全球共同基金净流入美国股市996亿美元,欧洲股市也分别净流入英、德、法权益市场26.8亿、4.2亿、12.8亿美元,显示国际资金对美欧市场的配置意愿较强。
本报告有哪些需要关注的风险点?
本报告提示的风险点包括:港股本地资金持续流出可能对市场情绪产生影响,需关注其后续变化;部分行业如印度的外资流出可能反映市场结构性风险;北向资金的小幅净流出虽然幅度不大,但仍需持续观察其流向变化。此外,全球宏观经济环境的变化也可能对各国股市的资金流向产生不确定性影响,投资者应保持谨慎态度。
你可能感兴趣
策略周报7月第4周全球外资周观察恒指周线5连阳,哪些资金在买?
国信证券2026-08-02
1月第1周立体投资策略周报:“十六连阳”背后是哪些资金在买
建筑建材国信证券2026-01-12
9月第4周全球外资周观察:近期长短线外资流向分歧或加大
金融国泰海通证券2025-09-28
2月第4周全球外资周观察:长线外资离场是近期恒科偏弱主因
金融国信证券2026-02-28
策略周报:6月底以来长线外资回流港股近千亿——8月第4周全球外资周观察
国信证券2026-08-28
策略周报:5月第4周全球外资周观察:内外资一致流入港股硬件设备
信息技术国信证券2026-05-30
策略周报:8月第4周全球外资周观察,6月底以来长线外资回流港股近千亿
国信证券2026-08-29
策略周报:1月第4周全球外资周观察:南向和外资净流入规模放量
金融国信证券2026-01-31
策略周报6月第4周全球外资周观察外资加仓互联网,内资追逐AI硬件
国信证券2026-06-29
11月第4周全球外资周观察:南向资金流入电商零售规模创10月以来新高
商贸零售国泰海通证券2025-12-01