猜你想问
国债期货8月报的核心内容是什么?
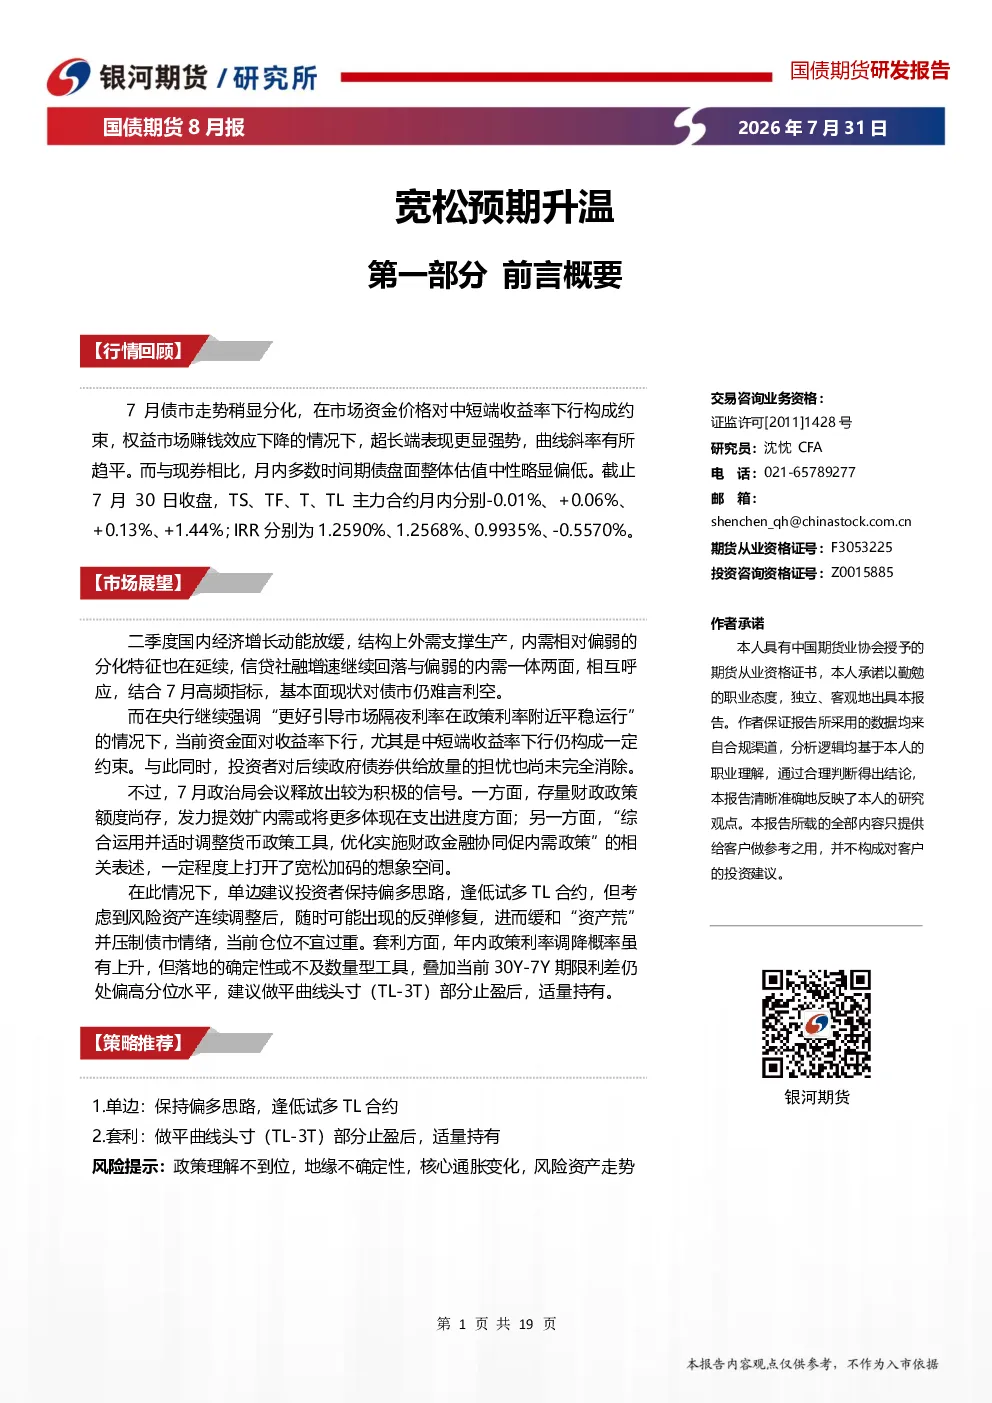
该研报分析了7月债市走势分化,超长端表现强势,曲线斜率趋平。期债盘面整体估值中性略偏低,主力合约TS、TF、T、TL变动分别为-0.01%、+0.06%、+0.13%、+1.44%,IRR分别为1.2590%、1.2568%、0.9935%、-0.5570%。报告指出二季度经济增长动能放缓,外需支撑生产,内需偏弱,信贷社融增速回落,基本面对债市难言利空。央行强调引导市场利率平稳运行,对收益率下行构成约束。7月政治局会议释放积极信号,财政政策发力提效,货币政策工具适时调整,打开宽松加码想象空间。单边建议保持偏多思路,逢低试多TL合约,仓位不宜过重。套利方面,建议做平曲线头寸(TL-3T)部分止盈后适量持有。
国债期货行业发展趋势如何?
报告显示,二季度GDP增速放缓至4.3%,工业增加值、高技术制造业保持韧性,外贸规模大幅增长。内需修复平缓,固定资产投资、社会消费品零售总额同比分别-11.2%、+1.0%。高频数据显示工业生产平稳,部分工业品开工率弱于往年,外需韧性但受天气影响,内需中规中矩。CPI相对平稳,PPI拐点初现。信贷社融依旧不强,货币供给放缓。资金面平稳均衡,中长期流动性重回净投放。政治局会议释放积极信号,财政政策发力提效,货币政策工具适时调整,打开宽松加码想象空间,倾向于数量型工具。期债估值略显偏低,TL合约持仓连续创出历史新高。
报告重点分析了哪些方向?
报告重点分析了7月债市走势分化,超长端表现强势,曲线斜率趋平。期债盘面整体估值中性略偏低,主力合约TS、TF、T、TL变动分别为-0.01%、+0.06%、+0.13%、+1.44%,IRR分别为1.2590%、1.2568%、0.9935%、-0.5570%。市场展望方面,二季度经济增长动能放缓,外需支撑生产,内需偏弱,信贷社融增速回落,基本面对债市难言利空。央行强调引导市场利率平稳运行,对收益率下行构成约束。7月政治局会议释放积极信号,财政政策发力提效,货币政策工具适时调整,打开宽松加码想象空间。单边建议保持偏多思路,逢低试多TL合约,仓位不宜过重。套利方面,建议做平曲线头寸(TL-3T)部分止盈后适量持有。
当前市场现状如何判断?
报告指出,7月债市走势分化,超长端表现强势,曲线斜率趋平。期债盘面整体估值中性略偏低,主力合约TS、TF、T、TL变动分别为-0.01%、+0.06%、+0.13%、+1.44%,IRR分别为1.2590%、1.2568%、0.9935%、-0.5570%。市场展望方面,二季度经济增长动能放缓,外需支撑生产,内需偏弱,信贷社融增速回落,基本面对债市难言利空。央行强调引导市场利率平稳运行,对收益率下行构成约束。7月政治局会议释放积极信号,财政政策发力提效,货币政策工具适时调整,打开宽松加码想象空间。单边建议保持偏多思路,逢低试多TL合约,仓位不宜过重。套利方面,建议做平曲线头寸(TL-3T)部分止盈后适量持有。
研报提示哪些风险?
报告提示,基本面对债市难言利空,但资金面对收益率下行构成约束,政府债券供给担忧尚未消除。政治局会议释放积极信号,宽松预期升温,对缓和供给担忧将起到积极作用。单边建议保持偏多思路,逢低试多TL合约,仓位不宜过重。套利方面,建议做平曲线头寸(TL-3T)部分止盈后适量持有。需关注宏观经济数据变化、货币政策调整、债券供给等因素对市场的影响。