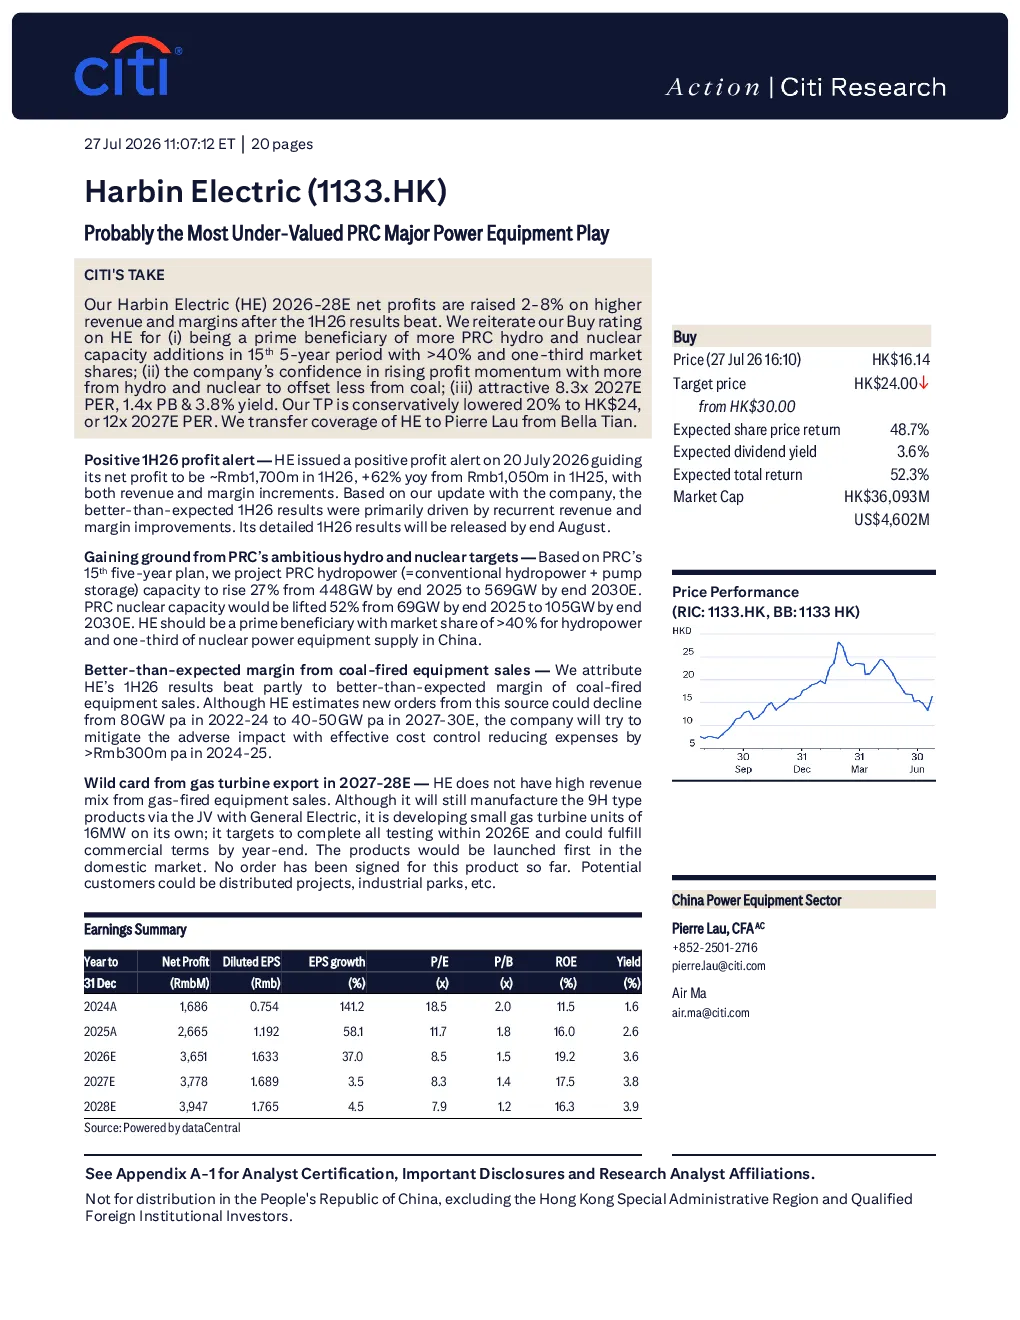
Harbin Electric (1133.HK) 的盈利预测上调,主要受收入和利润率提升的推动。公司受益于中国“十五五”规划期间水电和核电装机容量的增长,预计其市场份额将分别超过 40% 和三分之一。公司对水电和核电业务的增长充满信心,认为这将抵消煤炭业务下滑的影响。Harbin Electric 的估值具有吸引力,2027 年每股收益预测为 8.3 倍,市净率为 1.4 倍,股息率为 3.8%。目标价下调 20% 至 24 港元,对应 2027 年每股收益的 12 倍市盈率。
公司发布积极盈利预警,预计 2026 年上半年净利润约为 17 亿元人民币,同比增长 62%。这一结果主要得益于经常性收入和利润率的提升。公司预计 2026 年下半年将发布详细业绩报告。
中国“十五五”规划期间,水电装机容量预计将增长 27%,从 2025 年底的 448 吉瓦增长至 2030 年底的 569 吉瓦。核电装机容量预计将增长 52%,从 2025 年底的 69 吉瓦增长至 2030 年底的 105 吉瓦。Harbin Electric 作为中国水电和核电设备的主要供应商,将从中受益。
公司预计煤炭设备销售利润率将好于预期,尽管新订单量将从 2022-2024 年的每年 80 吉瓦下降至 2027-2030 年的每年 40-50 吉瓦。公司将通过有效的成本控制来缓解负面影响,预计 2024-2025 年将节省约 3 亿元人民币的成本。
此外,Harbin Electric 正在开发 16 兆瓦的小型燃气轮机单元,目标是在 2026 年完成所有测试,并在年底前完成商业条款。这些产品将首先在国内市场推出,目前尚未签署订单。
公司预计其燃气轮机出口业务将在 2027-2028 年成为新的增长点。尽管公司燃气设备销售占比较低,但预计“十五五”规划期间中国燃气设备招标量将超过 10 吉瓦。Harbin Electric 将继续通过合资企业生产 9H 型燃气轮机产品,同时自主研发 300-400 兆瓦 F 型燃气轮机设备,以及 16 兆瓦的小型燃气轮机单元。
Harbin Electric 预计其燃气轮机出口业务将在 2027-2028 年成为新的增长点。尽管公司燃气设备销售占比较低,但预计“十五五”规划期间中国燃气设备招标量将超过 10 吉瓦。Harbin Electric 将继续通过合资企业生产 9H 型燃气轮机产品,同时自主研发 300-400 兆瓦 F 型燃气轮机设备,以及 16 兆瓦的小型燃气轮机单元。
公司预计其燃气轮机出口业务将在 2027-2028 年成为新的增长点。尽管公司燃气设备销售占比较低,但预计“十五五”规划期间中国燃气设备招标量将超过 10 吉瓦。Harbin Electric 将继续通过合资企业生产 9H 型燃气轮机产品,同时自主研发 300-400 兆瓦 F 型燃气轮机设备,以及 16 兆瓦的小型燃气轮机单元。