核心观点与市场定性
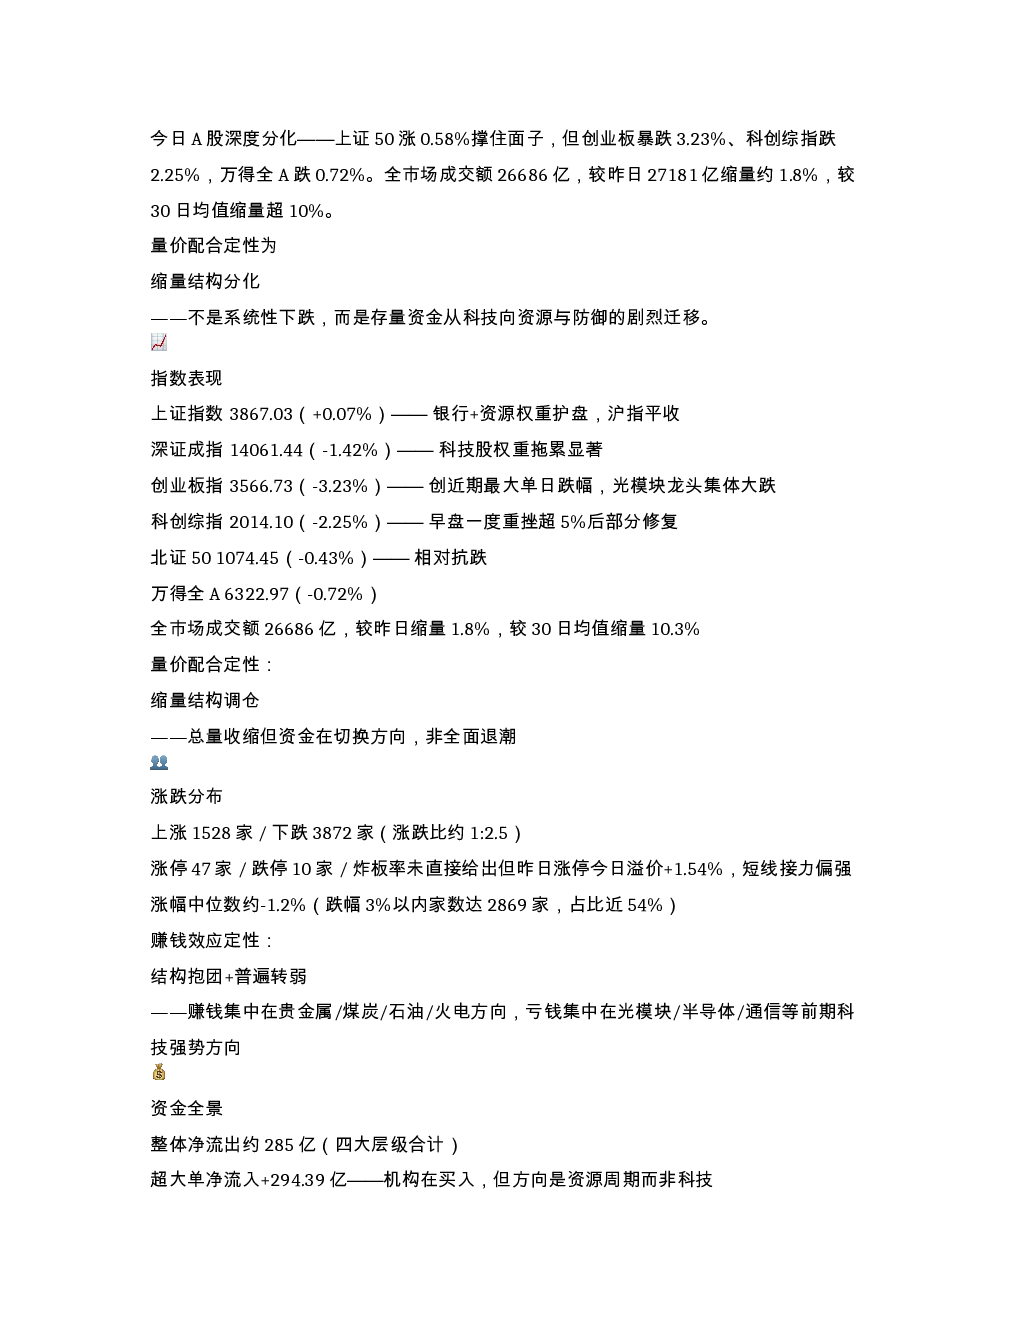
- 市场结构分化,非系统性下跌:当前市场表现为存量资金从科技向资源与防御的剧烈迁移,而非全面退潮。量价配合显示缩量结构调仓,总量收缩但资金在切换方向。
- 指数表现分化:上证指数平收,深证成指、创业板指、科创综指均下跌,北证50相对抗跌,万得全A微跌。
- 成交额缩量:全市场成交额26686亿,较昨日缩量1.8%,较30日均值缩量10.3%。
资金流向与主导方
- 涨跌分布:上涨1528家/下跌3872家(涨跌比约1:2.5),涨停47家/跌停10家。
- 赚钱效应:赚钱集中在贵金属/煤炭/石油/火电,亏钱集中在光模块/半导体/通信。
- 资金全景:整体净流出约285亿,超大单净流入+294.39亿(机构买入资源周期),大单净流出-98.18亿,中单净流出-247.62亿,小单净流出-233.64亿。
- 资金主导方:机构主导调仓,超大单净流入与成交缩量的组合意味着存量调仓而非增量入场。
主线状态与板块分析
- 当前主线:资源周期线(贵金属、海运、石油化工、石油天然气、煤炭开采精选集体大涨),背后三重逻辑共振:铜价、金价、布油、地缘风险、厄尔尼诺+迎峰度夏用电高峰。
- 老主线状态:科技成长(AI算力链)全面回调,通信设备指数领跌,核心个股中际旭创、新易盛、天孚通信放量下跌。
- 次级热点:火电(华银电力4连板、乐山电力涨停)、环保(惠城环保+20%)。
主线持续性评估
- 产业逻辑:较强(全球铜/金/油供需缺口,资源民族主义+能源转型+AI电力需求)。
- 事件催化:较强(霍尔木兹海峡地缘事件、美联储降息概率超84%、迎峰度夏用电高峰)。
- 资金合力:一般→较强(超大单资金流入资源方向,但科技方向资金仍在流出)。
- 主线状态定位:新老切换初期,资源周期在争夺主线地位,但AI侧筹码仍需消化。
风格定位与板块优先级
- 风格定位:大小盘裂口极端,价值板块大涨,成长方向全面溃退,攻防为主方向切换,周期>消费>科技>防御。
- 板块优先级:
- 第一优先:贵金属/工业金属(周期)。
- 第二优先:煤炭/火电(能源周期+红利)。
- 第三优先:石油天然气(地缘驱动)。
- 回避:光模块/AI算力/半导体设备(科技)。
情绪温度与成交额分析
- 情绪温度:低温修复→切换分歧,连板高度维持5板(立新能源)、4板华银电力,涨停溢价+1.54%,短线活跃度快速收缩。
- 成交额:26686亿,较昨日缩量1.8%,较30日均值缩量10.3%,撑不起多条主线并行。
- 关键资金信号:超大单净流入294亿但整体净流出285亿,典型的存量资金再配置。
拥挤度与泡沫
- 科技方向拥挤度:今日正式释放,中际旭创405亿成交额放量下跌,光模块三龙头跌幅均超5.5%。
- 资源方向:讨论度尚在合理范围,金价站上4117、铜价13865后仍有上行空间。
- 总体风险等级:中偏高。
系统性风险与结构性风险
- 系统性风险:指数趋势转弱(局部有)、流动性收缩(轻度)、风险偏好下降(有)、外部扰动(有)。
- 结构性风险:主线高位拥挤(有)、高位龙头负反馈(中)、热门题材退潮(中偏高)、风格切换风险(有)。
关键催化与宏观变量
- 资源线三大催化共振:国际金价、布油、厄尔尼诺用电高峰。
- 科技线:费半指数大涨5.21%,产业逻辑未破坏,下跌更多是筹码层面获利兑现。
- 宏观变量:美元指数走弱,人民币稳定,有利于资源品和内需资产;LME铜供需缺口持续扩大,ICE布油地缘溢价短期难消。
政策增量与核心变化
- 政策增量:今日无重大增量政策,市场热议聚焦产业趋势方向,但短期对拥挤的科技板块形成"利好出尽"压力。
- 核心变化:科技成长向资源周期的剧烈风格切换,中际旭创、新易盛等放量下跌,贵金属、煤炭等大涨。
决策建议
- 是否做:6/10分,选择性做,精选资源周期方向,回避科技方向。
- 仓位中枢:5-6成。
- 风格选择:大盘价值占7成、小盘成长不超过3成,主线老新防配比:新方向(资源周期)6成、防御(高股息公用)3成、现金1成。
- 买入方式:逢低吸纳,分3批加仓,以中军容量股为底仓配置。
- 攻守姿态:均衡偏守(4:6),攻击端4成(资源周期新方向),防守端6成(高股息公用+黄金类ETF+现金)。
关键观察点
- 中际旭创/新易盛明日是否止跌。
- 贵金属指数明日是否缩量回调。
- 立新能源能否冲击6连板。
- 全市场成交额是否跌破2.4万亿。
- 美股今晚费城半导体指数走势。
市场情景推演
- 最大假设风险:资源线大涨是被动调仓,而非主动资金持续配置。
- 判断失效的最可能原因:美联储降息预期证伪或美元指数反弹。