-
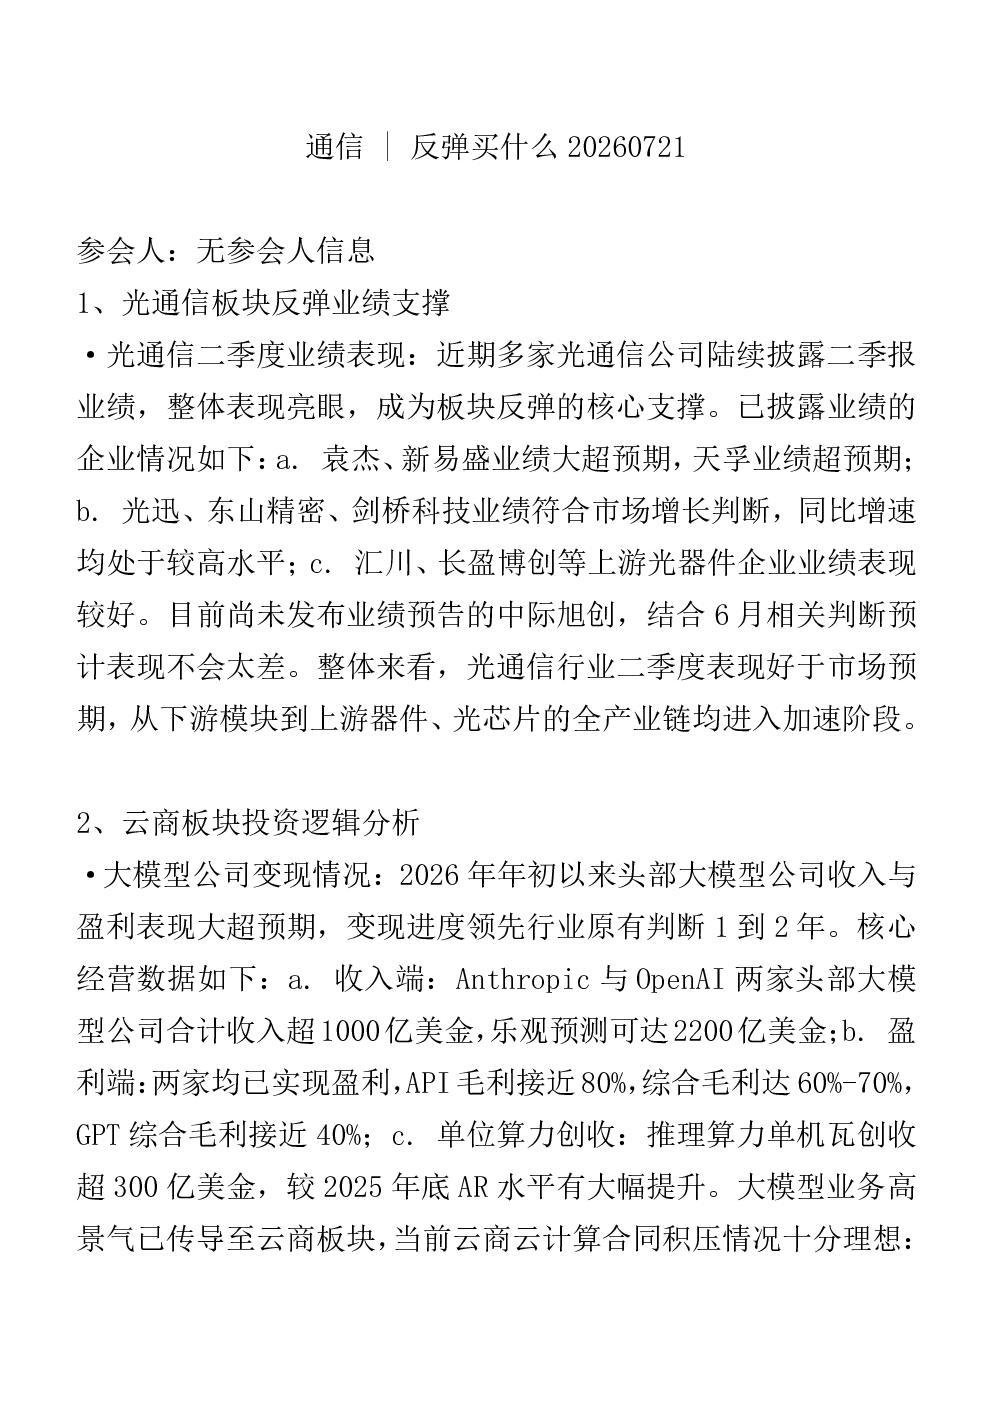
光通信板块反弹业绩支撑
- 二季度业绩表现亮眼,成为板块反弹核心支撑。
- 已披露业绩企业表现分化:袁杰、新易盛、天孚超预期,光迅、东山精密、剑桥科技增速较高,汇川、长盈博创等上游器件企业表现较好。
- 全产业链加速,中际旭创预计表现良好。
-
云商板块投资逻辑分析
- 大模型变现超预期:
- Anthropic与OpenAI收入超1000亿美元,乐观预测达2200亿美元;
- 已实现盈利,API毛利近80%,综合毛利60%-70%,GPT毛利近40%;
- 推理算力单机瓦创收超300亿美元,大幅提升。
- 云商云计算合同积压理想:
- 头部三家云商2026年Q1 backlog合计1.5万亿美元,叠加长尾厂商近2.1万亿美元,摊销年进账超7000亿美元,后续持续增长。
- 云商资本支出逻辑:
- 前置指标(大模型单机瓦创收)强劲,Fable收费、token效率提升、用户付费率带动收入增长。
- AI Cloud、TaaS等新业务增长迅猛,亚马逊二季度表现突出。
- 算力出租价格上涨,盈利空间充足,支撑capex投入。
- 短期自由现金流转负可通过举债覆盖,安全垫充足。
- 多空分歧与Meta案例:
- 看多观点认为转负是主动扩产信号,看空观点认为是入不敷出。
- Meta进军云计算印证行业良性发展(盈利性高,算力出租收益高于自用)。
- 二季度云商季报将验证行业逻辑,存储涨价带动capex提升合理。
-
AI板块下半年投资逻辑切换
- 主线从涨价到走量切换:
- 7月是AI黄金坑,市场担忧存储瓶颈拖累发展,而网络板块供给充裕(如光模块上游缺口缓解)。
- 上半年聚焦涨价品种(需求旺盛+供不应求),但供应链已启动扩产,涨价逻辑减弱。
- 下半年投资主线:
- 走量品种(光模块、光引擎)年降符合客户需求,加速AI发展。
- 新技术方案(如NPU)放量将推动行业集中。
-
光模块行业核心投资逻辑
- 需求驱动因素:
- 超节点、内存池化、先进封装是核心驱动技术,解决算力存力瓶颈。
- 未来2-3年网络行业黄金发展期,年降有利于加速普及。
- 竞争格局分析:
- 行业迭代速度快(2-3年一代),二线厂商难跟上头部节奏。
- 1.6T模块已落地,2027年下半年推出2.4T模块(直调、相干),国内相干方案厂商极少。
- PIC、NPU等新技术强化头部格局,旭创、新易盛领先。
- 行业格局长期展望:
- 保持集中趋势,下一代光引擎涉及先进封装技术,头部厂商先发优势明显。
- 2028年2.4T模块+NPU需求占比超50%,推动集中。
- 谷歌、英伟达等客户持续迭代,行业竞争格局稳固。
-
光通信细分赛道投资推荐
- 光芯片:供需仍紧张,Lumentum预测2026-2030年需求CAGR 85%(增长约12倍),前期下跌存在错杀。
- 光器件:相对黑马赛道,小型化器件(MPO→MMC)、FEU类产品(保偏FEU、通道数提升)提升加工难度与毛利率。
- 推荐标的:
- 光模块:中际旭创、新易盛、东山精密、光迅科技;
- 光芯片:源杰科技、东山精密;
- 光器件:长盈博创、汇聚科技、泰辰光、世嘉光子;
- 新技术方向:PIC、OCS、保偏光纤、Micro-LED、薄膜铌酸锂。
-
液冷板块投资逻辑与推荐
- 下半年反弹逻辑:
- 上半年无业绩兑现,下半年业绩逐步体现(Q3为拐点),贝塔确定性提升。
- 参考台湾厂商出货、Ruben及ASIC节奏,二三四季度业绩将改善。
- 核心赛道推荐标的:
- Tier1厂商:英维克;
- 泵环节:飞龙;
- 台湾上游产业链:金富(半年报超预期);
- 扩产设备链:乔峰。
- 二梯队标的:申菱、大源(下半年催化较多),强瑞(估值回落,业绩确定性高)。