CRH 2026年第二季度更新报告总结
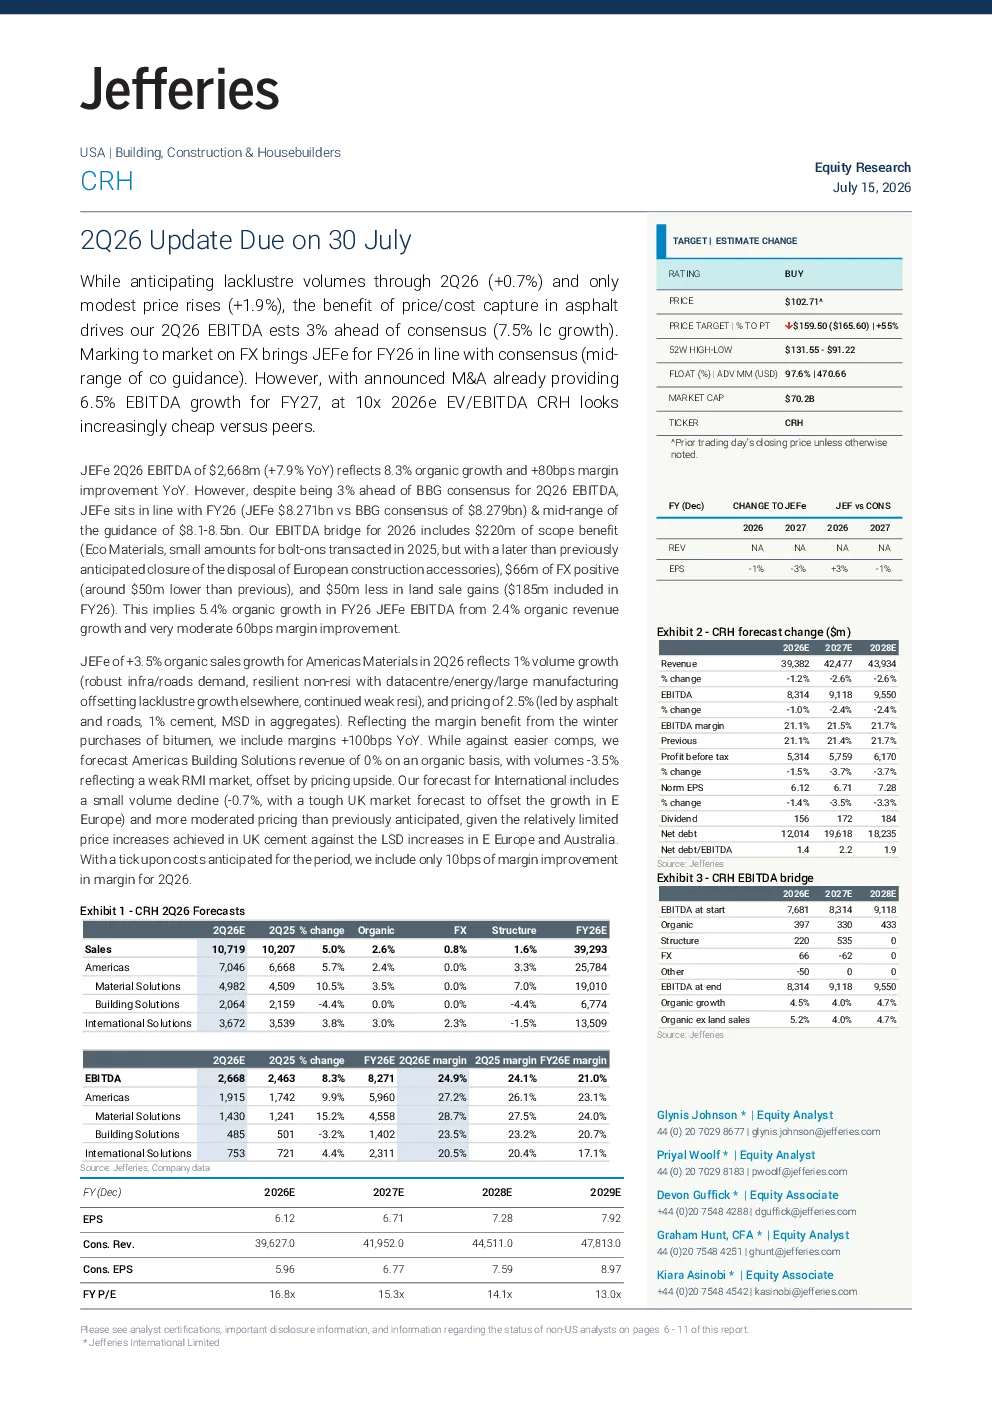
核心观点与市场预期
- 预计2026年第二季度(2Q26)建筑和建材行业整体销量增长疲软,预计增长率为+0.7%,价格涨幅仅+1.9%。
- 由于沥青价格/成本优势,预计2Q26 EBITDA同比增长7.9%(YoY),达到26.68亿美元,超出市场预期(+3%),并符合公司对FY26的指引(8.271亿美元)。
- 2Q26 EBITDA同比增长7.9%(YoY),反映8.3%的有机增长和+80个基点的利润率提升。
- 2Q26美洲材料业务有机销量增长+3.5%,受基础设施/道路需求强劲、非住宅需求(数据中心/能源/大型制造业)抵消其他疲软、住宅需求持续疲软等因素影响。
- 2Q26国际业务预计小幅销量下降(-0.7%),价格涨幅低于预期,主要受英国水泥价格涨幅低于东欧和澳大利亚水泥价格涨幅的影响。
财务预测与指引
- 预计2Q26美洲建筑解决方案业务有机收入增长0%,销量下降-3.5%,受RMI市场疲软影响。
- 2Q26美洲材料业务利润率提升+100个基点,主要受冬季购买沥青的成本优势影响。
- 2Q26国际业务利润率提升+10个基点,预计成本略有上升。
- 公司已宣布的并购将使FY27 EBITDA增长6.5%,使CRH相对于同行的估值(2026年EV/EBITDA)看起来越来越便宜。
投资建议与估值
- 使用DCF模型(至2030年,WACC为7.2%,无风险利率为4%,Beta为1.1)和3.5%的终值增长率,目标价定为159.5美元。
- 基准情景下,目标价159.5美元;上行情景下,目标价266.9美元;下行情景下,目标价112.6美元。
风险与可持续发展
- 主要风险包括欧洲和美国建筑增长放缓、价格/成本优势减弱、并购价值创造不足。
- 可持续发展目标包括到2030年减少25%的集团范围Scope 1和Scope 2二氧化碳排放,水泥厂到2025年将排放降至每吨水泥产品520公斤二氧化碳,并力争到2050年在水泥和混凝土价值链中实现碳中和。
- 关键问题包括业务模式弹性和生命周期管理,政府政策对碳效率和生物多样性的影响,以及气候变化对建筑项目和运输的影响。
研究结论
CRH的2Q26 EBITDA表现超出预期,主要得益于沥青价格/成本优势。公司美洲材料业务增长潜力被低估,且并购整合将进一步提升增长。尽管欧洲和美国建筑市场存在不确定性,但CRH的估值相对于同行仍然具有吸引力,建议买入。