公司概况
- 业务定位:杰普特是国内首家实现MOPA脉冲光纤激光器商业化量产的企业,是国内激光器龙头企业,并逐步拓展至激光/光学智能装备和光纤器件领域,形成“以激光器为核心、向核心模块与关键设备延伸”的一体化解决方案。
- 产品体系:涵盖激光器(脉冲/连续/固体/超快)、激光/光学智能装备(光谱检测、激光调阻、半导体检测、消费电子、新能源电池加工等)以及光纤器件(MPO跳线、FAU等)三大板块。
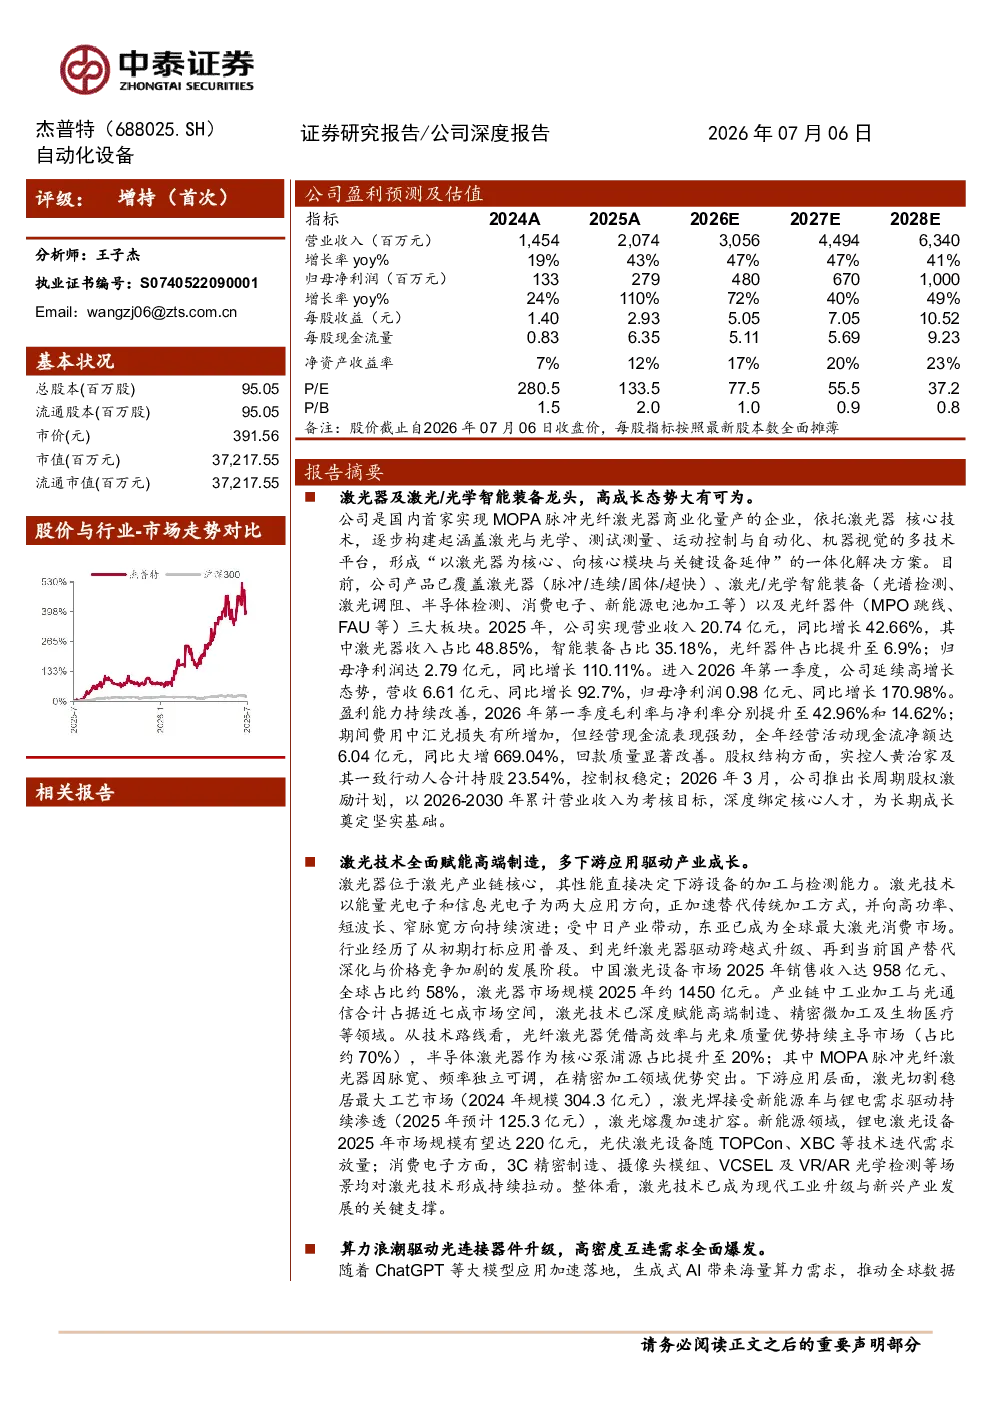
- 经营状况:2025年实现营业收入20.74亿元,同比增长42.66%;归母净利润2.79亿元,同比增长110.11%。2026年第一季度,营收6.61亿元、同比增长92.7%,归母净利润0.98亿元、同比增长170.98%。盈利能力持续改善,2026年第一季度毛利率与净利率分别提升至42.96%和14.62%。
- 股权结构:实控人黄治家及其一致行动人合计持股23.54%,控制权稳定。2026年3月,公司推出长周期股权激励计划,深度绑定核心人才。
行业分析
- 激光器行业:景气度向上,国产替代趋势明确。中国激光设备市场2025年销售收入达958亿元、全球占比约58%。激光器市场规模2025年约1450亿元。工业加工与光通信合计占据近七成市场空间。
- 激光器技术路线:光纤激光器主导市场(占比约70%),半导体激光器作为核心泵浦源占比提升至20%。MOPA脉冲光纤激光器在精密加工领域优势突出。
- 激光加工技术:激光技术深度赋能高端制造、精密微加工及生物医疗等领域。激光切割稳居最大工艺市场,激光焊接受新能源车与锂电需求驱动持续渗透,激光熔覆加速扩容。
- 下游应用:新能源领域,锂电激光设备2025年市场规模有望达220亿元,光伏激光设备随TOPCon、XBC等技术迭代需求放量;消费电子方面,3C精密制造、摄像头模组、VCSEL及VR/AR光学检测等场景均对激光技术形成持续拉动。
光连接器件行业
- AI算力驱动:数据中心持续扩容,高速光模块需求加速释放。2026年以太网光模块市场规模预计将同比增长35%至189亿美元。
- 光互连技术路径:CPO(共封装光学)被视为下一代主流技术,OCS(全光交换)加速落地。
- 高密度连接器件:CPO驱动光互联架构升级,FAU由无源器件向芯片级关键接口演进,MPO成为CPO演进下核心连接方案。全球光纤阵列市场预计2032年增至2.06亿美元,CAGR约10.3%。
公司业务布局
- 激光器业务:公司是国内MOPA脉冲光纤激光器龙头,持续拓展产品应用边界,2025年起开始向消费级激光雕刻机市场供应MOPA脉冲激光器产品。
- 激光/光学智能装备业务:公司以激光器技术为基础,持续拓展激光/光学智能装备,深度绑定全球头部客户,并在多个领域实现国产替代。
- 光纤器件业务:公司加速布局光连接领域,推出MPO/MMC连接器、FAU等产品并积极扩产,2026年4月发布定增预案,拟募资13.83亿元建设高密度光互联产品生产基地。
研究结论
- 公司优势:国内MOPA脉冲光纤激光器龙头,在光电精密检测及激光加工智能装备领域处于领先地位,拥有完善的技术平台和研发体系,并与全球头部客户深度绑定。
- 成长空间:公司业务横跨新能源、消费电子、半导体、光通信等多元高成长赛道,成长路径清晰,核心竞争力持续强化。
- 投资建议:首次覆盖,给予“增持”评级。预计2026-2028年公司净利润分别为4.80亿元、6.70亿元、10.00亿元,对应PE分别为78、56、37倍。
风险提示
- 技术升级迭代风险、研发失败风险、技术未能形成产品或实现产业等风险、市场竞争加剧的风险、新业务新产品市场拓展风险、市场或行业政策变化风险、宏观环境风险、研报使用信息不及时的风险等。