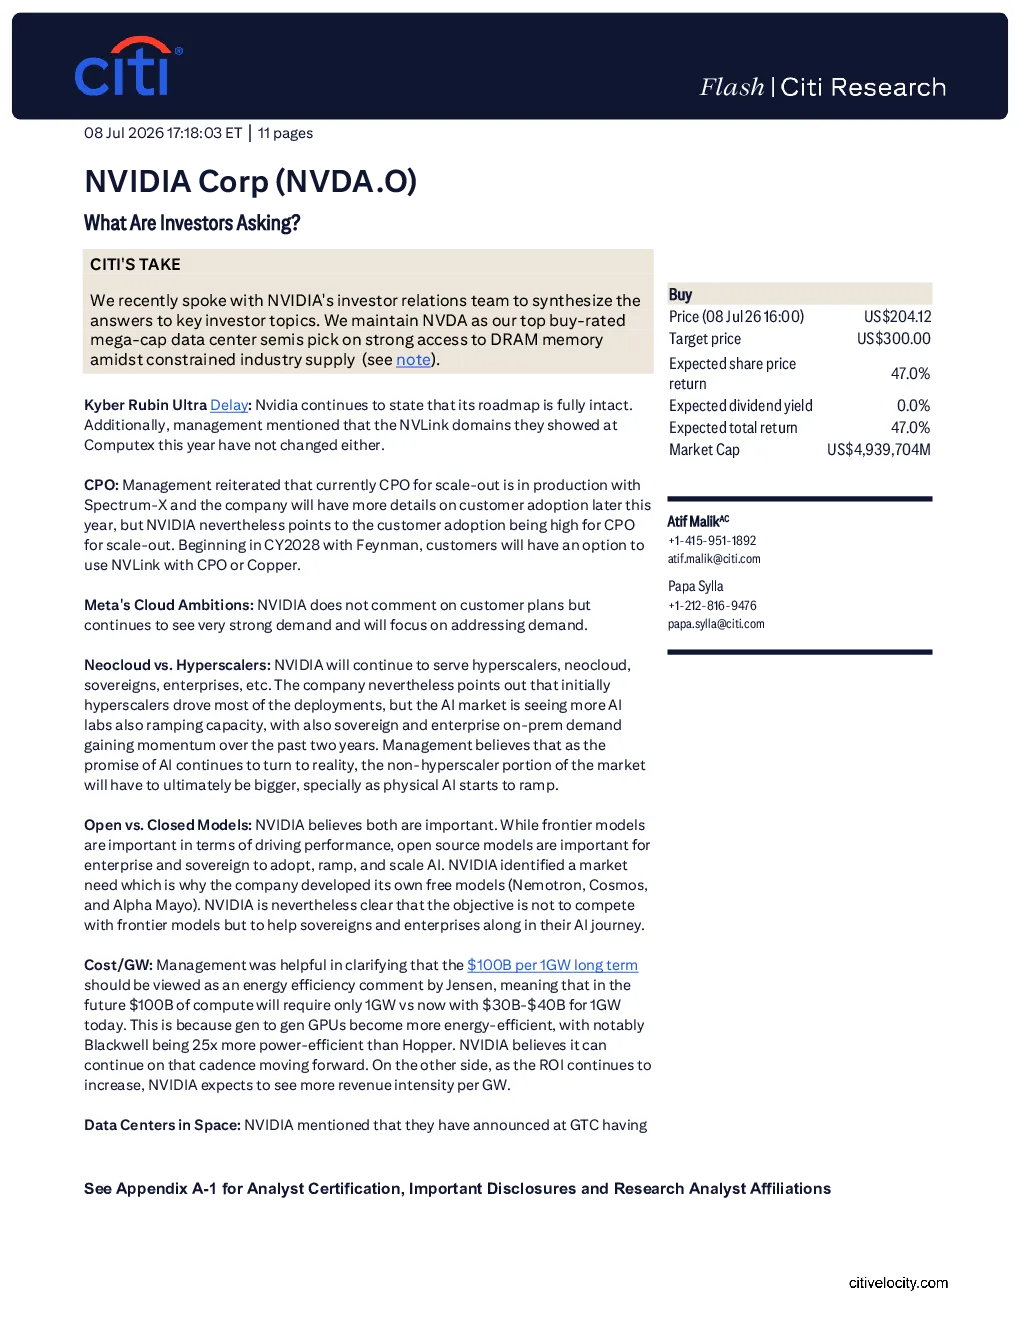
NVIDIA Corp (NVDA.O) 被Citigroup评为顶级买入的超级大盘数据中心半导体股,主要因其对DRAM内存的强大获取能力,同时行业供应受限。
关键要点:
- Kyber Rubin UltraDelay:NVIDIA重申其路线图完整无损,Computex上展示的NVLink域也未发生变化。
- CPO:管理层重申,目前用于扩展的CPO已投入生产,与Spectrum-X一起,公司将在今年晚些时候提供有关客户采用的更多细节,但NVIDIA指出客户采用率很高。从2028年开始,随着Feynman的推出,客户将可以选择在CPO或铜上使用NVLink。
- Meta的云野心:NVIDIA不评论客户的计划,但继续看到非常强劲的需求,并将专注于解决需求问题。
- 新云服务商与超大规模企业:NVIDIA将继续服务超大规模企业、新云服务商、主权国家、企业等。公司指出,最初超大规模企业推动了大多数部署,但随着AI市场看到AI实验室也扩大容量,非超大规模企业部分的市场最终会更大,特别是随着物理AI开始扩大。
- 开放与封闭模型:NVIDIA认为两者都很重要。虽然前沿模型在推动性能方面很重要,但开源模型对企业和国有实体采用、扩展和扩展AI很重要。NVIDIA确定了市场需求,这就是公司开发自己的免费模型(Nemotron、Cosmos和Alpha Mayo)的原因。NVIDIA明确表示,目标不是与前沿模型竞争,而是帮助主权国家和企业沿着他们的AI之旅前进。
- 成本/GW:管理层澄清,每1GW 1000亿美元长期应被视为Jensen对能源效率的评论,这意味着未来1000亿美元的计算只需要1GW,而今天1GW需要300亿至400亿美元。这是因为代与代之间的GPU变得更加节能,Blackwell比Hopper节能25倍。NVIDIA相信它可以继续这种步伐。另一方面,随着投资回报率不断提高,NVIDIA预计每1GW的收入强度会增加。
- 太空数据中心:NVIDIA提到,他们在GTC上宣布了Vera Rubin的变体,用于太空,形式为加速卫星。在实现SpaceX讨论的愿景方面,尽管存在工程挑战,但公司认为这并非不可能。
- 内存制造商的LTA影响:NVIDIA继续坚持其上季度提供的70年代中期的GM指导方针。
- 资本配置:NVIDIA重申其今年的目标是将50%的现金流返还给股东。随着公司进入后期年份,管理层表示,鉴于股票的现状,他们预计公司将增加回购。关于最近250亿美元的债务发行,NVIDIA表示主要是为了给自己提供更多灵活性。
- d-Matrix公告:NVIDIA尚未正式宣布与d-Matrix的合作。管理层表示,公司过去一直很愿意考虑将外部技术纳入其平台,Groq就是最新的例子。
估值:
NVDA的300美元目标价基于对C27E收益能力约为11.9美元(包括SBC)的约28倍市盈率进行折现。
风险:
达到目标价的下行风险包括:1)游戏领域的竞争可能导致NVIDIA失去市场份额,从而推动股价下跌;2)新平台的采用速度慢于预期,可能导致数据中心和游戏销售下降;3)汽车和数据中心市场的波动性可能给股价/市盈率带来波动;4)加密货币挖掘对游戏销售的影响。