你可能感兴趣
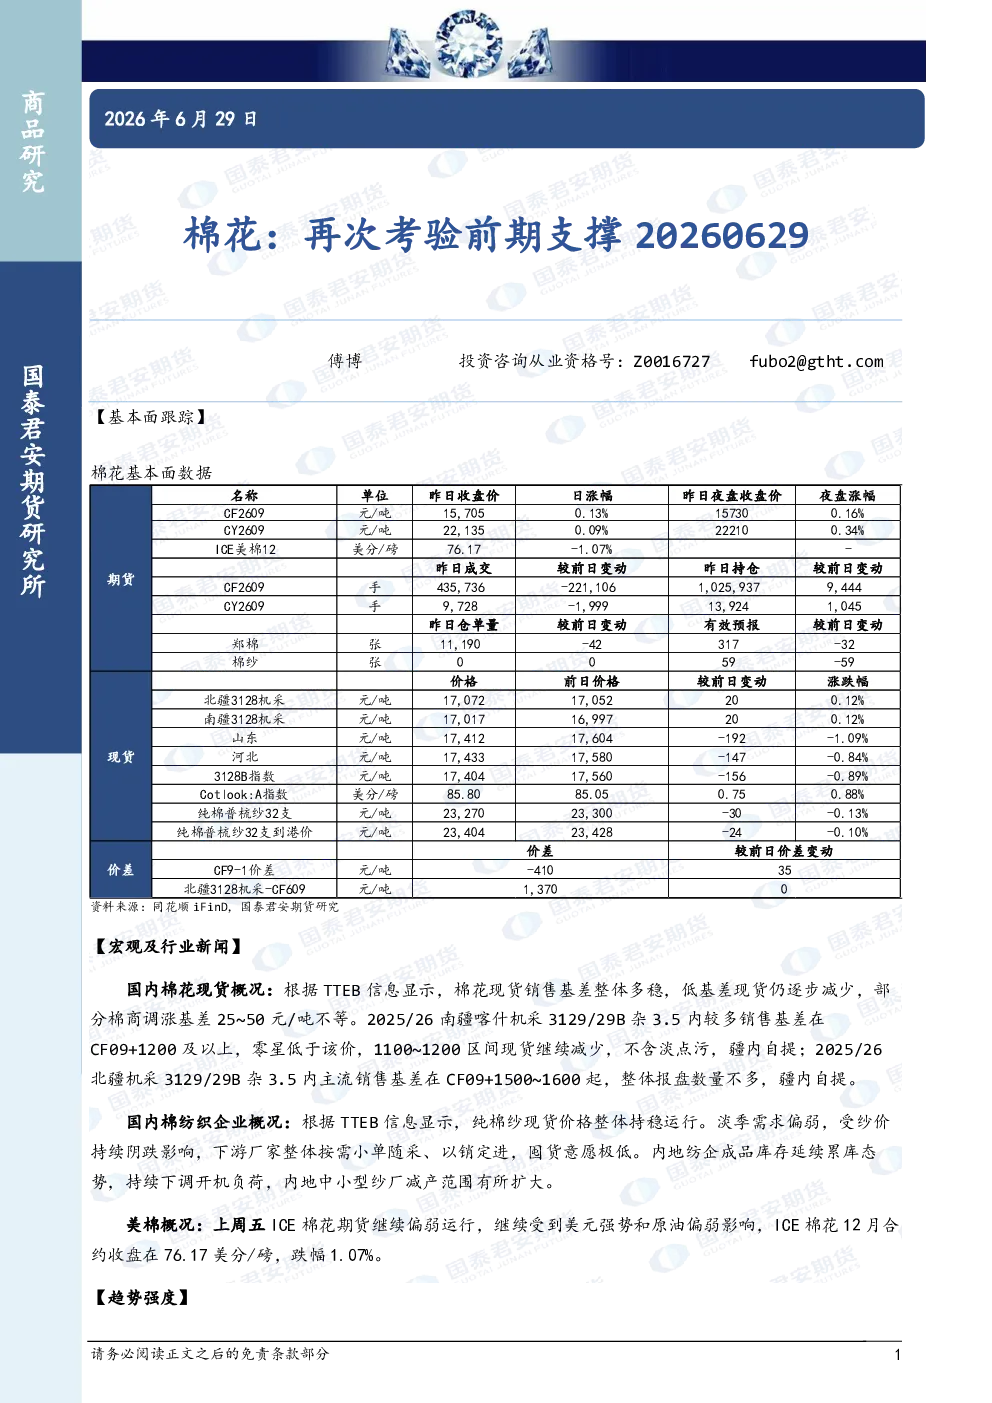
棉花:再次考验前期支撑
国泰君安证券2026-06-26
股指期货周报:大盘或再次考验前期低点支撑
华联期货2023-06-25
沪铜周报:铜价再次考验前期支撑,中长期下跌趋势延续
铜冠金源期货2013-06-26
早评:糖价下行重返前期震荡,棉花区间支撑面临考验
迈科期货2019-04-29
股指期货周报:大盘再次下跌,考验前期低点
华联期货2023-08-13
镍不锈钢日报:不锈钢继续累库,盘面考验前期支撑
华泰期货2024-08-09
白糖周评:短期回调继续,考验前期低点支撑
招商期货2010-11-22
白糖周报:弱势震荡,考验前期低点支撑
招商期货2010-11-29
白糖早报:双重压力下,郑糖再度考验前期箱底支撑
宏源期货2014-06-09
日评:LLDPE继续下跌 考验前期低点支撑
华闻期货2018-10-26