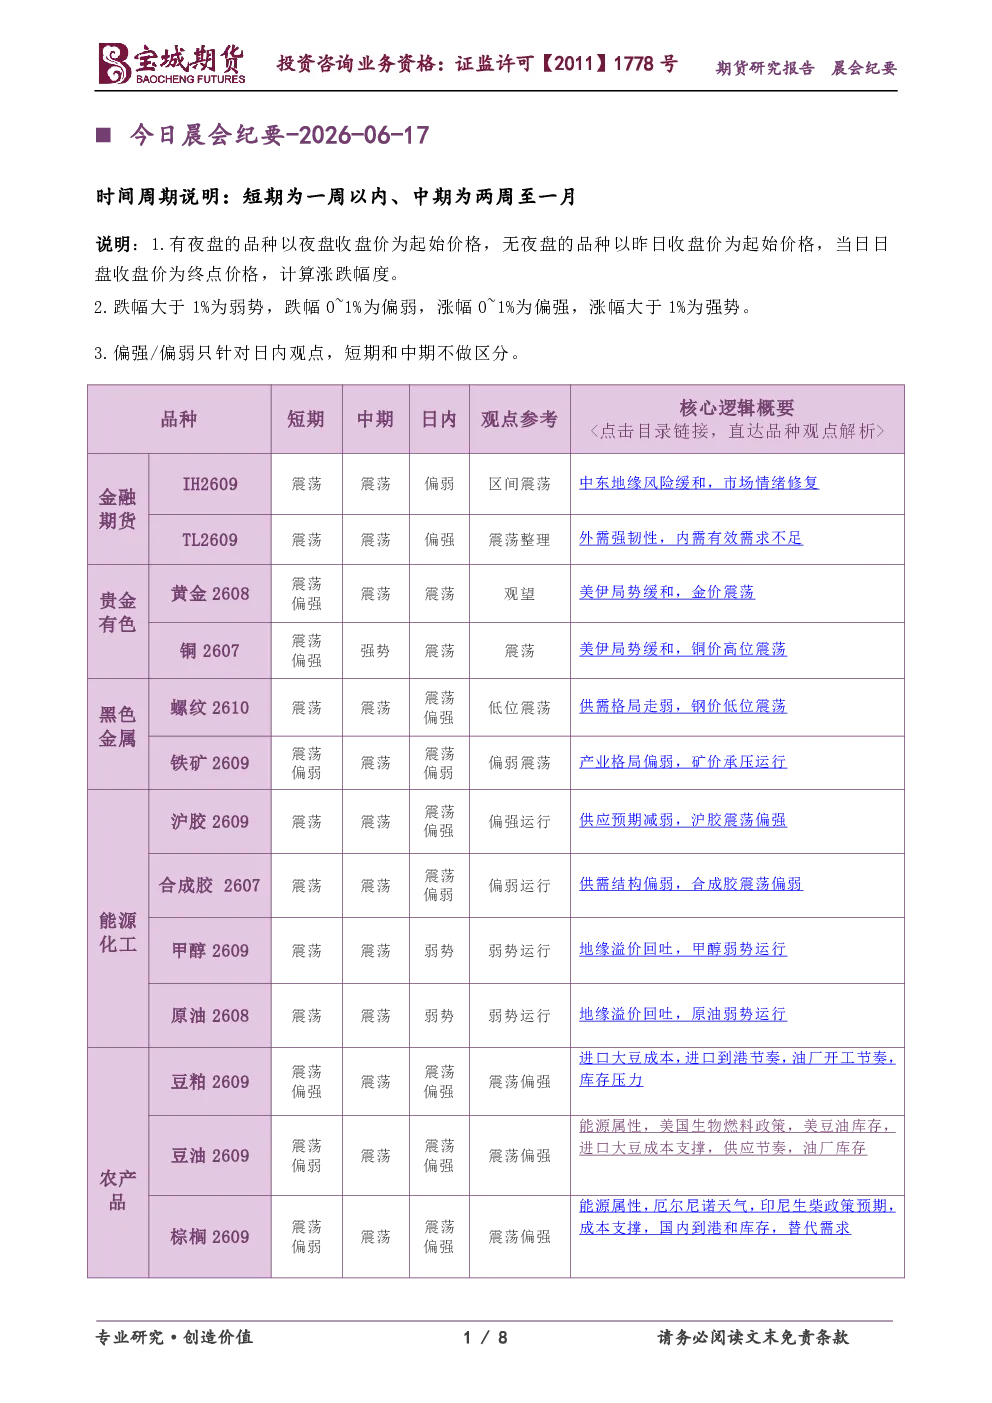
金融期货股指板块
-
IF、IH、IC、IM
- 日内观点:偏弱
- 中期观点:震荡
- 核心逻辑:昨日股指震荡分化,IC与IM震荡上涨,IH震荡收跌。美伊局势缓和,市场对通胀和供应链中断担忧减弱,股市风险偏好回升。但外部地缘局势、美联储政策及内需疲软等因素制约上行空间。预计短期股指维持区间震荡,IC与IM偏强,IH偏弱。
-
TL、T、TF、TS
- 日内观点:偏强
- 中期观点:震荡
- 核心逻辑:国债期货震荡收涨。美伊局势缓和,通胀担忧减弱,流动性收紧预期边际减弱。国内5月消费与投资增速下行,内需不足,降息预期仍存。短期内全面降息紧迫性不强,国债期货维持区间震荡。
商品期货有色板块
-
黄金(AU)
- 日内观点:震荡
- 中期观点:震荡
- 核心逻辑:美伊局势缓和,黄金反弹后进入震荡,需等待进一步指引。美伊协议签署及美联储政策是关键。短期黄金延续震荡。
-
铜(CU)
- 日内观点:震荡
- 中期观点:强势
- 核心逻辑:沪铜反弹后围绕20日线震荡。美伊局势缓和带动油价回落,风险偏好回升,调整美联储加息预期。基本面变化不大,美国对精炼铜征收关税截止日期临近,COMEX与LME价差高位,套利驱动“抢铜潮”。短期铜价延续偏强震荡,关注美伊协议及美联储态度。
商品期货黑色板块
-
螺纹钢(RB)
- 日内观点:震荡偏强
- 中期观点:震荡
- 核心逻辑:螺纹钢供需格局偏弱,产量回升至年内高位,供应压力增加。需求表现偏弱,高频需求指标低位运行,下游行业低迷。基本面延续弱势,成本有支撑,预计钢价延续低位震荡,关注需求表现。
-
铁矿石(I)
- 日内观点:震荡偏弱
- 中期观点:震荡
- 核心逻辑:铁矿石供需格局偏弱,库存高位攀升,终端消耗高位,刚需尚可,但淡季钢市累积矛盾,需求易承压走弱。供应居高不下,矿石基本面偏弱,预计矿价继续承压、偏弱运行,关注钢材表现。
商品期货能源化工板块
-
沪胶(RU)
- 日内观点:震荡偏强
- 中期观点:震荡
- 核心逻辑:美国5月CPI同比4.2%,加息预期升温,美元走强压制风险偏好。海外货源到港量收缩,缓解国内供给压力。东南亚割胶受厄尔尼诺影响,原料产出不及预期,进口成本抬升。国内青岛库区小幅去库,保税区与一般贸易库存回落,现货基差走强。预计沪胶期货维持震荡偏强。
-
合成胶(BR)
- 日内观点:震荡偏弱
- 中期观点:震荡
- 核心逻辑:美国5月CPI同比4.2%,加息预期升温,美元走强压制风险偏好。国内顺丁橡胶产量同比下滑,但6月检修装置重启,供应释放预期难消除。社会库存高于往年同期,贸易商按需出货,缺乏强势拉涨动力。成本走弱、供应宽松与淡季需求共振,预计合成橡胶期货维持震荡偏弱。
-
甲醇(MA)
- 日内观点:弱势
- 中期观点:震荡
- 核心逻辑:美国5月CPI同比4.2%,加息预期升温,美元走强压制风险偏好。国内装置开工高位,西北利润尚可,挺价意愿强;中东地缘扰动持续,进口到港量偏低。库存端,港口库存降至近五年低位,内地库存微增但整体仍低,现货流通偏紧,基差走强。需求端,MTO装置检修增多,传统下游淡季偏弱。低库存与进口受限支撑偏强,需求疲软限制涨幅。预计甲醇期货维持弱势运行。
-
原油(SC)
- 日内观点:弱势
- 中期观点:震荡
- 核心逻辑:美国5月非农就业数据好于预期,加息预期升温,美元走强压制风险偏好。中东地缘紧张局势缓和,霍尔木兹海峡通行预期改善,地缘溢价快速回落;OPEC+维持减产,美国产量高位,全球供应偏宽松。库存端,美国原油库存持续去化,OECD库存偏低形成支撑。需求端,欧美制造业偏弱,国内炼厂开工平平,成品油处淡季。预计原油期货维持弱势运行。
商品期货农产品板块
-
豆粕(M)
- 日内观点:震荡偏强
- 中期观点:震荡
- 核心逻辑:CBOT大豆期货反弹收高,出口需求提振,但反弹动力有限。美豆优良率升至66%,种植进度达95%,丰产预期支持。NOPA数据显示5月美豆压榨量降至八个月新低。南美大豆产量预计创七年新高。国内豆粕库存增至66.60万吨,环比增幅27.81%,油厂压榨量维持高位,累库速度加快。下游养殖需求疲软限制采购意愿。预计豆粕期货维持区间震荡。
-
棕榈油(P)
- 日内观点:震荡偏强
- 中期观点:震荡
- 核心逻辑:马棕6月上半月出口数据环比显著改善,印度采购回暖。印尼抛售后贸易商可售头寸减少,马印价差收敛提升马来西亚棕榈油出口竞争力。但原油弱势削弱生物柴油需求,马棕产量环比增加。国内三大食用油库存总量达220.11万吨,周度增加7.66万吨,供强需弱。预计棕榈油短期在出口改善与原油弱势、产地累压之间拉锯,反弹空间受限,关注印尼B50政策及厄尔尼诺天气影响。