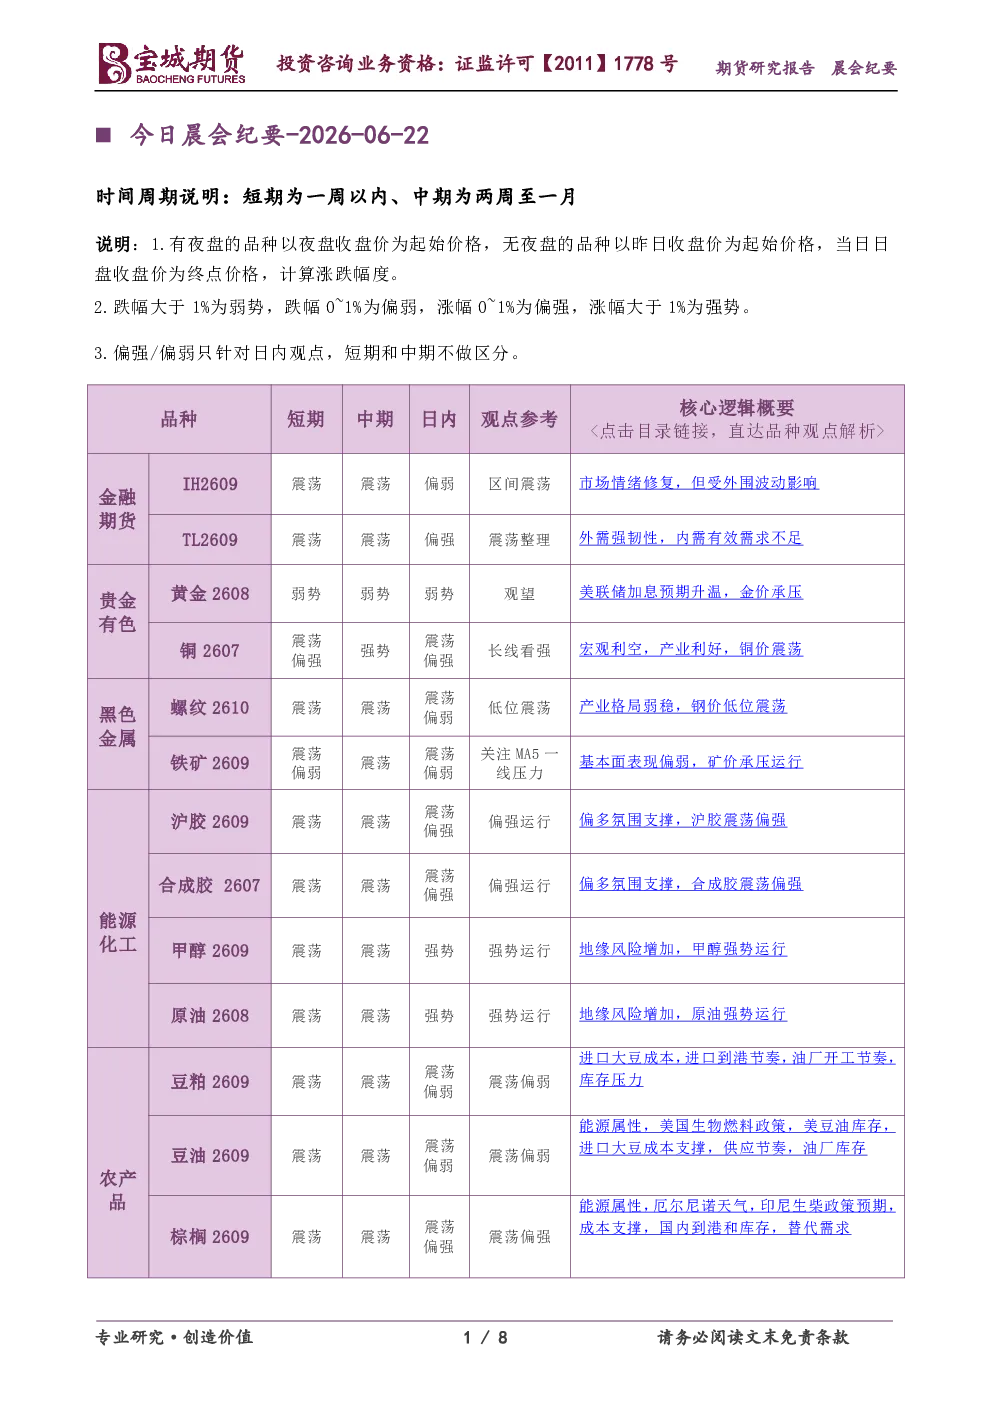
金融期货股指板块
-
IF、IH、IC、IM
- 日内观点:偏弱
- 中期观点:震荡
- 参考观点:区间震荡
- 核心逻辑:多重利好(美伊协议、陆家嘴论坛金融改革、社保基金开户)推动风险偏好回升,但美联储鹰派信号(9名官员预期加息,删除宽松措辞)压制上行高度。短期内股指或区间震荡,受外围市场波动影响。
-
TL、T、TF、TS
- 日内观点:偏强
- 中期观点:震荡
- 参考观点:震荡整理
- 核心逻辑:美联储维持利率不变但释放鹰派信号(加息预期上升),国内宏观经济韧性较强但内需不足,短期内降息可能性低。中长期看国债期货支撑仍在,维持区间震荡。
商品期货有色板块
-
黄金(AU)
- 日内观点:弱势
- 中期观点:弱势
- 参考观点:观望
- 核心逻辑:美联储鹰派信号(9月加息概率70%)推高美元指数和美债收益率,黄金机会成本上升,现货黄金跌破4200美元关口。地缘政治缓和(美伊协议)及投行下调目标价进一步压制市场信心。短期金价消化加息预期,关注4000美元关口支撑。
-
铜(CU)
- 日内观点:震荡偏强
- 中期观点:强势
- 参考观点:长线看强
- 核心逻辑:美联储鹰派信号压制铜价,但智利工会罢工和铜供不应求提供支撑。短期宏观压力与基本面支撑拉锯,铜价延续高位震荡。
商品期货黑色板块
-
螺纹钢(RB)
- 日内观点:震荡偏弱
- 中期观点:震荡
- 参考观点:低位震荡
- 核心逻辑:供需双增但未好转,产业矛盾未缓解,商品情绪趋弱。成本支撑尚存,短期钢价延续低位震荡,关注需求表现。
-
铁矿石(I)
- 日内观点:震荡偏弱
- 中期观点:震荡
- 参考观点:关注MA5一线压力
- 核心逻辑:需求表现尚可但增量有限,供应维持高位。矿市基本面偏弱,预计延续震荡偏弱,关注钢材表现。
商品期货能源化工板块
-
沪胶(RU)
- 日内观点:震荡偏强
- 中期观点:震荡
- 参考观点:偏强运行
- 核心逻辑:供应端开割旺季,需求端淡季疲软。端午假期地缘风险增强支撑能化,节后沪胶或维持震荡偏强。
-
合成胶(BR)
- 日内观点:震荡偏强
- 中期观点:震荡
- 参考观点:偏强运行
- 核心逻辑:供应端原料成本走弱,需求端淡季疲软但天然胶与合成胶价差提供支撑。端午假期地缘风险增强支撑能化,节后或维持震荡偏强。
-
甲醇(MA)
- 日内观点:强势
- 中期观点:震荡
- 参考观点:强势运行
- 核心逻辑:供应端充足,需求端淡季疲软。短期供应增量压制上方空间,节后或维持强势运行。
-
原油(SC)
- 日内观点:强势
- 中期观点:震荡
- 参考观点:强势运行
- 核心逻辑:供应端宽松(OPEC+增产、美巴产量释放),需求端预期下调。端午假期中东地缘局势反复支撑油价,节后或维持强势姿态。
商品期货农产品板块
-
豆粕(M)
- 日内观点:震荡偏弱
- 中期观点:震荡
- 参考观点:震荡偏弱
- 核心逻辑:美豆出口与美元走强博弈,国内供应宽松(库存突破740万吨),下游需求疲软。短期豆粕期价维持震荡偏弱。
-
棕榈油(P)
- 日内观点:震荡偏强
- 中期观点:震荡
- 参考观点:震荡偏强
- 核心逻辑:印尼B50生物柴油政策及马棕出口增长提振需求,但库存高位压制反弹空间。中长期看厄尔尼诺及政策提供支撑,短期震荡区间未突破。