核心观点与关键数据
业绩表现
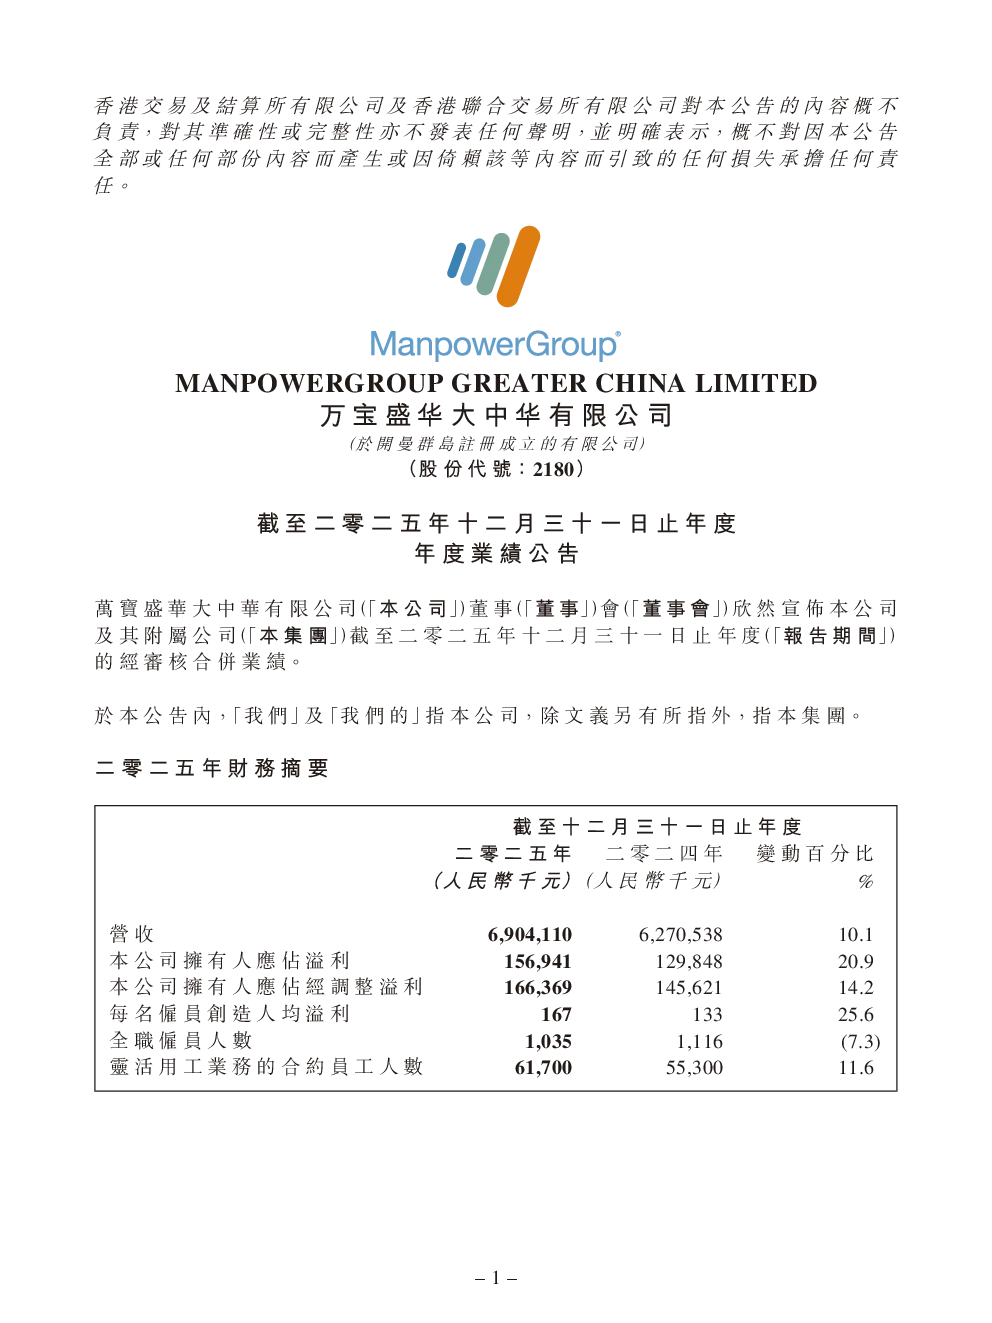
- 2025财年,尽管全球经济形势复杂,中国经济增长面临挑战,万宝盛华大中华有限公司(2180.HK)仍实现总收入6.90亿元人民币,同比增长10.1%。其中,灵活用工业务收入增长10.6%至6.785亿元人民币,中国大陆灵活用工收入增长13%。
- 公司实现归属于本公司权益持有人应占净利润1.569亿元人民币,同比增长20.9%;归属于本公司权益持有人应占经调整净利润1.6639亿元人民币,同比增长14.2%。
- 每名员工创造人均溢利同比增长25.6%,全职员工人数减少7.3%至1,035人。
业务回顾
- 公司聚焦高质量增长,提升盈利能力,灵活用工业务毛利率实现温和增幅,招聘与解决方案分部三年下跌趋势已见回稳。
- 中国大陆业务持续扩张,灵活用工服务组合扩大,华中及华东地区业务巩固,一线城市市场竞争力提升。
- 成本管理措施及运营效率改善,经营活动所得净现金流量同比增长262%至2.89亿元人民币。
- 数字化趋势下,持续投入资源重建内部技术平台及基础设施,提升生产效率。
展望与策略
- 对2026年持谨慎态度,预计中期有更多增长空间,主要风险包括持续通胀、地缘政治摩擦及主要经济体增长乏力。
- 策略聚焦提升运营效率、审慎风险管理及深化以客为本的解决方案,预计中国大陆灵活用工业务将稳定增长,信息技术外包分部稳健发展,台湾市场前景受经济乏力及地缘政治影响,香港市场复苏取决于需求回升。
- 2026年战略重点仍是中国大陆灵活用工,行业重点放在新能源、金融服务、信息技术服务及医疗保健等关键行业,进一步拓展华南及华中地区,巩固一线城市市场领先地位。
- 持续推进内部技术平台的现代化进程,优化工作流程、引入人工智能招聘技术及促进跨部门整合,提升组织生产效率。
财务回顾
- 总收入6.90亿元人民币,同比增长10.1%,主要来自灵活用工业务增长。
- 服务成本增长11.0%至6.2786亿元人民币,与灵活用工业务收入增幅基本一致。
- 毛利625.491万元人民币,同比增长1.9%;毛利率9.1%,同比下降0.7个百分点。
- 销售开支同比下降13.3%至2.942亿元人民币,行政开支微增0.3%至0.969亿元人民币。
- 其他收入同比下降35.2%至0.135亿元人民币,主要归因于派付中期股息后现金减少。
- 所得税开支同比增长47.0%至0.625亿元人民币,主要由于从中国大陆向香港分派股息需计提额外预扣税。
主要财务比率与现金流
- 流动比率1.8倍,或然负债49.8百万元人民币(主要为受限制银行存款)。
- 经营活动所得现金流量净额2.8888亿元人民币,同比增长262%。
- 现金及现金等价物减少至0.8871亿元人民币,主要由于派付中期股息。
上市所得款项用途
- 上市所得款项净额约4.582亿元人民币,已全部动用,剩余款项预期于2026年12月31日前使用。
- 未动用款项的预期用途包括业务拓展、研究及开发、品牌建设及数字营销、运营资金及未来投资及战略性并购。
雇员及薪酬政策
- 全职自有雇员约1,035人,合约员工约61,700人。
- 提供薪金、花红、医疗保健、退休福利等薪酬待遇,并实施股权激励计划。
主要财务报表
- 确认审计合并业绩,每股盈利0.77元人民币(基本)和0.76元人民币(摊薄)。
企业管治
- 遵守企业管治守则,审阅年度业绩及合并账目,无重大违规事件。
- 董事会建议派发末期股息每股0.17港元,待股东大会批准后执行。
- 2026年股东周年大会将于6月25日举行。