一、深耕激光精细微加工,业绩稳健增长
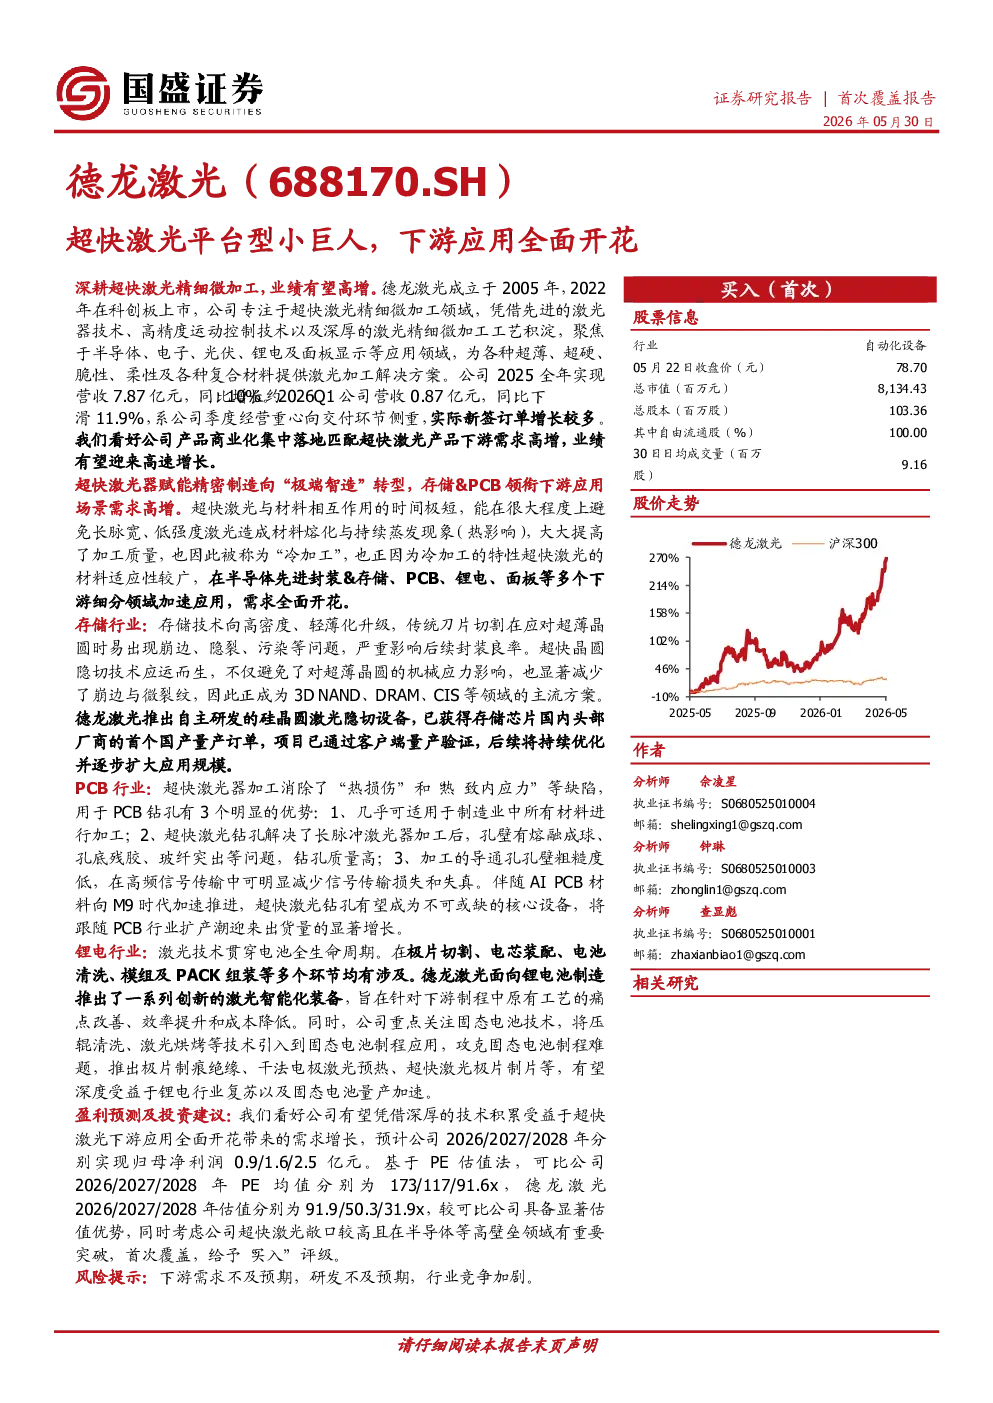
- 公司概况:德龙激光成立于2005年,专注于超快激光精细微加工领域,拥有先进的激光器技术、高精度运动控制技术和深厚的激光精细微加工工艺积淀。公司产品主要面向半导体、电子、新能源及面板显示等几大领域,包括精密激光加工设备、激光器、激光加工服务、高精度运动平台、自动化线体五大类。
- 股权结构:公司股权结构稳定,董事长赵裕兴持有公司21.15%的股份,为第一大股东。公司管理团队产业背景深厚,在激光领域深耕多年。
- 业务规模:公司业绩稳健增长,2025全年实现营收7.87亿元,同比增长约10%。2026Q1公司营收0.87亿元,同比下滑11.9%,系公司季度经营重心向交付环节侧重,实际新签订单增长较多。分拆产品来看,精密激光加工设备、激光器、激光加工服务均实现同比增长。
- 盈利能力:公司毛利率处于小幅下滑状态,但整体仍处于较为出色的水平。2026Q1公司综合毛利率达43.28%。公司研发费用率高,技术驱动型特征显著,2025年公司研发费用为1.29亿元,研发费用率维持在15%以上。
二、超快激光助力精密制造升级,存储&PCB领衔下游应用全面开花
- 超快激光:超快激光器输出激光的脉冲宽度在皮秒级别,具有“冷加工”特性,材料适应性较广,成为硬脆材料精密加工的有效手段。2024-2026年,固体超快激光器下游应用增多,部分新型应用逐步从试点研发向规模化量产升级。
- 半导体:超快激光设备深度参与半导体制造多个环节,典型如集成电路封测阶段的晶圆切割、划片、开槽、打标、钻孔等。
- 存储:超快激光可用于存储芯片的晶圆隐切,避免了对超薄晶圆的机械应力影响,也显著减少了崩边与微裂纹,正成为3DNAND、DRAM、CIS等领域的主流方案。德龙激光推出自主研发的硅晶圆激光隐切设备,已获得存储芯片国内头部厂商的首个国产量产订单。
- TGV玻璃通孔:超快激光可用于玻璃基板的TGV工艺,实现高密度、低损耗的垂直互连,是实现2.5D/3D先进封装的关键使能技术之一。德龙激光在玻璃基板TGV工艺方面已深耕多年,相关产品已进入市场多年并形成销售。
- PCB:超快激光器加工消除了热损伤和热致内应力等缺陷,用于PCB钻孔有3个明显的优势:几乎可适用于制造业中所有材料进行加工;钻孔质量高;加工的导通孔孔壁粗糙度低。伴随AI PCB材料向M9时代加速推进,超快激光钻孔有望成为不可或缺的核心设备,将跟随PCB行业扩产潮迎来出货量的显著增长。
- 锂电:激光技术贯穿电池全生命周期,在极片切割、电芯装配、电池清洗、模组及PACK组装等多个环节均有涉及。德龙激光面向锂电池制造推出了一系列创新的激光智能化装备,旨在针对下游制程中原有工艺的痛点改善、效率提升和成本降低。同时,公司重点关注固态电池技术,将压辊清洗、激光烘烤等技术引入到固态电池制程应用,推出极片制痕绝缘、干法电极激光预热、超快激光极片制片等。
三、盈利预测及投资建议
- 盈利预测:预计公司2026/2027/2028年分别实现归母净利润0.9/1.6/2.5亿元。
- 投资建议:选择同为激光器及设备领域的大族激光、锐科激光、英诺激光作为可比公司,德龙激光2026/2027/2028年估值分别为91.9/50.3/31.9x,较可比公司具备估值优势,同时考虑公司超快激光敞口较高且在半导体等高壁垒领域有重要突破,首次覆盖,给予买入”评级。
四、风险提示