核心观点
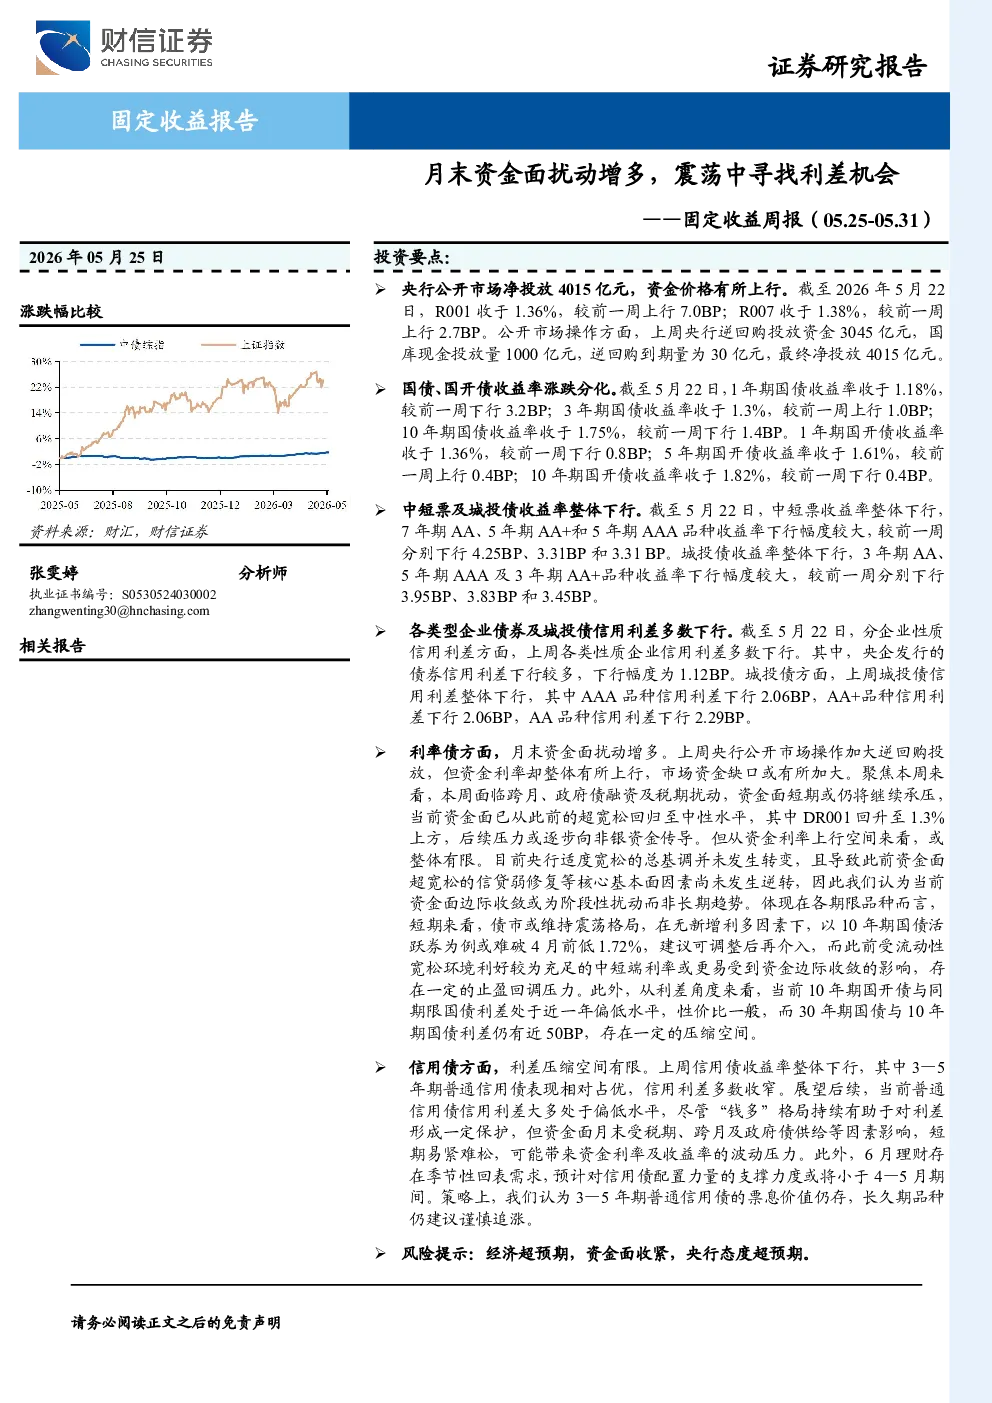
利率债方面,上周央行公开市场净投放4015亿元,资金价格有所上行。国债、国开债收益率涨跌分化,1年期国债收益率下行3.2BP至1.18%,3年期国债收益率上行1.0BP至1.3%,10年期国债收益率下行1.4BP至1.75;1年期国开债收益率下行0.8BP至1.36%,5年期国开债收益率上行0.4BP至1.61%,10年期国开债收益率下行0.4BP至1.82%。中短票及城投债收益率整体下行,7年期AA、5年期AA+和5年期AAA品种收益率分别下行4.25BP、3.31BP和3.31BP,3年期AA、5年期AAA及3年期AA+品种收益率分别下行3.95BP、3.83BP和3.45BP。各类型企业债券及城投债信用利差多数下行,央企债券信用利差下行1.12BP,城投债AAA、AA+、AA品种信用利差分别下行2.06BP、2.06BP和2.29BP。
对债市而言,月末资金面扰动增多。上周央行公开市场操作加大逆回购投放,但资金利率整体上行,市场资金缺口加大。本周面临跨月、政府债融资及税期扰动,资金面短期或继续承压,资金面已回归中性水平,DR001回升至1.3%上方,后续压力或向非银资金传导。资金利率上行空间有限,央行适度宽松总基调未变,信贷弱修复等核心基本面因素未逆转,资金面边际收敛为阶段性扰动。短期内债市或维持震荡格局,10年期国债活跃券难破4月前低1.72%,中短端利率易受资金边际收敛影响,存在止盈回调压力。10年期国开债与同期限国债利差处于近一年偏低水平,性价比一般,30年期国债与10年期国债利差仍有近50BP压缩空间。
信用债方面,利差压缩空间有限。上周信用债收益率整体下行,3—5年期普通信用债表现相对占优,信用利差多数收窄。当前普通信用债信用利差大多处于偏低水平,“钱多”格局对利差形成一定保护,但月末资金面受税期、跨月及政府债供给等因素影响,短期易紧难松,可能带来资金利率及收益率的波动压力。6月理财存在季节性回表需求,预计对信用债配置力量的支撑力度小于4—5月。策略上,3—5年期普通信用债的票息价值仍存,长久期品种仍建议谨慎追涨。
关键数据
- 货币市场:R001上行7.0BP至1.36%,R007上行2.7BP至1.38%,央行公开市场净投放4015亿元。
- 利率债:1年期国债收益率1.18%,3年期国债收益率1.3%,10年期国债收益率1.75;1年期国开债收益率1.36,5年期国开债收益率1.61,10年期国开债收益率1.82。
- 中短票:7年期AA下行4.25BP,5年期AA+下行3.31BP,5年期AAA下行3.31BP。
- 城投债:3年期AA下行3.95BP,5年期AAA下行3.83BP,3年期AA+下行3.45BP。
- 信用利差:央企债券下行1.12BP,城投债AAA下行2.06BP,AA+下行2.06BP,AA下行2.29BP。
研究结论
短期内债市或维持震荡格局,资金面边际收敛为阶段性扰动,中短端利率易受资金边际收敛影响,存在止盈回调压力。10年期国开债与同期限国债利差处于近一年偏低水平,性价比一般,30年期国债与10年期国债利差仍有近50BP压缩空间。信用债方面,利差压缩空间有限,“钱多”格局对利差形成一定保护,但月末资金面短期易紧难松,可能带来资金利率及收益率的波动压力。策略上,3—5年期普通信用债的票息价值仍存,长久期品种仍建议谨慎追涨。