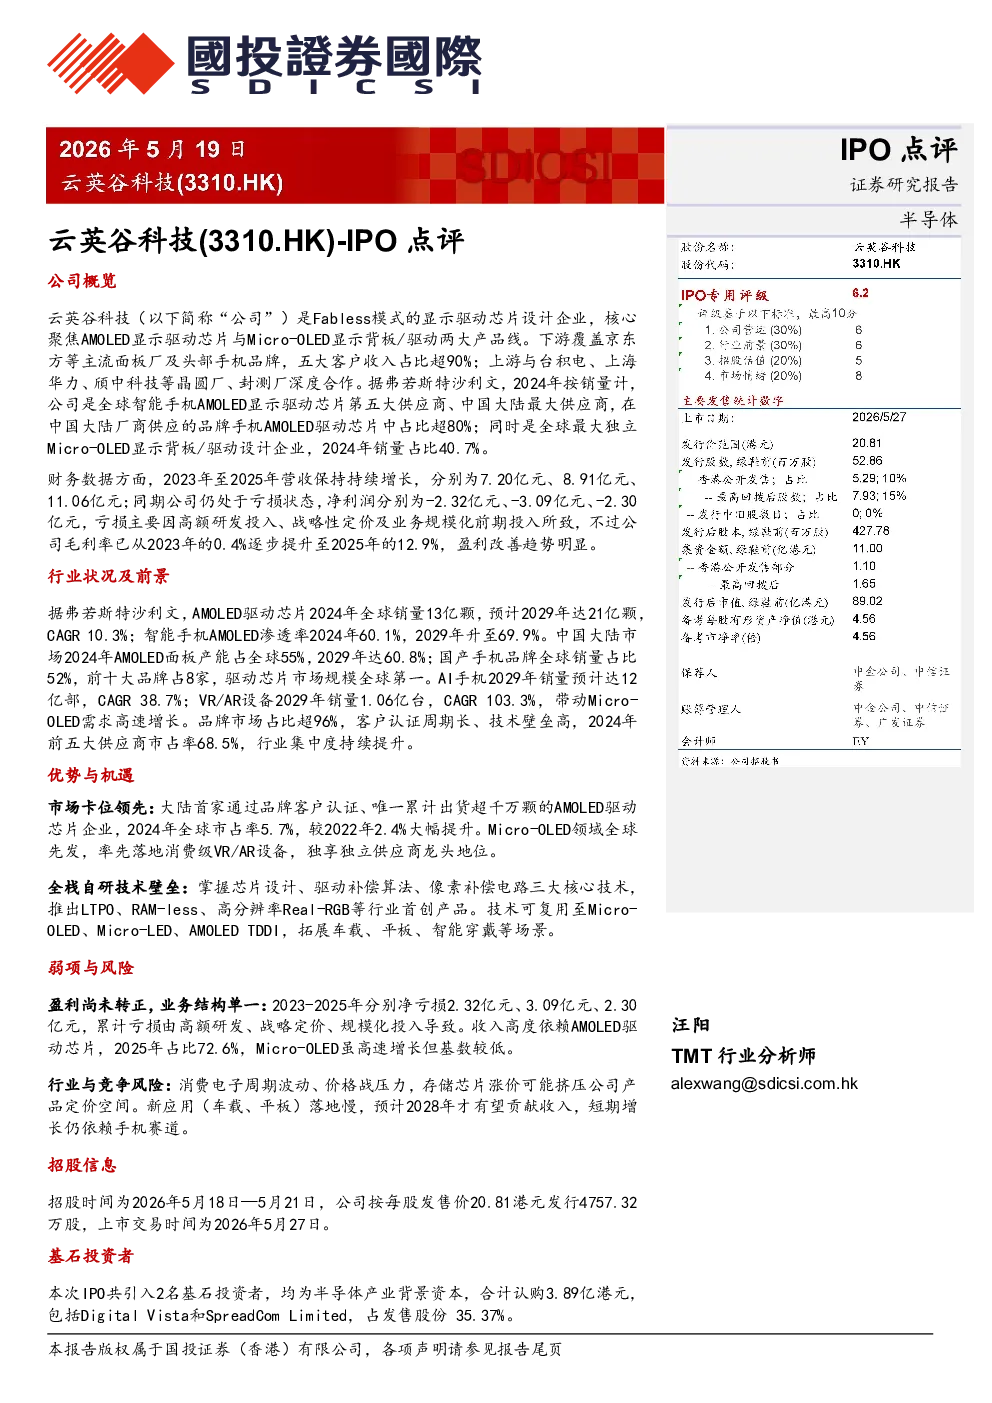
云英谷科技IPO点评总结
公司概览
云英谷科技是一家Fabless模式的显示驱动芯片设计企业,核心聚焦AMOLED显示驱动芯片与Micro-OLED显示背板/驱动两大产品线。下游客户包括京东方等主流面板厂及头部手机品牌,五大客户收入占比超90%;上游与台积电、上海华力等晶圆厂、封测厂合作。根据弗若斯特沙利文,2024年公司是全球智能手机AMOLED显示驱动芯片第五大供应商、中国大陆最大供应商(占比超80%),且是全球最大独立Micro-OLED显示背板/驱动设计企业(销量占比40.7%)。
财务数据
2023年至2025年营收分别为7.20亿元、8.91亿元、11.06亿元,保持持续增长;同期公司仍处于亏损状态,净利润分别为-2.32亿元、-3.09亿元、-2.30亿元,主要因高额研发投入、战略性定价及业务规模化前期投入。不过,公司毛利率从2023年的0.4%逐步提升至2025年的12.9%,盈利改善趋势明显。
行业状况及前景
AMOLED驱动芯片市场:2024年全球销量13亿颗,预计2029年达21亿颗(CAGR 10.3%);智能手机AMOLED渗透率2024年为60.1%,2029年升至69.9%。中国大陆AMOLED面板产能占全球55%,国产手机品牌全球销量占比52%,驱动芯片市场规模全球第一。AI手机和VR/AR设备将带动Micro-OLED需求高速增长(2029年销量预计达12亿部、1.06亿台,CAGR分别为38.7%、103.3%)。品牌市场占比超96%,客户认证周期长、技术壁垒高,行业集中度持续提升(2024年前五大供应商市占率68.5%)。
优势与机遇
市场卡位领先:大陆首家通过品牌客户认证、唯一累计出货超千万颗的AMOLED驱动芯片企业(2024年全球市占率5.7%);Micro-OLED领域全球先发,率先落地消费级VR/AR设备,独享独立供应商龙头地位。全栈自研技术壁垒:掌握芯片设计、驱动补偿算法、像素补偿电路三大核心技术,推出LTPO、RAM-less等首创产品,技术可复用至Micro-LED等场景。
弱项与风险
盈利尚未转正,业务结构单一:2023-2025年累计亏损,收入高度依赖AMOLED驱动芯片(2025年占比72.6%);Micro-OLED虽高速增长但基数较低。行业与竞争风险:消费电子周期波动、价格战压力,存储芯片涨价可能挤压产品定价空间。新应用(车载、平板)落地慢,短期增长仍依赖手机赛道。
招股信息
招股时间为2026年5月18日—5月21日,按每股20.81港元发行4757.32万股,上市交易时间为2026年5月27日。引入2名基石投资者(DigitalVista和SpreadComLimited),合计认购3.89亿港元(占发售股份35.37%)。募集资金及用途:47%用于AMOLEDTDDI研发,33%用于Micro-OLED及Micro-LED研发,10%用于战略投资,10%用于营运资金。
投资建议
云英谷作为中国大陆最大AMOLED显示驱动芯片供应商,受益于AMOLED渗透率提升和国产替代趋势。估值方面,发行市值约83亿港元(对应PS约6.8倍)。综合考虑行业前景、公司稀缺地位、Micro-OLED第二曲线、持续改善的毛利率趋势及市场情绪,给予IPO专用评分6.2分,建议融资认购。