你可能感兴趣
Truist Financial Corp 2025年季度报告
美股财报2025-04-30
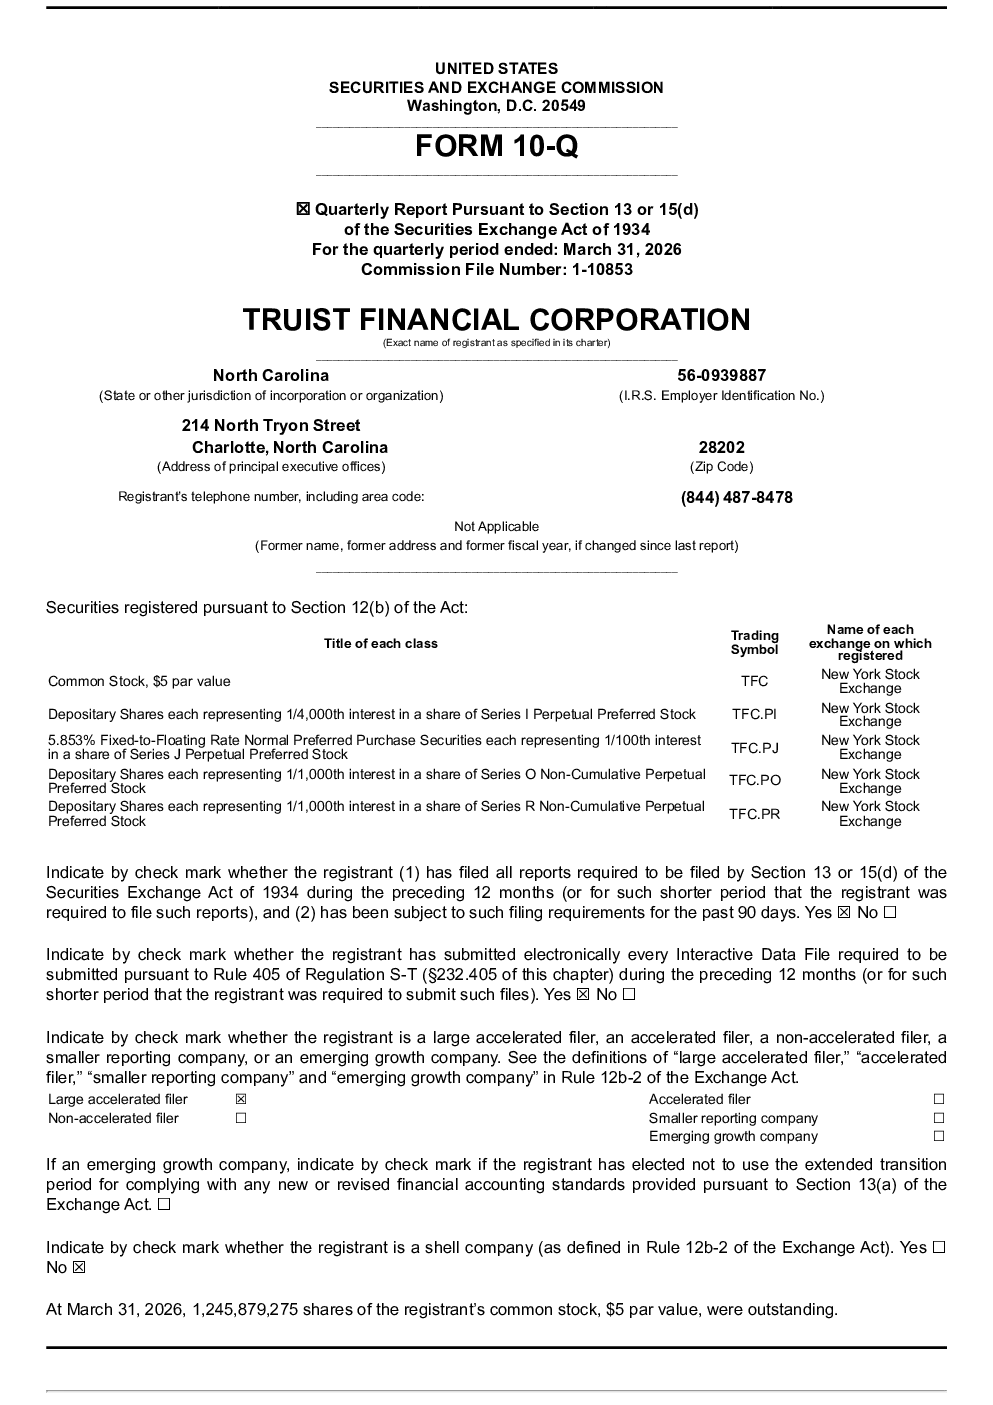
Truist Financial 2026年季度报告
美股财报2026-07-31
Truist Financial Corp美股招股说明书(2026-04-21版)
美股招股说明书2026-04-21
Alerus Financial Corp 2026年季度报告
美股财报2026-05-01
MidCap Financial Investment Corp 2026年季度报告
美股财报2026-05-06
Primis Financial Corp 2026年季度报告
美股财报2026-05-08
Stifel Financial Corp 2026年季度报告
美股财报2026-08-05
MVB Financial Corp 2026年季度报告
美股财报2026-08-05
Truist Financial Corp美股招股说明书(2026-01-23版)
美股招股说明书2026-01-23
Truist Financial Corp IPO招股说明书(2025年5月20日版本)
美股招股说明书2025-05-20