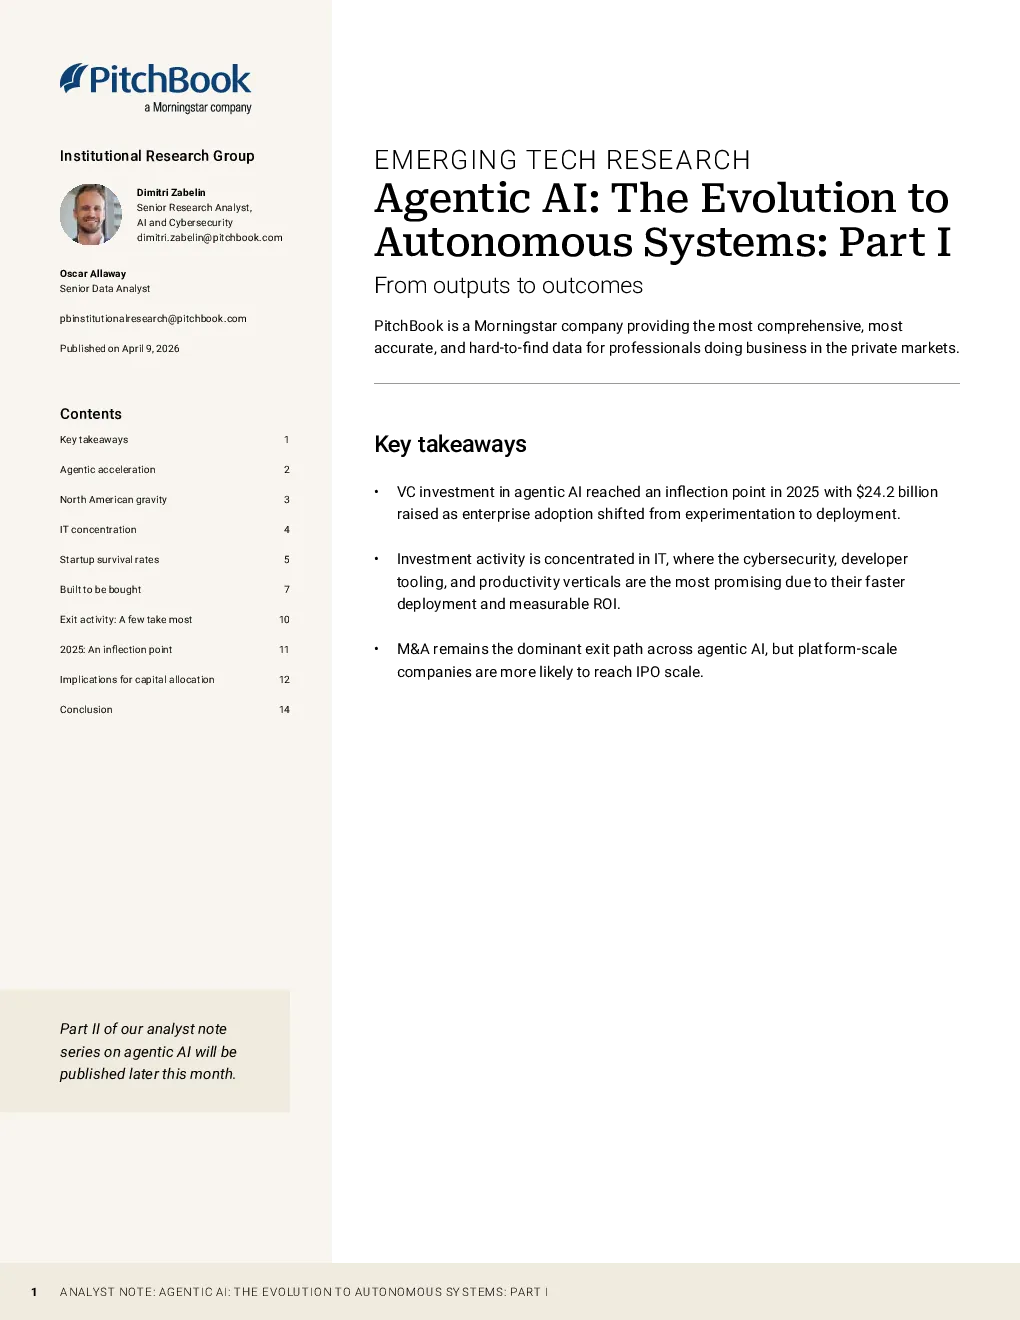
Agentic AI 正从实验阶段转向部署阶段,资本流向也随之变化。2025 年,VC 背景的 agentic AI 公司融资额达到 242 亿美元,涉及 1,311 个交易,占 2015 至 2024 年累计 VC 交易价值的近 73%,显示出企业对 agentic AI 的实际应用和性能的认可。
核心观点:
- 市场转变: Agentic AI 不仅仅是新的应用层,而是重塑软件栈。随着代理从辅助工具演变为自主操作者,控制点正转向编排层、工作流所有权和系统级集成。
- 投资趋势: 资本集中在以 IT 为中心的垂直领域,如网络安全、开发者工具和企业生产力,因为这些领域的部署速度快,投资回报率可衡量。
- 地域分布: 北美(尤其是美国)在 agentic AI 公司的交易数量和估值上占据主导地位,这得益于其技术栈优势、资本生态系统成熟度和企业采用动态。
- 退出路径: M&A 仍然是 agentic AI 的主要退出路径,但平台规模的公司更有可能达到 IPO 规模。网络安全垂直领域表现突出,退出成功概率高达 86%。
- 未来趋势: 随着自主性差距的缩小和多代理架构的成熟,agentic AI 将从初始高置信度用例扩展到更广泛的应用场景,编排、集成和系统级协调将成为核心竞争优势。
关键数据:
- 2025 年 VC 背景的 agentic AI 公司融资额为 242 亿美元,占 2015 至 2024 年累计 VC 交易价值的近 73%。
- 北美占 VC 背景的 agentic AI 公司的 60.7%,占其估值总额的 95.6%。
- 网络安全垂直领域的 agentic AI 公司退出成功概率为 86%,高于其他垂直领域。
- 最大的退出交易涉及 ServiceNow、Meta、NVIDIA 和 Check Point 等公司,表明 agentic 能力正被整合到现有软件和基础设施栈中。
研究结论:
- Agentic AI 市场正在分化为平台型公司和应用层解决方案。平台型公司更有可能实现 IPO,而应用层公司更可能通过 M&A 退出。
- IT 领域(尤其是网络安全、开发者工具和企业生产力)是 agentic AI 的主要入口,因为这些领域的工作流是数字化的,集成无摩擦,性能可实时衡量。
- 未来,agentic AI 将围绕工作流控制重新组织软件市场,协调、执行和优化跨系统的能力将决定采用和价值捕获。