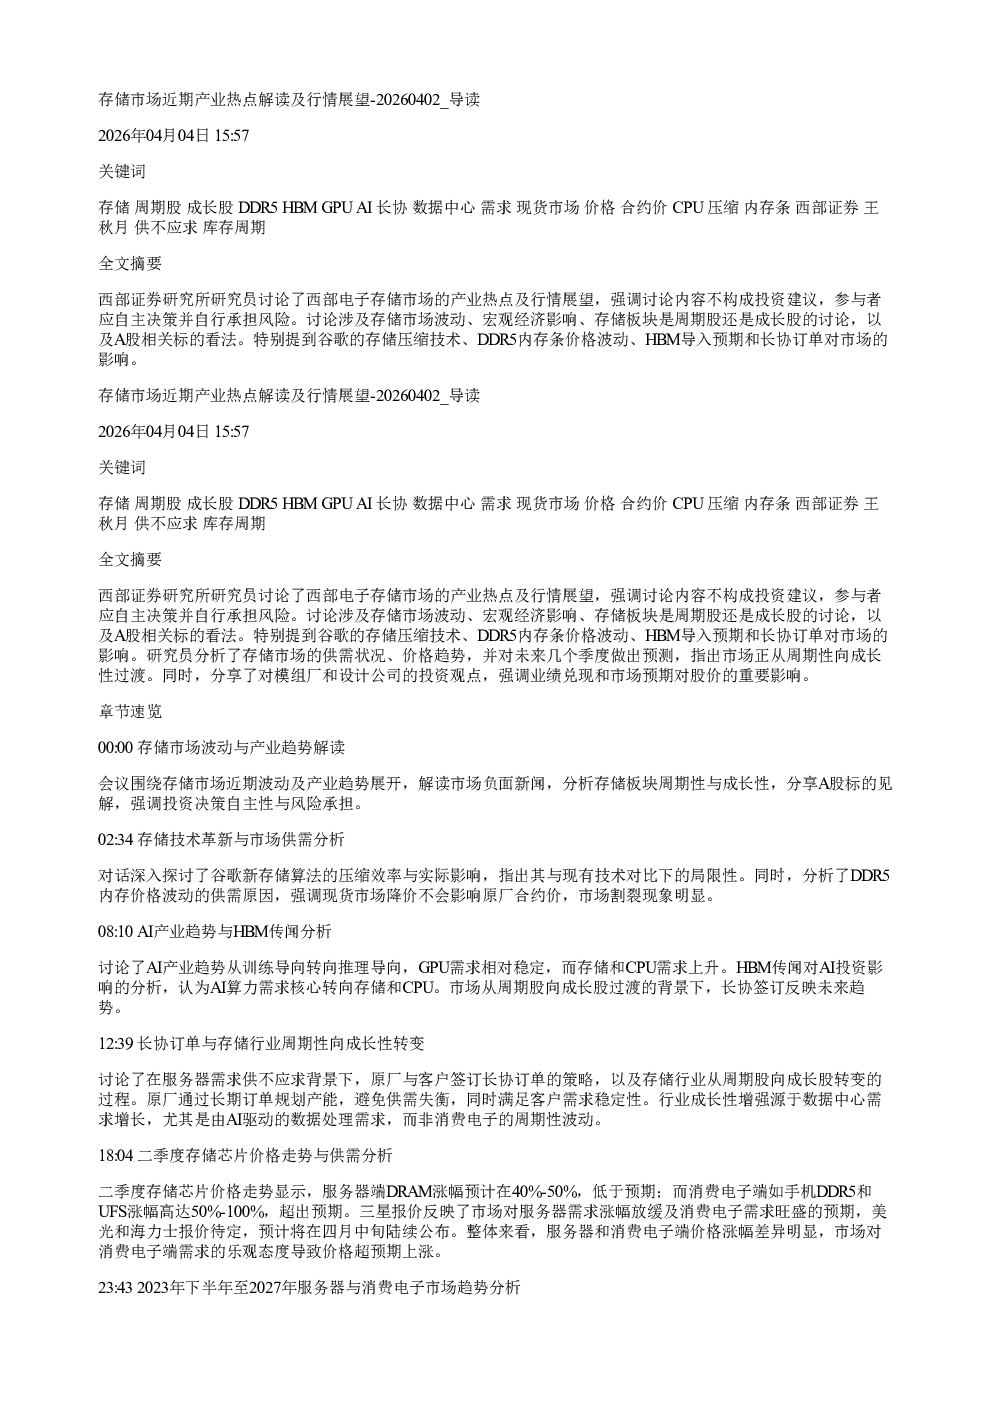
核心观点与关键数据
- 存储市场波动与产业趋势:近期存储板块波动剧烈,受高位波动、宏观因素(如中东战争、美股滞胀担忧)影响。市场存在周期股与成长股的争议,但整体正从周期性向成长性过渡。
- 技术革新与供需分析:谷歌的Take Count算法压缩率被夸大,其压缩率仅相对Polar Queue的4.2倍有提升。DDR5现货市场降价源于供需关系,与消费电子需求疲软、供给端价格涨幅大有关,但不会影响原厂合约价,市场割裂明显。
- AI产业趋势与HBM分析:AI产业从训练导向转向推理导向,GPU需求相对稳定,存储和CPU需求上升。HBM导入传闻对AI投资影响尚不明确,AI算力需求核心转向存储和CPU。
- 长协订单与周期性转变:服务器需求供不应求,原厂与客户签订长协以规划产能、保证供需匹配。长协反映市场对长期需求增长的预期,是市场从周期股向成长股转变的标志。
- 二季度价格走势与供需:二季度服务器DRAM涨幅预计40%-50%(低于预期),消费电子手机DDR5和UFS涨幅高达50%-100%(超出预期)。三星报价反映服务器需求放缓及消费电子需求旺盛。
- 中长期市场趋势:预测2023年下半年至2027年,服务器需求持续增长(年涨幅15%-20%,四季度收窄至10%),消费电子涨幅大幅收窄,2026年无降价可能,2027年Q1或有轻微波动。长期(至2028年前)供不应求,价格微涨或横盘。消费电子需求释放利好市场。
- 行业属性与投资观点:存储行业兼具周期与成长属性,受消费电子周期影响,但数据中心需求(尤其是AI驱动)提供成长动力。原厂可通过锁定订单量与价格区间平衡周期风险。
- 模组厂与设计公司业绩展望:模组厂一季度业绩可能兑现,二季度合约价对业绩影响大,业绩或在二季度达到高点。设计公司一季度业绩影响有限,下半年产能释放和需求增长将提升业绩,一季度不佳或为抄底机会。
研究结论
- 市场阶段:存储市场正经历从周期股向成长股的过渡阶段,短期内受消费电子周期影响,但长期由数据中心(特别是AI)需求驱动,成长属性日益增强。
- 供需格局:当前市场供不应求,尤其在服务器领域,价格预计将保持上涨或横盘,消费电子价格波动将有限。长协订单是市场转变的重要体现。
- 技术影响:新兴技术(如谷歌压缩算法、HBM)对市场短期波动有影响,但核心驱动力仍是供需关系和AI算力需求结构变化。
- 投资策略:关注业绩兑现和市场趋势。模组厂二季度业绩和合约价是关键,设计公司一季度业绩相对不重要,下半年值得关注,一季度或为机会。