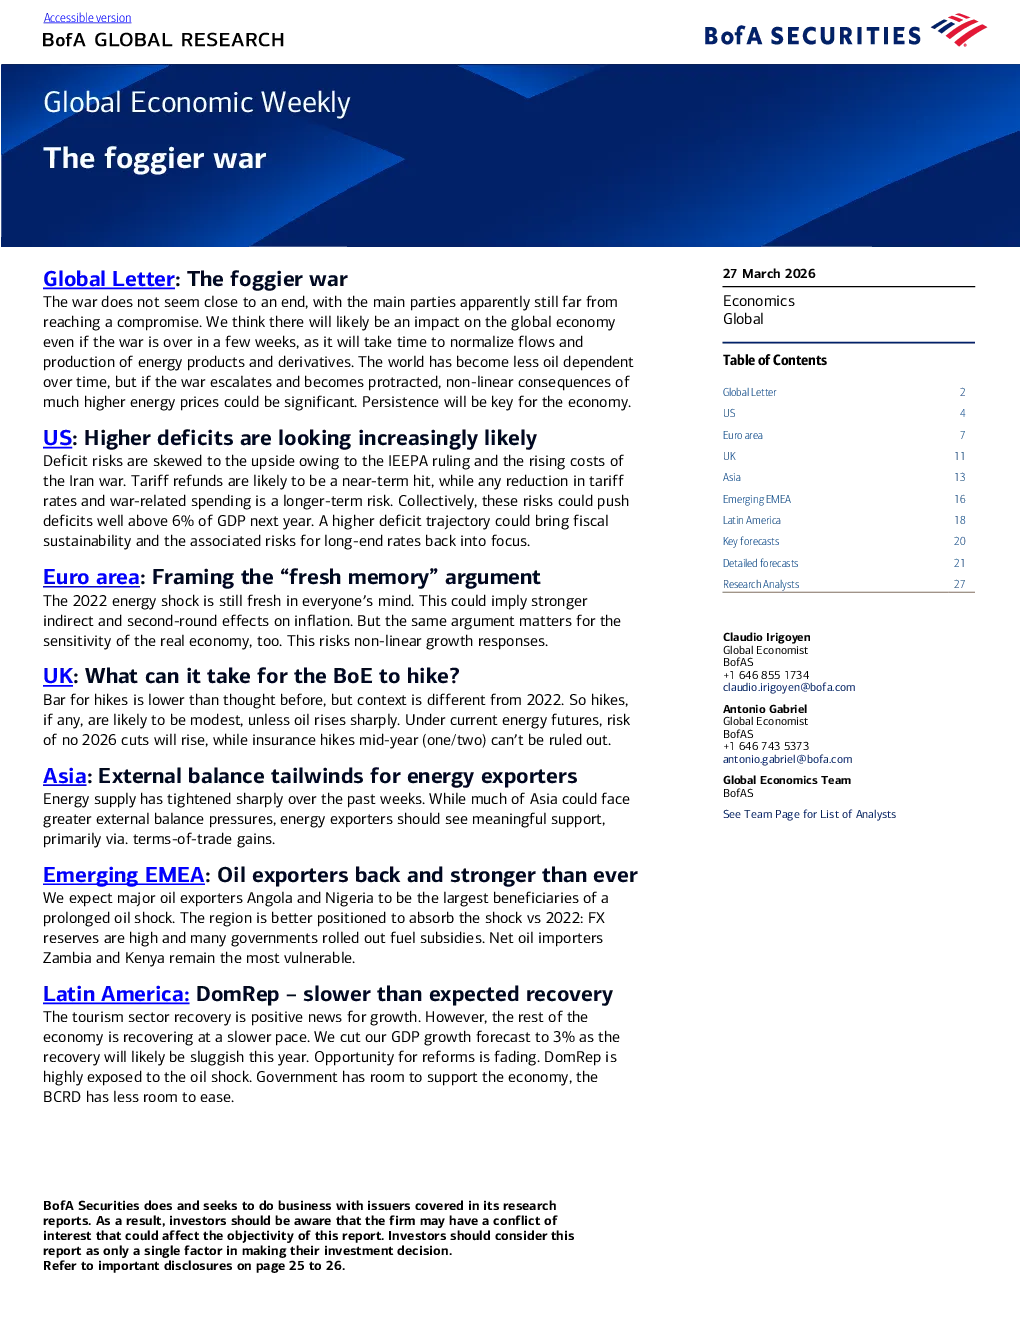
全球经济
- 战争影响:当前伊朗战争尚未结束,主要矛盾双方距离达成妥协似乎还很遥远。即使战争在几周内结束,全球经济的正常化也需要时间,因此战争仍将对全球经济产生影响。
- 能源冲击:全球对石油的依赖程度有所下降,但对天然气和化肥的敏感性增加,这对欧洲和发展中经济体相对于美国构成了主要风险。能源冲击对通货膨胀和增长的影响取决于能源依赖性、金融脆弱性、能源敏感性和冲击的持续性。
- 市场预期:市场预期战争将很快结束,因此能源价格将开始正常化,通胀将暂时上升,美联储将保持不变,不会对经济活动造成重大破坏。
美国
- 财政赤字:由于 IEEPA 裁决和伊朗战争成本的上升,财政赤字风险向上倾斜。关税退税可能是短期内的打击,而战争相关支出是长期风险。这些风险可能导致明年的赤字远高于 6% 的 GDP。
- 关税退款:根据国际贸易法院的裁决,关税退款将在本财年结束前和整个 FY27 年内对赤字产生影响。退款可能将 FY27 年的赤字推高至 GDP 的 6% 以上。
- 战争成本:伊朗战争的成本可能会显著增加,如果战争持续的时间比预期的长,并且涉及地面部队。这可能导致市场重新关注美国的财政可持续性,并可能对长期利率构成压力。
欧元区
- 能源冲击影响:2022 年的能源冲击仍然记忆犹新,这可能意味着对通货膨胀的更强间接和二次影响。同样,这个论点也适用于实际经济的敏感性。这可能导致非线性的增长反应。
- 消费者:由于不确定性增加,欧元区消费者重建他们的预防性缓冲。虽然自 2020 年以来积累的储蓄使欧元区消费者在面临新的能源冲击时处于相对有弹性的资产负债表地位,但这也意味着新的冲击可能导致消费的突然变化。
- 企业:企业进入冲击时的活动水平疲软,盈利能力已经受到压制,货币政策条件也不像标准传导机制通常暗示的那样支持。法国和德国的企业已经显示出特别脆弱的迹象。
- 劳动力市场:劳动力市场自 2022 年以来明显降温。企业报告的劳动力短缺已显著下降,需求(而不是劳动力)已成为公司最紧迫的制约因素。就业预期也低于长期平均水平。
英国
- 加息条件:加息的门槛低于之前的预期,但背景与 2022 年不同。因此,除非油价大幅上涨,否则加息可能很小。
- 财政回应:由于财政空间有限,预计财政回应不会像 2022 年那样有力。收益率上升以及潜在的增长疲软可能已经损害了政策空间。
- 保险费率:在当前能源期货价格下,2026 年不会降息的风险将上升。年中(一个或两个)保险费率上涨也不能排除在外,特别是如果冲击看起来是持久的。
亚洲
- 能源出口商:能源供应在过去几周急剧收紧。亚洲的大部分地区都可能面临更大的外部平衡压力,但能源出口商应看到通过贸易条件改善获得有意义的支持。
- 澳大利亚:澳大利亚是全球第三大液化天然气出口国,其全球份额为 8.5%,仅次于卡塔尔(11.3%)和美国。澳大利亚的天然气田处于成熟期的早期阶段,而其液化天然气基础设施规模更大、更集成。
- 马来西亚和印度尼西亚:马来西亚和印度尼西亚也是关键的第二级出口国,市场份额分别为 3.2% 和 1.7%。预计对马来西亚和印度尼西亚的外部平衡支持将主要来自液化天然气出口的贸易条件改善。
- 印尼煤炭:印尼煤炭出口主要是低等级,而澳大利亚出口的是高品质煤炭。因此,在市场状况紧张的情况下,澳大利亚的单位出口价格是印尼的两倍。
非洲新兴市场
- 石油出口商:安哥拉和尼日利亚预计将从持续的石油冲击中受益最大。该地区比 2022 年更能承受冲击:外汇储备充足,许多政府推出了燃料补贴。
- 石油进口国:赞比亚和肯尼亚是石油进口国,因此更容易受到全球燃料价格上涨的影响。高进口依赖性导致其外部地位恶化,同时其货币和主权融资条件已经受到压力。
加勒比地区
- 多米尼加共和国:经济增长预测被下调至 3.0%(此前为 4.0%)。旅游业和采矿业的复苏将引领今年的经济增长。另一方面,移民汇款在过去一个月有所下降,对私营部门的信贷也在减速。
- 旅游业:旅游业复苏对增长来说是积极的新闻。然而,经济的其他部门正在以较慢的速度复苏。政府有一些工具可以支持经济,以缓解油价冲击的影响。通货膨胀可能防止央行放松货币政策。缓慢的经济复苏、较高的燃料价格以及伊朗冲突带来的不确定性使得政府实施可能有助于实现 IG(税收改革、调整电力价格)的改革的空间变小。