核心观点与关键数据
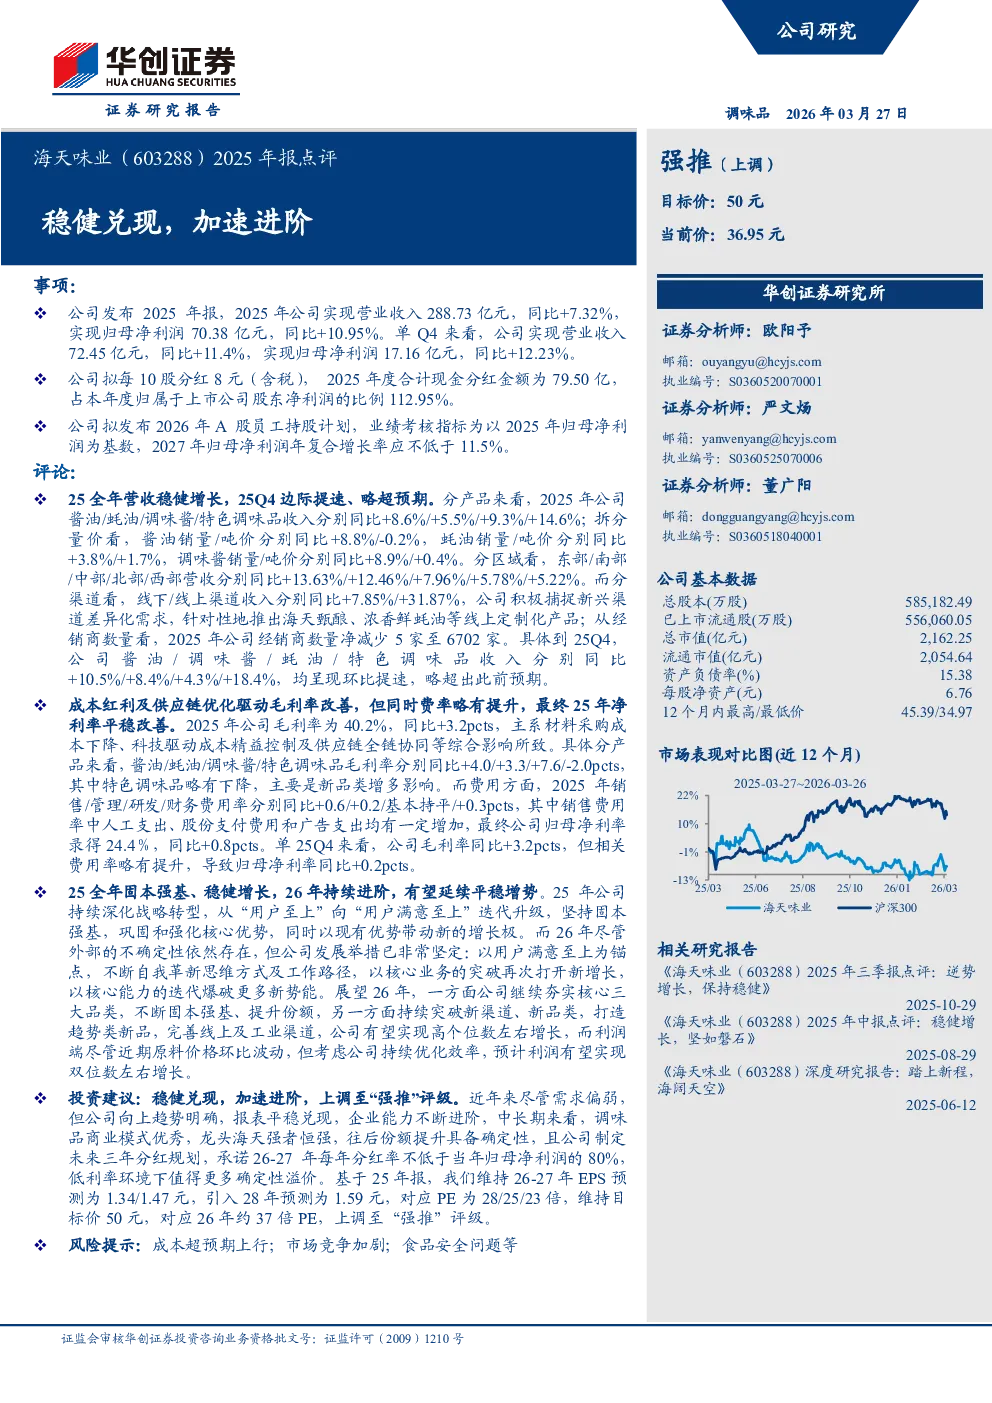
- 业绩表现:2025年公司实现营业收入288.73亿元,同比增长7.32%;归母净利润70.38亿元,同比增长10.95%。单季度来看,Q4营业收入72.45亿元,同比增长11.4%,归母净利润17.16亿元,同比增长12.23%。
- 分红政策:拟每10股分红8元(含税),2025年度现金分红金额为79.50亿元,占本年度归属于上市公司股东净利润的比例112.95%。
- 员工持股计划:拟发布2026年A股员工持股计划,业绩考核指标为以2025年归母净利润为基数,2027年归母净利润年复合增长率应不低于11.5%。
业绩分析
- 产品结构:酱油/蚝油/调味酱/特色调味品收入分别同比+8.6%/+5.5%/+9.3%/+14.6%。分销量和吨价看,酱油销量/吨价分别同比+8.8%/-0.2%,蚝油销量/吨价分别同比+3.8%/+1.7%,调味酱销量/吨价分别同比+8.9%/+0.4%。特色调味品吨价略有下降,主要受新品类增多影响。
- 区域结构:东部/南部/中部/北部/西部营收分别同比+13.63%/+12.46%/+7.96%/+5.78%/+5.22%。
- 渠道结构:线下/线上渠道收入分别同比+7.85%/+31.87%。公司积极捕捉新兴渠道差异化需求,推出线上定制化产品;经销商数量净减少5家至6702家。
- Q4表现:酱油/调味酱/蚝油/特色调味品收入分别同比+10.5%/+8.4%/+4.3%/+18.4%,均呈现环比提速。
- 毛利率:2025年公司毛利率为40.2%,同比+3.2pcts,主系材料采购成本下降、科技驱动成本精益控制及供应链全链协同等综合影响所致。具体分产品来看,酱油/蚝油/调味酱/特色调味品毛利率分别同比+4.0/+3.3/+7.6/-2.0pcts。
- 费用率:2025年销售/管理/研发/财务费用率分别同比+0.6/+0.2/基本持平/+0.3pcts。销售费用率中人工支出、股份支付费用和广告支出均有一定增加。
- 净利率:2025年公司归母净利率录得24.4%,同比+0.8pcts。单Q4来看,公司毛利率同比+3.2pcts,但相关费用率略有提升,导致归母净利率同比+0.2pcts。
未来展望
- 战略转型:公司持续深化战略转型,从“用户至上”向“用户满意至上”迭代升级,坚持固本强基,巩固和强化核心优势,同时以现有优势带动新的增长极。
- 2026年计划:以用户满意至上为锚点,不断自我革新思维方式及工作路径,以核心业务的突破再次打开新增长,以核心能力的迭代爆破更多新势能。继续夯实核心三大品类,不断固本强基、提升份额,另一方面持续突破新渠道、新品类,打造趋势类新品,完善线上及工业渠道。
- 业绩预测:公司有望实现高个位数左右增长,利润端预计实现双位数左右增长。
投资建议
- 评级上调:基于25年报,维持26-27年EPS预测为1.34/1.47元,引入28年预测为1.59元,对应PE为28/25/23倍,维持目标价50元,对应26年约37倍PE,上调至“强推”评级。
- 投资逻辑:近年来尽管需求偏弱,但公司向上趋势明确,报表平稳兑现,企业能力不断进阶,中长期来看,调味品商业模式优秀,龙头海天强者恒强,往后份额提升具备确定性,且公司制定未来三年分红规划,承诺26-27 年每年分红率不低于当年归母净利润的80%,低利率环境下值得更多确定性溢价。
风险提示