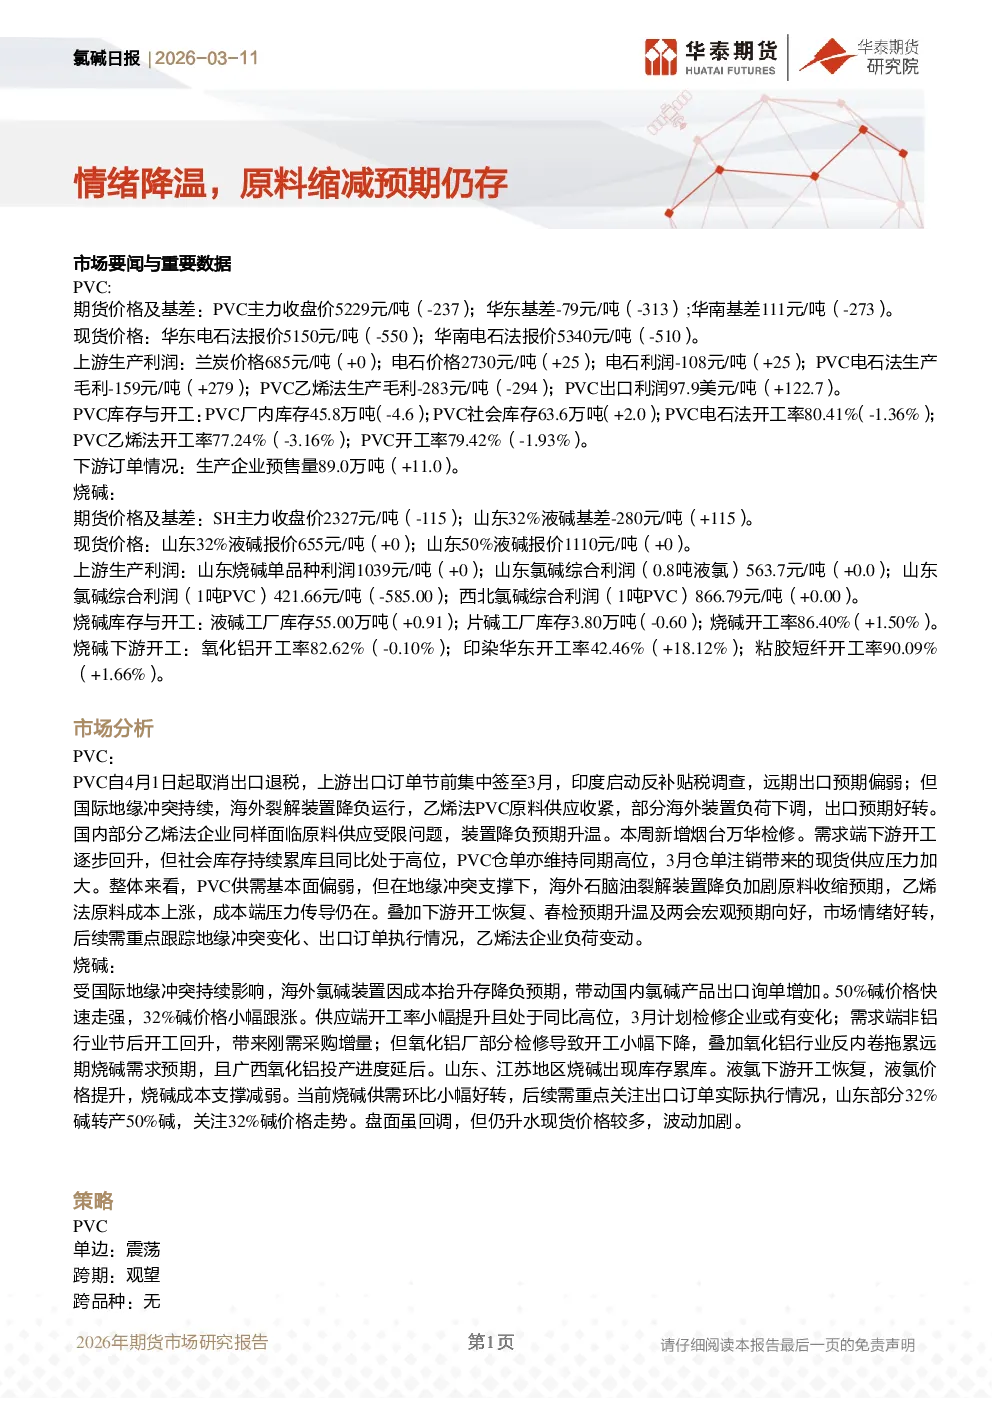
市场要闻与重要数据
PVC:
- 期货:主力收盘价5229元/吨(-237),华东基差-79元/吨(-313),华南基差111元/吨(-273)。
- 现货:华东电石法报价5150元/吨(-550),华南电石法报价5340元/吨(-510)。
- 上游利润:兰炭价格685元/吨(+0),电石价格2730元/吨(+25),电石利润-108元/吨(+25),PVC电石法生产毛利-159元/吨(+279),PVC乙烯法生产毛利-283元/吨(-294),PVC出口利润97.9美元/吨(+122.7)。
- 库存与开工:PVC厂内库存45.8万吨(-4.6),社会库存63.6万吨(+2.0),电石法开工率80.41%(-1.36%),乙烯法开工率77.24%(-3.16%),开工率79.42%(-1.93%)。
- 下游订单:生产企业预售量89.0万吨(+11.0)。
烧碱:
- 期货:SH主力收盘价2327元/吨(-115),山东32%液碱基差-280元/吨(+115)。
- 现货:山东32%液碱报价655元/吨(+0),山东50%液碱报价1110元/吨(+0)。
- 上游利润:山东烧碱单品种利润1039元/吨(+0),山东氯碱综合利润(0.8吨液氯)563.7元/吨(+0.0),山东氯碱综合利润(1吨PVC)421.66元/吨(-585.00),西北氯碱综合利润(1吨PVC)866.79元/吨(+0.00)。
- 库存与开工:液碱工厂库存55.00万吨(+0.91),片碱工厂库存3.80万吨(-0.60),开工率86.40%(+1.50%)。
- 下游开工:氧化铝开工率82.62%(-0.10%),印染华东开工率42.46%(+18.12%),粘胶短纤开工率90.09%(+1.66%)。
市场分析
PVC:
- 上游出口订单节前集中签至3月,印度启动反补贴税调查,远期出口预期偏弱;但国际地缘冲突持续,海外裂解装置降负运行,乙烯法PVC原料供应收紧,部分海外装置负荷下调,出口预期好转。
- 国内部分乙烯法企业同样面临原料供应受限问题,装置降负预期升温。本周新增烟台万华检修。
- 需求端下游开工逐步回升,但社会库存持续累库且同比处于高位,PVC仓单亦维持同期高位,3月仓单注销带来的现货供应压力加大。
- 整体来看,PVC供需基本面偏弱,但在地缘冲突支撑下,海外石脑油裂解装置降负加剧原料收缩预期,乙烯法原料成本上涨,成本端压力传导仍在。叠加下游开工恢复、春检预期升温及两会宏观预期向好,市场情绪好转,后续需重点跟踪地缘冲突变化、出口订单执行情况,乙烯法企业负荷变动。
烧碱:
- 国际地缘冲突持续,海外氯碱装置因成本抬升存降负预期,带动国内氯碱产品出口询单增加。50%碱价格快速走强,32%碱价格小幅跟涨。
- 供应端开工率小幅提升且处于同比高位,3月计划检修企业或有变化。
- 需求端非铝行业节后开工回升,带来刚需采购增量;但氧化铝厂部分检修导致开工小幅下降,叠加氧化铝行业反内卷拖累远期烧碱需求预期,且广西氧化铝投产进度延后。
- 山东、江苏地区烧碱出现库存累库。液氯下游开工恢复,液氯价格提升,烧碱成本支撑减弱。
- 当前烧碱供需环比小幅好转,后续需重点关注出口订单实际执行情况,山东部分32%碱转产50%碱,关注32%碱价格走势。盘面虽回调,但仍升水现货价格较多,波动加剧。
策略
PVC:单边:震荡,跨期:观望,跨品种:无。
烧碱:单边:震荡,跨期:观望,跨品种:无。
风险
PVC:宏观政策扰动,装置检修动态。
烧碱:液氯价格波动;装置检修动态;下游囤货节奏。