总结
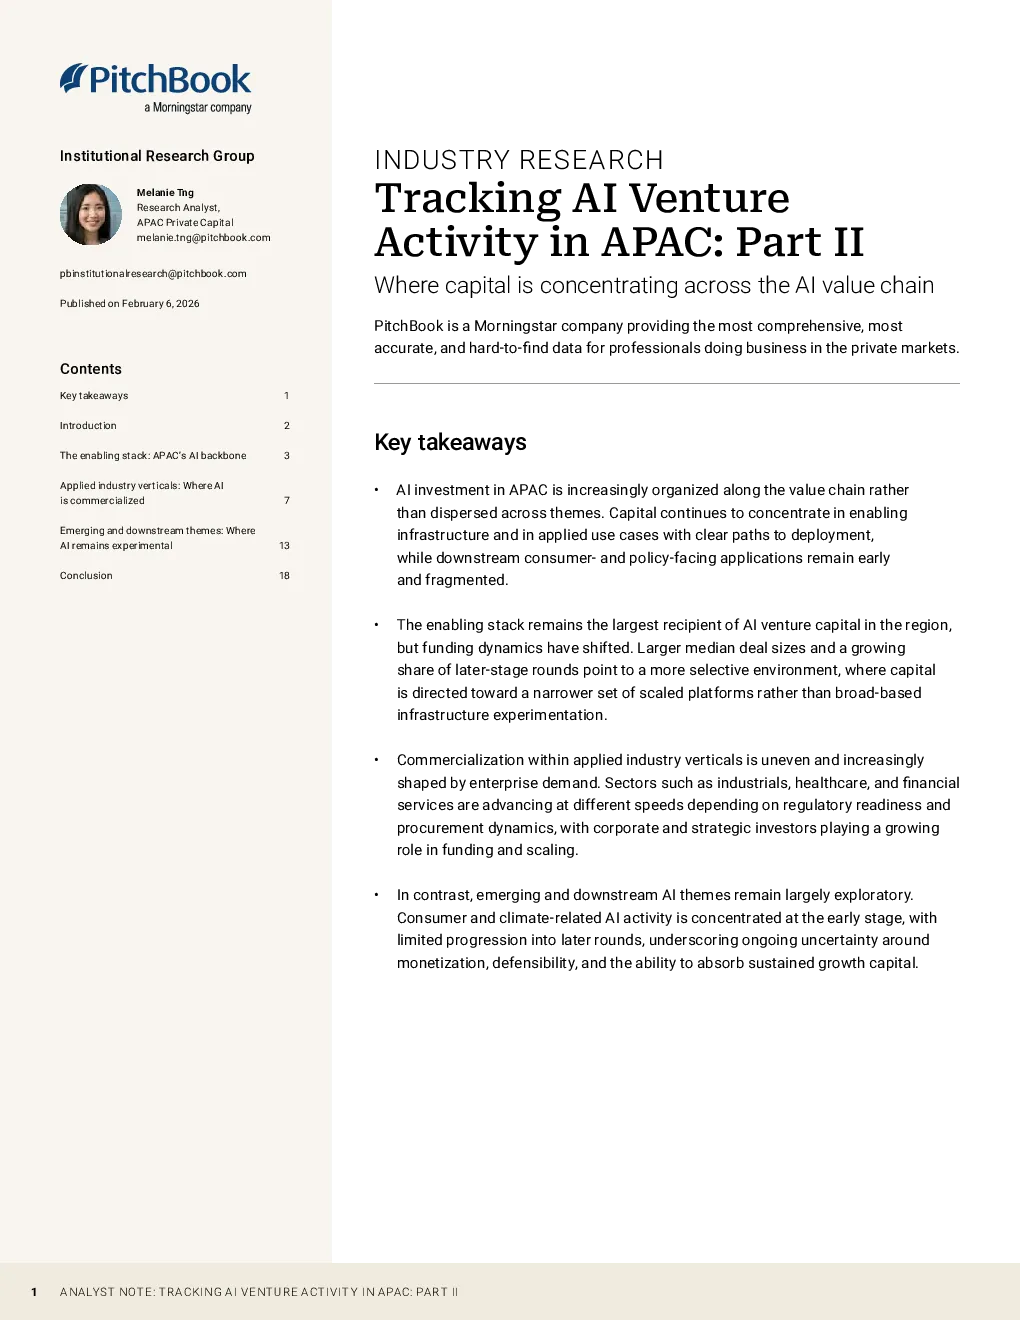
亚太地区的人工智能(AI)投资正沿着价值链而非分散于主题进行组织。资本持续集中于基础设施和应用场景明确的领域,而下游面向消费者和政策的应用仍处于早期和分散阶段。
核心观点与数据:
- 基础设施层(Enabling Stack):仍是亚太地区AI投资的最大组成部分,2025年涉及超过1000笔交易和约80亿美元的交易价值。其中,核心AI软件和数据基础设施(如SaaS、大数据、云计算等)占比最大,交易数量约680笔,交易价值约52亿美元。后期VC资金更为突出,表明投资者倾向于支持已验证的规模化企业平台,而早期阶段VC活动下降,意味着进入门槛提高。中国、印度和日本在该层表现突出,分别以交易价值、交易数量和后期VC资金占比领先。
- 应用行业垂直(Applied Industry Verticals):2025年交易规模仍小于基础设施层,但呈现成熟迹象。交易活动集中在早期阶段,后期资金占比增加,表明部分应用场景开始规模化。工业、机器人与移动AI是最大的应用领域,交易价值约19亿美元,主要受企业需求驱动。医疗保健与生命科学AI交易价值约11亿美元,稳步商业化。金融与企业AI是唯一在2025年交易数量和交易价值均增长的应用领域,交易价值约7亿美元,主要受企业对AI自动化、风险管理等需求的推动。中国、日本和韩国在该层表现突出,分别以交易价值、交易数量和后期资金占比领先。
- 新兴和下游主题(Emerging and Downstream Themes):包括消费AI和气候与可持续发展AI,交易活动主要集中在种子轮和早期VC阶段,后期资金有限。消费AI在2021年达到峰值后回落,交易规模下降,表明市场重新评估了面向消费者的AI业务的规模性。印度在该领域表现突出,交易数量占比最高。气候与可持续发展AI交易规模较小,交易价值约1.1亿美元,活动增长有限,主要受政策驱动而非市场需求。
研究结论:
亚太地区的AI投资进入更理性的阶段,投资不再广泛分布,而是围绕AI可以大规模部署、集成和盈利的领域进行。基础设施持续吸引大量资本,应用AI根据行业需求发展不均,下游应用尽管有可见的实验,但深度有限。与美国的差异在于商业化方式,亚太地区的规模化受企业采用、监管协调和运营需求驱动,而非VC主导的增长。因此,资本流向适合现有企业系统和采购周期的平台和用例,而独立的面向消费者的模型难以维持动力。对于投资者而言,机会在于理解价值链支持持久资本部署的领域,而非广泛接触AI主题。