登录
注册
个人信息
我的订单
我的报告豆
我的优惠券
我的笔记
我的阅读
我的收藏
我的下载
我的上传
我的订阅
在线客服
退出登录
回到首页
AI
搜索
发现报告
发现数据
发现专题
专题报告
专题百科
研选报告
定制报告
VIP
权益
付费社群
发现一下
行业研究
公司研究
宏观策略
财报
招股书
会议纪要
Token
低空经济
十五五
AIGC
大模型
当前位置:首页
/
公司研究
/
报告详情
“从一滴油到世间万物”的民营大炼化龙头
2026-02-04
孙羲昱
国金证券
LIHUYUN
投资逻辑
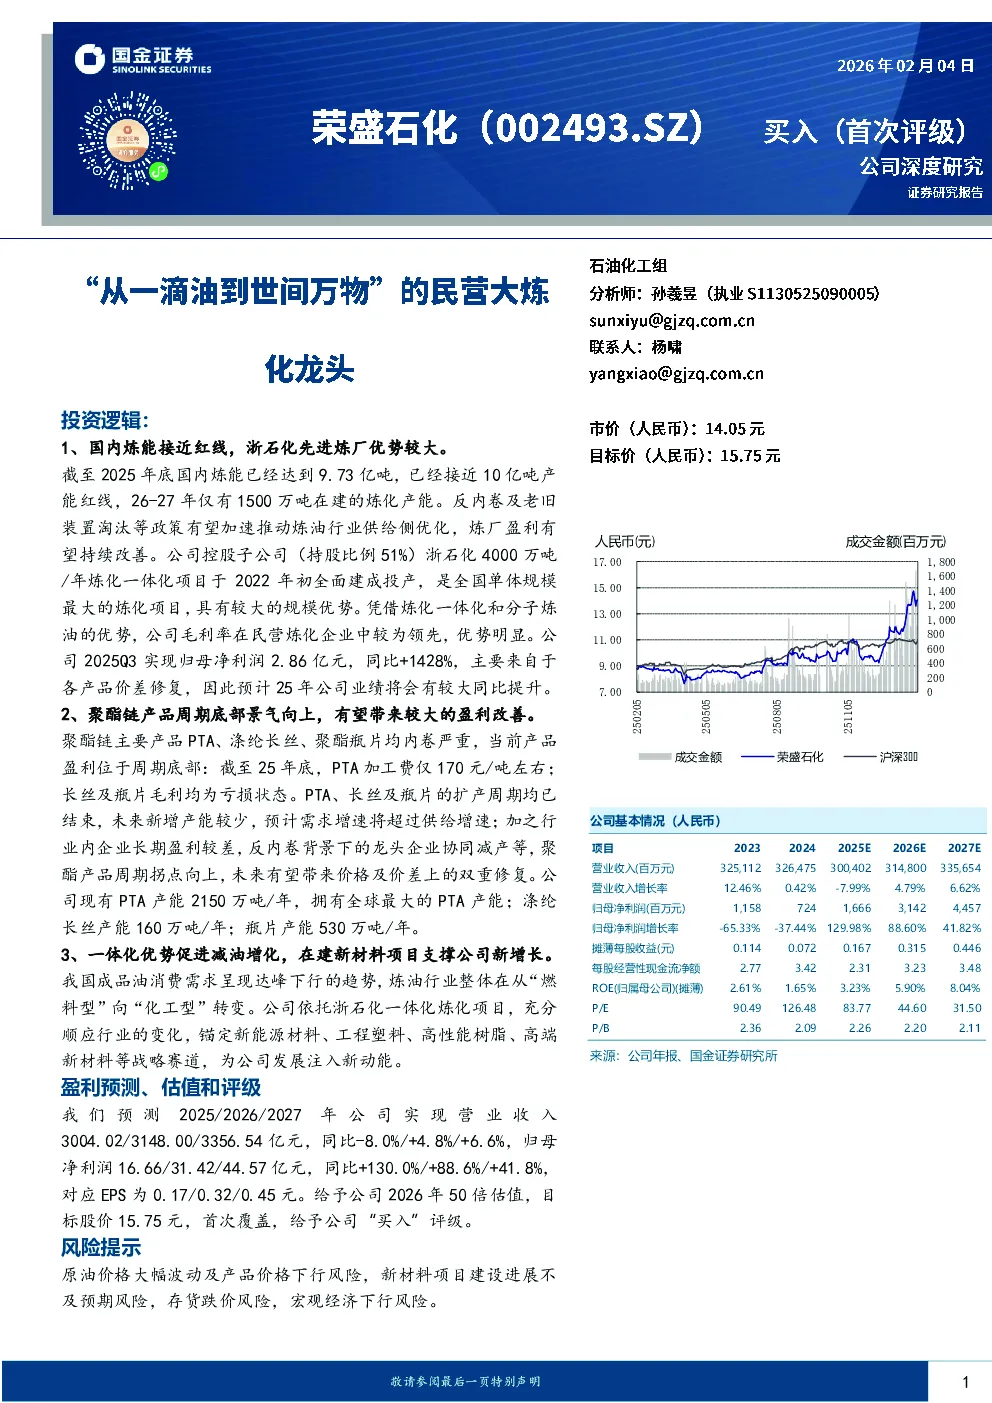
国内炼能接近红线,浙石化先进炼厂优势较大
国内炼能接近10亿吨产能红线,反内卷及老旧装置淘汰政策将推动炼油行业供给侧优化,炼厂盈利有望持续改善。
公司控股子公司浙石化拥有全国单体规模最大的炼化项目,凭借炼化一体化和分子炼油优势,毛利率在民营炼化企业中领先。
公司2025Q3归母净利润同比增长1428%,主要来自各产品价差修复,预计2025年业绩将大幅提升。
聚酯链产品周期底部景气向上,有望带来较大盈利改善
聚酯链主要产品PTA、涤纶长丝、聚酯瓶片均内卷严重,当前盈利位于周期底部。
PTA、长丝及瓶片的扩产周期均已结束,未来新增产能较少,预计需求增速将超过供给增速。
行业反内卷背景下,龙头企业协同减产等将推动聚酯产品周期拐点向上,未来有望带来价格及价差的双重修复。
公司拥有全球最大的PTA产能,涤纶长丝和瓶片产能也位居行业前列。
一体化优势促进减油增化,在建新材料项目支撑公司新增长
我国成品油消费需求达峰下行,炼油行业整体从“燃料型”向“化工型”转变。
公司依托浙石化一体化炼化项目,锚定新能源材料、工程塑料、高性能树脂、高端新材料等战略赛道,为公司发展注入新动能。
盈利预测、估值和评级
预测2025/2026/2027年公司实现营业收入3004.02/3148.00/3356.54亿元,同比-8.0%/+4.8%/+6.6%。
预测2025/2026/2027年公司实现归母净利润16.66/31.42/44.57亿元,同比+130.0%/+88.6%/+41.8%。
对应EPS为0.17/0.32/0.45元。
给予公司2026年50倍估值,目标股价15.75元,首次覆盖,给予公司“买入”评级。
风险提示
原油价格大幅波动及产品价格下行风险。
新材料项目建设进展不及预期风险。
存货跌价风险。
宏观经济下行风险。
环境保护及政策风险。
你可能感兴趣
化纤行业龙头企业的民营炼化之路:从丝到油
基础化工
联合资信
2020-12-29
化工行业周报:油价回调无碍景气子行业盈利持续向上,继续看好周期景气龙头、民营大炼化和新材料高成长三大方向
基础化工
国盛证券
2018-05-27
化工行业周报:甲醇上涨,民营大炼化将塑造千亿市值龙头
基础化工
西南证券
2017-11-19
【联讯化工】桐昆股份-量价齐升业绩再创新高,民营大炼化龙头蓄势待发
基础化工
联讯证券
2018-08-20
化工行业周报:持续看好周期景气龙头、民营大炼化和新材料高成长三大方向
基础化工
国盛证券
2018-06-03
石化行业2018年投资策略:石化大爆发,油价、天然气和民营炼化的新时代
化石能源
国泰君安证券
2017-11-20
石油石化行业研究周报:氢气平衡是民营大炼化装置的核心竞争力
化石能源
申港证券
2022-09-25
大宗商品:PTA/PX利润延续大幅压缩,关注民营大炼化低价原油的可得性
基础化工
长城证券
2026-07-19
石油石化行业深度报告:当前时点看民营大炼化的再估值
化石能源
东海证券
2026-01-19
俄罗斯开始进口燃料 再次重申民营大炼化的资产稀缺
未知机构
2026-08-20